
Ratgeber PKV · Stand September 2026
Beste PKV für Beamte 2026: Nicht auf Testsieger verlassen!
Auch der neue PKV Test im Handelsblatt zeigt, dass Beamte sich beim Vergleich von Privaten Krankenversicherungen nicht auf „Testsieger“ verlassen dürfen.
Spezialisiert ausschließlich auf den öffentlichen Dienst seit 2008.
Versicherungsmakler nach §34d GewO mit laufender IDD-Weiterbildung.
Beamtinnen, Beamte, Anwärter und Pensionäre aus allen Bundesländern.
Wir sind nicht an Versicherer gebunden und beraten anbieterneutral.
Home » Beste PKV für Beamte: Nicht auf Testsieger verlassen!
Shahryar Honarbakhsh, unabhängiger Versicherungsmakler für Beamte (§ 34d GewO). Spezialisiert auf Beihilfe und private Krankenversicherung für Beamte seit 2008. Mitglied im Bundesverband der Sachverständigen für das Versicherungswesen e.V.
Stand: 30.09.2026
Das Wichtigste in Kürze
- Der neue Handelsblatt-Artikel „Die besten PKV für Beamte 2026 im Vergleich“ lässt die wichtigsten Kriterien in der Bewertung außer Acht.
- Die Maßstäbe für den Vergleich privater Krankenversicherungen ändern sich halbjährlich, sodass es in kürzester Zeit zu völlig unterschiedlichen Rankings und Testergebnissen kommt.
- Um die beste private Krankenversicherung für Beamte zu finden, ist ein PKV-Vergleich nötig, der Ergänzungstarife, Beihilfeverordnung und individuelle Faktoren miteinschließt.
Der aktuelle Handelsblatt PKV Test bietet keine gute Orientierung für Beamte
Im August 2026 hat das Handelsblatt wieder mal einen aktuellen PKV-Vergleich veröffentlicht und ein Ranking der besten Privaten Krankenversicherungen für Beamte erstellt. Genauer genommen handelt es sich nur um ein Update eines alten Artikels, in welchem hin und wieder ein paar Testsieger ausgetauscht werden – leider zum Nachteil der Qualität und Glaubwürdigkeit eines „aktuellen“ Vergleichs privater Krankenversicherungen. Auf die inhaltlichen Fehler und die fatalen Folgen für Menschen, die „die beste PKV für Beamte“ suchen, gehen wir unten genauer ein.
Dem PKV-Vergleich 2026 zu Grunde liegt (wie beim letzten „Update“ im September letzten Jahres) ein Vergleich der Ratingagentur Franke und Bornberg. Für das neue Ranking der besten Beamtentarife wurden nun nur noch 10 Private Krankenversicherungen für Beihilfeberechtigte verglichen. Wir erinnern uns: Im Januar diesen Jahres waren es noch 20 an der Zahl.
Sieger des großen PKV-Tests (wenn man es denn „Testen“ nennen kann) ist die Signal Iduna, die in den vergangenen Jahren auf Platz 3 war. Der Testsieger der vergangenen Jahre, die Barmenia, ist auf Platz 2 abgerutscht. Auf Platz 3 steht nun die Arag. Wir erinnern uns: Im September letzten Jahres stand an dieser Stelle die Debeka Krankenversicherung.
Die Testsieger werden hier leider durch äußerst fragwürdige und neuerdings unklare Kriterien gekürt. Insbesondere für eine PKV für Beamte werden wichtige Faktoren für die Bewertung außer Acht gelassen. Wir haben uns bereits in einigen Blog-Artikeln zuvor kritisch zu derartigen Tests geäußert:
- Stiftung Warentest: Warum der PKV-Vergleich für Beamte nutzlos ist
- PKV-Test der Stiftung Warentest enthält massive Fehler und gefährliche Tipps
- Beste PKV für Lehrer: Testsieger sind nicht für jeden geeignet
- Finanztest testet PKV für Beamte
Der neue Handelsblatt-Artikel steht aber nun wieder beispielhaft dafür, dass man sich bei der Wahl einer Privaten Krankenversicherung nicht auf das Siegel „Testsieger“ verlassen sollte.
Wer steckt hinter dem PKV Vergleich für Beamte und wer profitiert davon?
Zu Beginn sollte jedem bewusst sein, dass nicht das Handelsblatt als unabhängiges Wirtschaftsmagazin hinter diesem PKV-Vergleich steht. Wie man an der Kennzeichnung im oberen Abschnitt des Artikels erkennen kann, handelt es sich um eine fremdfinanzierte Anzeige. Für sämtliche Inhalte der Seite ist der Anzeigenpartner verantwortlich. Wer also einen Vergleich oder Test für die Private Krankenversicherung im Netz findet, sollte als Erstes checken, wer dahintersteckt und wer dafür bezahlt:
- Wer hat den Versicherungsvergleich in Auftrag gegeben?
- Wo führen die Links hin, die zu einem PKV Vergleich auffordern?
- Wer ist verantwortlich für die Inhalte?
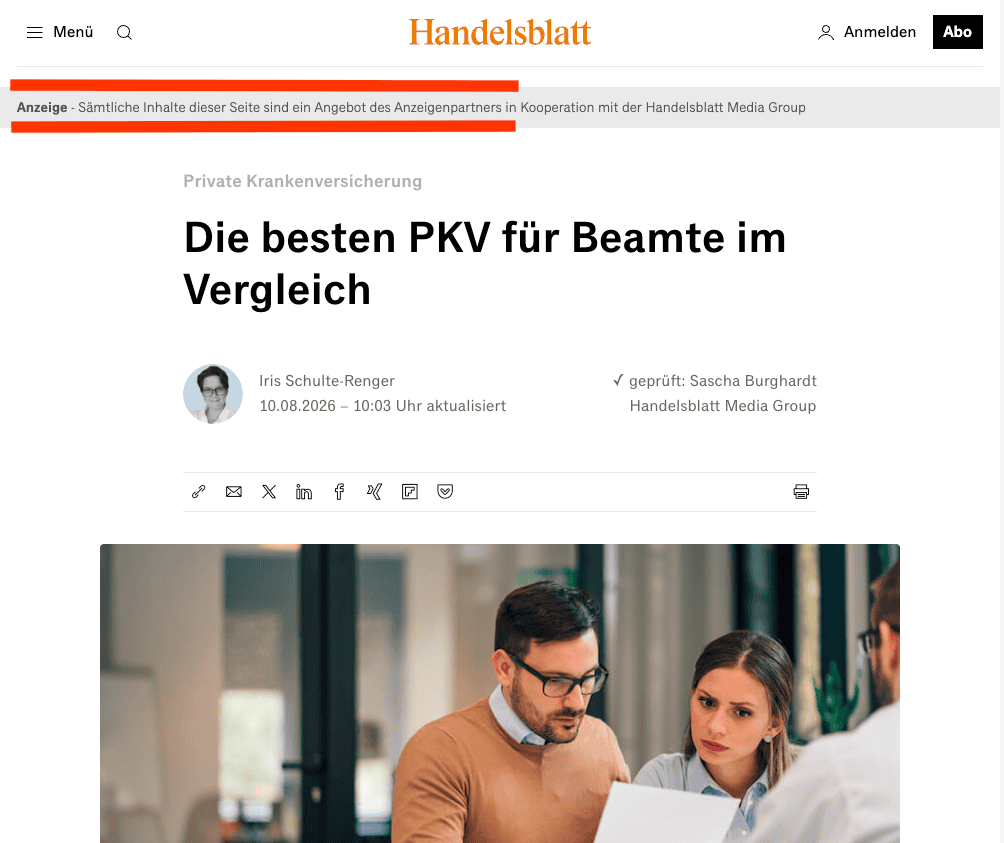
Oft hilft schon ein kurzer Blick ins Impressum der Partner-Webseite. Auch über den Handelsblatt-Artikel kann man sich (wenig überraschend) über einen Link direkt Angebote für Private Krankenversicherungen für Beamte einholen und vergleichen.
Heute (Stand September 2026) verbirgt sich die „HVG Hanse GmbH“ hinter dem Kontaktformular. Dabei handelt es sich um einen Versicherungsmakler aus Hamburg. Als wir die Seite im letzten Jahr gecheckt haben, war die FMK Compare GmbH verantwortlich für den Inhalt. Im Jahr zuvor war es die verticus Finanzmanagement AG. Ein Unternehmen, welches die Anfragen sammelt und an seine eigenen Versicherungsmakler verteilt.
Um die Weiterleitung auf eine fremde Webseite zu umgehen (und womöglich potenzielle Kunden abzuschrecken), wurden die Links hinter „Kostenlos Vergleichen“ jetzt durch einfache Formulare ersetzt. Diese ermöglichen, dass die Leser auf der Seite des Handelsblattes bleiben und nicht von dem Anzeigenpartner irritiert werden. Nun kann man sich mit Angabe weniger Eckdaten wie Geburtsdatum, Gehaltsgrenze und gewünschtem Versicherungsbeginn einen kostenlosen PKV-Vergleich zusenden lassen. Auch das ist ein Vorgehen, welches wir niemals empfehlen würden. Denn wo wird der individuelle Gesundheitszustand berücksichtigt? Die beruflichen und privaten Risikofaktoren? Der eigene Beihilfebemessungssatz? Die Besonderheiten der jeweiligen Beihilfeverordnung des Bundeslandes? Die persönlichen Ansprüche an die individuell wählbaren Leistungen einer PKV oder an den Beihilfeergänzungstarif?
In jedem Fall sollte man mit den Testergebnissen dieses Artikels genau wie mit dem zugesendeten PKV-Vergleich sehr vorsichtig umgehen. Genau wie mit allen anderen selbstgemachten Ratings von Unternehmen und Agenturen.
Unglaubwürdig: Die beste PKV für Beamte ist zwei Mal im Jahr eine andere
Kleiner Rückblick: Im Mai 2022 hat das Handelsblatt den Vergleich Privater Krankenversicherungen für Beamte publiziert. Anfangs wurden für das Ranking Beamtentarife von 27 Versicherungsgesellschaften verglichen.
2022 waren die Testsieger wie folgt:
- Platz 1 HUK Coburg Krankenversicherung
- Platz 2 LVM Krankenversicherung AG
- Platz 3 Concordia Krankenversicherung
Ab 2024 wurde der Vergleich gleich zwei Mal im Jahr aktualisiert, wobei nur noch 19 Anbieter gegenübergestellt wurden.
Im April 2024 waren die Testsieger:
- Platz 1 Barmenia Krankenversicherung AG
- Platz 2 Alte Oldenburger Krankenversicherung
- Platz 3 Deutscher Ring Krankenversicherung
Ab Oktober 2024 waren die Testsieger:
- Platz 1 Barmenia Krankenversicherung AG
- Platz 2 Arag
- Platz 3 Debeka Krankenversicherung
Im April 2025 wurden in einem erneuten Update 22 Anbieter verglichen.
Testsieger im 1. Halbjahr 2025 waren:
- Platz 1 Barmenia Krankenversicherung AG
- Platz 2 Alte Oldenburger
- Platz 3 Deutscher Ring Krankenversicherung
Im zweiten Halbjahr 2025 wurde wieder auf 20 private Krankenversicherer reduziert.
Testsieger im September 2025:
- Platz 1 Deutscher Ring Krankenversicherung
- Platz 2 Barmenia Krankenversicherung AG
- Platz 3 ARAG Krankenversicherungs-AG
Kein Wunder, dass da auch die Kollegen vom Handelsblatt mal etwas mit den Zahlen durcheinander kommen… und plötzlich weiß man selbst nicht mehr, was man hier eigentlich verglichen hat (wie hier auf dem Screenshot der letzten PKV-Vergleiche zu sehen):

Im Januar diesen Jahres hat man erstmal nur die Jahreszahlen in den Überschriften aktualisiert. Im August 2026 wurden die Beitragskosten auf den neusten Stand gebracht, der PKV-Vergleich wurde ordentlich eingekürzt auf nur noch 10 Versicherungsgesellschaften und es wurde erstmals die Note „exzellent“ eingeführt. Ergebnis der radikalen Fastenkur: Es gibt in diesem Test nur noch Gewinner.
Die Testsieger 2026 sind sogar (noch) dieselben wie vor einigen Monaten, nur dass es dieses Mal eben KEINEN großen Vergleich mehr gibt. Wir sind uns natürlich dessen bewusst, dass die Plätze im Kampf um das beste PKV-Ranking spätestens Anfang 2027 wieder neu gewürfelt werden …
Unsere Bewertung der „alten“ Testsieger:
Die Kriterien, nach denen die PKV-Tarife bewertet wurden, haben sich innerhalb der letzten fünf Updates maßgeblich verändert, sodass die neuen Vergleiche zwangsläufig zu anderen Ergebnissen kommen mussten (mehr dazu weiter unten). Wer über das Internet-Archiv die vorherigen Versionen des Artikels aufruft, stellt fest:
Anfangs ging die HUK-Coburg mit einem der schlechtesten (!) Beihilfeergänzungstarife am Markt als Testsieger hervor. (Hier haben wir selbst einen detaillierten Vergleich des HUK Beihilfeergänzungstarifes mit anderen Anbietern erstellt.) Anfang 2024 belegte sie noch Platz 6, im selben Jahr im Oktober ist sie auf Rang 9 gerutscht. Wohlgemerkt: Die Tarife und Leistungen, die in den Vergleichen genannt werden, sind immer noch dieselben. Sowohl bei der HUK als auch bei anderen Versicherern, welche nur wenige Monate später plötzlich VOR der HUK ranken – zum Beispiel die DBV und die Debeka. Auch die Auswahlkriterien des Musterbeamten haben sich nicht geändert. Was ist also passiert?
Zur Veranschaulichung der Vergleich der Testsieger in ein und demselben Jahr:

Erwähnenswert ist in jedem Fall, dass die Debeka (mit exakt denselben Tarifen) im letzten Ranking auf Platz 3 geklettert ist. Für uns nicht nachvollziehbar, da die Beamtentarife genau wie die Beihilfeergänzungstarife weit unter dem Leistungsniveau anderer Versicherer liegen. Die Gründe haben wir in diesem Artikel ausführlich erläutert:
Debeka Krankenversicherung – Wie gut ist sie wirklich? Wir gehen davon aus, dass für den Handelsblatt-PKV-Vergleich weiterhin die Beitragshöhe eine wichtige Rolle für die Bewertung spielt. Das dürfte erklären, warum die Debeka nach den saftigen Beitragserhöhungen ihrer PKV-Tarife Anfang 2025 im nächsten „Test“ wieder deutlich Plätze verloren hat.
In der Liste der besten Privaten Krankenversicherungen für Beamte lag außerdem die Nürnberger Krankenversicherung AG ganz vorne, was für uns absolut nicht nachvollziehbar ist. Die Nürnberger erstattet bei Arznei-, Verband- und Heilmittel (!) wie Physiotherapieleistungen nur 80 Prozent (von den jeweils versicherten 50 Prozent) UND begrenzt diese Erstattung auf 2000 Euro. Uns ist schleierhaft, wie man mit diesen Versicherungskonditionen ein „Sehr gut“ in der Gesamtnote bekommen kann. 2026 ist die Nürnberger nicht mal mehr unter besten 20 PKV für Beamte vertreten. Blöd gelaufen für alle, die sich noch kurz zuvor an dem Testergebnis orientiert haben.
Zustimmen konnten wir dem Handelsblatt im PKV-Vergleich beim Testergebnis der Concordia. Im Vergleich zu vielen großen Krankenversicherern deckt bereits der Grundtarif für Beamte viele wichtige Leistungen ab. Außerdem wurden die Ergänzungstarife „BV plus“ und „BVE“ berücksichtigt. Diese übernehmen die Restkosten der Beihilfe und decken somit einige Leistungslücken – das größte „Problem“ der Beamten. Es gibt noch wertvollere Beihilfeergänzungstarife am Markt, das Preis-Leistungsverhältnis der Concordia stimmt jedoch. Doch wo ist diese Versicherungsgesellschaft heute geblieben? Im PKV Vergleich 2026 tauchen die Beamtentarife der Concordia ebenfalls nicht mehr unter den Top 20 auf.
Unsere Bewertung der neuen Testsieger:
Signal Iduna (ehemals Deutscher Ring Krankenversicherung) auf Platz 1
Die Tatsache, dass der Tarif der Signal Iduna in diesem PKV Test zuletzt mit „sehr gut“ abgeschnitten, konnten wir nachvollziehen – die neue Bewertung „exzellent“ ist doch ein wenig übertrieben. Die leistungsstarken Beamtentarife der Signal Iduna gibt es schon sehr lange, deren Ergänzungstarife greifen in den wichtigen Bereichen. Diese Tarifreihe ist gleichzusetzen mit den Beamtentarifen der Barmenia. Welche Kriterien oder welche Leistungen hier jedoch ausschlaggebend waren und der Signal Iduna zum 1. Platz verholfen habe, wird in keinem Wort erwähnt. Welche Leistungen hat man hier verglichen und wie gewichtet?
Finden wir unter dem Strich gerechtfertigt, dass die Signal Iduna hier als Testsieger hervorgeht? Eher nicht. Denn gibt es hinsichtlich der langfristigen Beitragsstabilität, (aufgrund guter Risikoeinschätzung und Tarifkalkulation) noch stärkere Anbieter am Markt.
Barmenia auf Platz 2
Die Barmenia wurde im Ranking 2023 noch gar nicht berücksichtigt, schnitt letztes Jahr am besten ab und liegt nun im PKV-Vergleich 2026 auf Platz 2. Zwar können wir bestätigen, dass die Barmenia bisher zu den Top-Versicherern für Beamte gehörte und auf dem deutschen Markt zu den Gesellschaften mit den leistungsstärksten Tarifen für Beamte. Aber Vorsicht: Es handelt sich hier um einen Tarif, welcher erst im Juli 2022 eingeführt wurde. Das bedeutet, wir haben keine Vergleichswerte aus der Vergangenheit hinsichtlich der Beitragsstabilität.
ARAG auf Platz 3
Die sehr gute Bewertung der ARAG Krankenversicherungs-AG auf Platz 3 sehen wir etwas kritischer. Die ARAG hat prinzipiell PKV-Tarife, die verlässlich und solide kalkuliert wurden. Allerdings berichten uns Kunden häufig von Problemen bei der Einreichung von Rechnungen. Beispielsweise werden nicht selten Schweigepflichtentbindungen an Versicherte rausgeschickt, um bei der vorherigen Versicherung den Gesundheitszustand und die korrekte Beantwortung der Gesundheitsfragen im Antrag abzufragen. Auch Selbstauskünfte werden regelmäßig eingefordert. Hier gibt es andere gute Gesellschaften am Markt, die bei der Einreichung von Rechnungen weitaus unkomplizierter (bis zu bestimmten Budgetgrenzen) agieren und trotzdem stabil kalkulieren. Aber solche wichtigen Erfahrungswerte wird man in „offiziellen“ PKV-Vergleichen leider nicht finden.
Wichtig: Auch wenn Signal Iduna und Barmenia solide Leistungen bieten, sind sie noch lange nicht für jeden Beamten die bestmögliche private Krankenversicherung. Die ergibt sich erst aus dem Zusammenspiel eines Tarifvergleichs passend zu deiner Beihilfesituation und individueller Gesundheits- und Risikofaktoren (siehe unten).
Welcher Tarif schließt genau deine Beihilfe-Lücke? Wir sind auf den öffentlichen Dienst spezialisiert und anbieterneutral – wir rechnen deinen Restkostenbedarf aus und vergleichen die passenden beihilfekonformen Tarife.
Die besten privaten Krankenversicherungen für Beamte: Gefährliche Lücken im Vergleich
Der Handelsblattartikel „Die besten PKV für Beamte im Vergleich“ enthält bereits zu Anfang fehlerhafte bzw. unvollständige Aussagen zu Beamtenversicherungen. So wird behauptet, dass Beamte nur die Restkosten über die Private Krankenversicherung abdecken müssen, da der Dienstherr über die Beihilfe mindestens 50 Prozent bezahlt. Außer Acht gelassen wird aber die Tatsache, dass die Beihilfe oft nicht die vollen 50 Prozent des Rechnungsbetrages zahlt. Beispielsweise wenn der Kunde medizinische Leistungen in Anspruch genommen hat, die nicht beihilfefähig sind. Die Kosten für diese nicht beihilfefähigen Aufwendungen werden vom gesamten Rechnungsbetrag abgezogen.
Ein simples Beispiel: Der Gesamtbetrag deiner Arzt- und Laborkosten beträgt 1000 Euro. Dadurch dass einige der enthaltenen Leistungen nicht beihilfefähig sind, erkennt die Beihilfe diese auch nicht an. So kann es durchaus sein, dass der Anerkennungsbetrag in deinem Fall nur bei 700 Euro liegt. Von diesem Betrag übernimmt die Beihilfe 50 Prozent, also nur 350 von 1000 Euro. Das ist ein gewaltiger Unterschied – gerade bei hohen Kranken- und Arztkosten – und kann den Kunden finanziell extrem belasten.
In der Realität sind die Versicherten von einer 100-prozentigen Absicherung also weit entfernt. Deswegen benötigen Beamte neben der Restkostenversicherung den wichtigen Beihilfeergänzungstarif. Daher fragen wir uns: Wie kann man hier die besten PKV für Beamte küren, ohne den Beihilfeergänzungstarif im Vergleich zu erwähnen?
PKV für Beamte im Test: Verzerrte Ergebnisse durch Verallgemeinerung
Etwas weiter oben im Handelsblatt-Artikel werden die jeweilige Höhe der Beihilfe in Abhängigkeit vom Familienstand sowie der Eigenanteil in einer Grafik dargestellt. Hier werden zwar die speziellen Regelungen der Bundesländer erwähnt, jedoch im weiteren Verlauf nicht berücksichtigt.
Beispielsweise steigt in Hessen der Beihilfeanspruch mit jedem Kind um fünf Prozent und bei stationären Behandlungen sogar um 15 Prozentpunkte. In Sachsen gibt es bereits ab dem ersten Kind 70 und ab dem zweiten 90 Prozent Beihilfe! Hinzu kommt, dass jedes Bundesland seine eigene Beihilfeverordnung hat und darin festlegt, welche Leistungen beihilfefähig sind und welche nicht, d.h. es existieren 16 – inklusive des Bundes sogar 17 – verschiedene Verordnungen. Zum Beispiel sind in einigen Ländern Wahlleistungen im Krankenhaus und Heilpraktikerbehandlungen nicht beihilfefähig.
Durch die unterschiedlichen Grundvoraussetzungen der Versicherten ergeben sich natürlich Unterschiede in den Versorgungslücken und Ansprüche an die PKV sowie an die Beihilfeergänzungstarife. Ein ordentlicher PKV Vergleich müsste für Beamte also separat für jedes Bundesland erstellt werden. Die genannten Punkte sorgen für eine totale Verzerrung der Ergebnisse und somit für einen PKV Vergleich, der vielen Kunden eher schaden als helfen dürfte.
Wie werden die Privaten Krankenversicherungen für Beamte bewertet?
In den vorangegangenen PKV-Vergleichen wurde noch beschrieben, wie getestet und nach welchen Kriterien eine Private Krankenversicherung für Beamte bewertet wurde. Zugrunde gelegt wurde ein 30-jähriger Musterbeamte – genau wie heute. Doch es gab einen gewaltigen Unterschied: Im Test zuvor wurden Tarife mit 500 Euro Selbstbeteiligung pro Jahr verglichen. Allein deswegen haben wir den kompletten PKV Test in Frage gestellt: Wir würden einem Beamten generell keinen Selbstbehalt empfehlen! Für Beamte, die bis zu 50 Prozent ihrer Krankenkosten erstattet bekommen und sich in vielen Bundesländern bereits über die Kostendämpfungspauschale jährlich an den medizinischen Kosten beteiligen, macht eine zusätzliche Selbstbeteiligung absolut keinen Sinn. Zudem gibt es sehr wenige gute Beamtentarife am Markt, die eine Selbstbeteiligung enthalten. Im darauffolgenden Jahr hat die Ratingagentur anscheinend dazugelernt und den Selbstbehalt im Tarifvergleich gestrichen.
Jede Ratingagentur kommt zu anderen Ergebnissen
Es ist nicht verwunderlich, dass wenn man nach Testsiegern googelt, nahezu jede Ergebnisseite einen anderen Sieger hervorbringt. Jede Ratingagentur legt andere Parameter für ihren PKV-Vergleich zugrunde und gewichtet Faktoren unterschiedlich. Das aktuelle Beispiel zeigt wunderbar, dass sogar ein und dieselbe Agentur innerhalb kürzester Zeit zu völlig unterschiedlichen Testergebnissen kommt: Die Ratingagentur Franke und Bornberg, auf die sich der PKV Test im Handelsblatt bezieht, gewichtete für den Vergleich im Jahr 2024 die Leistungen der PKVs mit 60 Prozent, die Beitragshöhen mit 30 Prozent und die Finanzstärke der jeweiligen PKV mit 10 Prozent. Für den zuvor veröffentlichten Vergleich im Handelsblatt wurden die Leistungen der Versicherungen allerdings noch mit 50 Prozent und die Finanzstärke der Anbieter mit 20 Prozent gewichtet. Was ist passiert? Warum sind die Leistungen einer Krankenkasse plötzlich wichtiger als im Jahr zuvor?
Im aktuellen Tarifvergleich von 2026 wurde der besagte Abschnitt gänzlich entfernt. Hat man etwa unsere Kritiken gelesen?!

Die Krux ist natürlich nun, dass für den Leser völlig unklar bleibt, nach welchen Kriterien die PKV bewertet wurden. Zitat:
„Die Ratingagentur Franke und Bornberg hat für das Handelsblatt zehn private Krankenversicherungen für Beihilfeberechtigte verglichen und ein Ranking erstellt.“
Und weiter:
„Von den 10 privaten Krankenversicherungen für Beamte schnitten fünf mit der Bewertung “exzellent” ab, fünf erhielten die Note “sehr gut” – insgesamt ein starkes Ergebnis.“
Handelsblatt-Artikel, Stand 30.09.2026
Anschließend werden munter Punkte für irgendwelche „Leistungen“ verteilt, die nie erläutert werden:
- „Für ihre Leistung erhielt die Versicherung 96 von 100 Punkten.“
- „Die Arag bietet hier den günstigsten Tarif für den Musterbeamten und rangiert damit sogar auf Platz 3 (ebenfalls „exzellent“, 90 Punkte).“
- „So verlangt die auf dem zehnten Platz stehende UKV monatlich über 418 Euro, ihre Leistung kommt allerdings auf 80 von 100 Punkten.“
Scheint zumindest so, als würde der Preis immerhin noch eine wesentliche Rolle spielen.
Fragwürdige Kriterien: Beitragshöhe der PKV darf nicht relevant für die Bewertung sein
Was der Handelsblatt-Text korrekt formuliert: Teurer versichert ist nicht gleich besser. Die Hallesche Krankenversicherung ist in der Tat teurer in den Beamtentarifen, aber verglichen mit der günstigeren Barmenia viel schlechter in den Leistungen. Es gibt allerdings auch einige Billiganbieter, die Kunden mit besonders niedrigen Beträgen locken, dafür aber gleichzeitig deutlich an den Leistungen einsparen. Deswegen verwundert es umso mehr, dass die Höhe der Beiträge für das Ranking zuletzt noch mit 30 Prozent bewertet wurde – was unserer Meinung nach völlig irrsinnig ist. Die Höhe der Beiträge sollte am wenigsten interessieren, denn:
- Beamte müssen nur die Restkosten privat versichern. Sie müssen nur 30 bis 50% ihrer PKV-Beiträge selbst tragen. In diesem Blogbeitrag erläutern wie genau, wie sich die Kosten einer privaten Krankenversicherung für Beamte zusammensetzen.
- Billige Tarife decken wichtige und teure Gesundheitsleistungen nicht ab. Die Leistungen, die eine Private Krankenversicherung für Beamte enthält, sind das Allerwichtigste. Wir haben nur diese eine Gesundheit! Und was bringt es dir, monatlich ein paar Euro zu sparen, wenn du bei diversen medizinischen Behandlungen und Hilfsmitteln selbst draufzahlen musst. Günstige Beamtentarife enthalten z.B. oft Übernahmegrenzen bei Material- und Laborkosten für Zahnersatzmaßnahmen, Kuren, Behandlungen durch Heilpraktiker und auch für Physiotherapien.
- Bei günstigen Tarifen muss man mit hohen Beitragssteigerungen rechnen. Wer billig kauft, kauft zweimal – ein Sprichwort, das viel Wahrheit in sich trägt. Denn wer sich bei der Wahl seiner Beamtenversicherung für die billigsten Beiträge entscheidet, bezahlt dies später durch regelmäßige Beitragssteigerungen und Lücken im Versicherungsschutz.
- Ein Teil der monatlichen Versicherungsprämien ist steuerlich absetzbar. Auch diesen Aspekt sollte man in der Kalkulation der monatlichen Kosten nicht außer Acht lassen.
Checkliste: Die wichtigsten Kriterien einer Beamten-PKV
Wer sich einen gut sortierten Überblick machen will, welche Kriterien im Leistungskatalog wirklich wichtig sind und worauf Beamte bei ihrem PKV-Tarif achten müssen, findet alle Punkte in unserer Checkliste zum Herunterladen:
Nachteile der Öffnungsaktionen werden verschwiegen
Am Ende des Artikels werden Vorteile aufgelistet, „Warum Beamte in der PKV besser aufgehoben sind“ als in der GKV. Auch hier werden Punkte genannt, welche wir so nicht unterstützen würden. Auszug aus dem Handelsblatt Online-Artikel (Stand: September 2026):
Risikozuschläge sind auf 30 Prozent begrenzt. Beamte können sich unabhängig von ihrem Alter und Gesundheitszustand immer privat versichern. Möglich macht das die sogenannte Öffnungsaktion der privaten Krankenkassen, an der 16 PKVs teilnehmen. Die Öffnungsaktion gilt für den erstmaligen Zugang zur PKV. Wer Vorerkrankungen hat, muss mit Risikozuschlägen rechnen, diese sind aber auf 30 Prozent begrenzt. Lehnt der Versicherer wegen einer schweren Vorerkrankung den Antrag ab, muss der Beamte die gesetzliche Krankenkasse wählen.
Handelsblatt, Stand 30. September 2026
Fakt ist: Man kann sich mit der Öffnungsaktion trotz Vorerkrankung mit 30 Prozent Risikozuschlag versichern. Was hier aber in keinem Wort erwähnt wird: Die genannten Tarife können nicht beihilfekonform angeboten werden. Das heißt, auch der so wichtige Beihilfeergänzungstarif wird NICHT angeboten. Möglicherweise sind wichtige privatärztliche Behandlungen nicht enthalten und auch Kurtagegeld und Krankenhaustagegeld werden nicht angeboten. Über die erheblichen Nachteile der PKV Öffnungsaktionen wird viel zu selten aufgeklärt und sie fallen auch hier einfach unter den Tisch.
Was natürlich auch nicht erwähnt wird, und ein enormer Vorteil ist, wenn man einen ungebundenen Makler an seiner Seite hat: die Möglichkeit der anonymen Risikovoranfrage. Damit können wir bei verschiedenen (Wunsch-) Anbietern ohne deine persönlichen Daten (Name, Anschrift, Geburtsdatum) kostenfrei prüfen, ob und zu welchen Konditionen du aufgenommen würdest.
Es gibt außerdem besondere Umstände, durch die Beamte möglicherweise mit der gesetzlichen Krankenversicherung günstiger wegkommen, z.B. Beamte mit niedriger Besoldung und mehreren Kindern. Ob die GKV wirklich die bessere Alternative ist, muss im Einzelfall geprüft werden. Gerne vergleichen wir die Leistungen und Kosten der gesetzlichen und privaten Versicherer für dich.
Per Vergleichsrechner zur passenden PKV? Bitte nicht!
Ein wenig schleierhaft ist uns die Aussage am Ende des Artikels, dass man sich mit Hilfe von Online-Vergleichsrechnern einen Überblick über die PKV-Tarife am Markt verschaffen kann. Davon raten wir dringend ab, wie wir auch in unserem Beitrag zum „PKV-Vergleich mit Check24 & Co.“ erläutern. Die Leistungskataloge der rund 50 Anbieter in Deutschland sind schon in ihren Standardtarifen so unterschiedlich, dass – wenn man die Ergänzungstarife hinzuzieht – eine unzählige Vielfalt an Tarifoptionen entsteht, welche nach individuellen Kriterien gefiltert werden müssen. Die Wahl einer Privaten Krankenversicherung ist (im besten Fall) eine Entscheidung fürs Leben. Die sollte man keinem Onlineportal überlassen.
Kostenlose & unverbindliche Online-Beratung
Fazit: Welche Private Krankenversicherung für Beamte ist 2026 die beste?
Unsere Kunden wissen und schätzen uns dafür, dass wir uns mit allen Versicherungsgesellschaften am Markt beschäftigen und vor allem kritisch mit deren PKV Tarifen auseinandersetzen. Nach fast zwei Jahrzehnten im Versicherungsgeschäft können wir dir versichern, dass …
- … es auch im Jahr 2026 nicht den einen, ultimativen Testsieger unter den Beamtenversicherungen geben wird. Verschiedene Rating-Agenturen, Wirtschaftsmagazine, Verbraucherportale und Journalisten werden ihre ganz eigenen Kriterien für ihren Vergleich und für die Wahl der besten Privaten Krankenversicherung heranziehen. Leider sind diese sogenannten „PKV Tests“ oft fehler- und lückenhaft, da im Bereich der Beamtenversicherungen viel Unwissenheit herrscht. Die Versicherungsgesellschaften werden sich jedoch mit dem Testsiegel „Sehr gut“ schmücken, was viele Verbraucher in die Irre führen und im schlimmsten Fall einen minderwertigen und teuren Versicherungsschutz bedeuten kann.
- … es gefährlich und fahrlässig ist, Tarife und Beiträge Privater Krankenversicherungen mit den PKV Tarifen für Beamte zu vergleichen. Die Testsieger der Privaten Krankenversicherungen bieten bei Weitem NICHT die besten Beamtentarife. Hinzu kommt, dass die länderspezifischen Verordnungen und Beihilfeergänzungstarife nicht berücksichtig werden. Wie wir in diesem Artikel aufzeigen, bieten die größten und beliebtesten Beamtenversicherer ausgerechnet hier die schlechtesten Leistungen.
- … die beste Private Krankenversicherung für Beamte sich aus dem Vergleich der wichtigsten, individuellen Faktoren ergibt:
– Beamtenstatus (Beamtenanwärter, Beamter auf Probe, Beamter auf Lebenszeit)
– Beihilfeverordnung des jeweiligen Bundeslandes
– Eintrittsalter bei Abschluss der PKV
– Gesundheitszustand bei Abschluss der PKV
– persönliche Krankheitsgeschichte, Vorerkrankungen, chronische Krankheiten
– individuelle Bewertung und Gewichtung der Tarifleistungen (z.B. bei Zahnersatz, Sehhilfen, Behandlungen bei Heilpraktikern, Kuren oder Therapien)
Wenn du diese Faktoren bei der Wahl deiner Privaten Krankenversicherung berücksichtigst, findest du deinen persönlichen Testsieger was die Leistungen und monatlichen Prämien betrifft.
Durch den unabhängigen Vergleich die beste PKV für Beamte finden
Durch den unabhängigen Vergleich die beste PKV für Beamte finden
Wir von Beamtenservice verdienen unser Geld damit, indem wir das „Kleingedruckte“ der einzelnen Krankenkassen miteinander vergleichen und von der jeweiligen Gesellschaft für unsere Arbeit honoriert werden. Wir arbeiten dabei nicht mit ein paar ausgewählten Gesellschaften zusammen, sondern vergleichen die besten Beamtentarife auf dem Markt und können somit die beste PKV für dich herausfiltern. Für dich ist und bleibt dieser Service kostenlos.
Dein Vorteil bei uns: Wir stehen dir immer beratend zur Seite. Sei es beim Ausfüllen der Beihilfeanträge, bei den Gesundheitsfragen oder bei Uneinigkeiten mit deiner Gesellschaft – auch nach dem Abschluss deiner PKV.
Inhaltsverzeichnis
- Wer steckt hinter dem PKV-Vergleich für Beamte?
- Unglaubwürdig: Zwei mal im Jahr neue Testsieger
- Unsere Bewertung der alten und neuen Testsieger 2026
- Gefährliche Lücken im PKV-Vergleich für Beamte
- Verzerrte Testergebnisse durch Verallgemeinerung
- Kriterien: Wie wird getestet?
- Warum die Beitragskosten kein Kriterium sein dürfen
- Fazit: Welche Private Krankenversicherung ist für Beamte die beste?
Was unsere Mandanten sagen
Über 119 verifizierte Bewertungen mit einer Durchschnittsnote von 5,00 / 5,00 auf ProvenExpert. Beamtinnen, Beamte und Anwärter berichten von ihrer Beratung – ehrlich, persönlich und auf den öffentlichen Dienst zugeschnitten.
Kostenlosen Vergleich anfordern
Wir vergleichen für Sie das Kleingedruckte und beraten zu 100% neutral und ungebunden.
Kostenlose Beamten-Beratung vereinbaren
PKV, Beihilfe-Ergänzung, Dienstunfähigkeit & Pflege – ein Ansprechpartner, alle Anbieter.
- Antwort innerhalb 24 h
- 100 % neutral & ungebunden
- Spezialmakler seit 1998
„*“ zeigt erforderliche Felder an


