
PKV für Beamte · Stand September 2026
Beamte auf Probe: Beihilfe und Krankenversicherung – Leitfaden 2026
Sie sind frisch auf Probe verbeamtet und müssen jetzt entscheiden, wie Sie sich krankenversichern? Dieser Ratgeber erklärt, wie die Beihilfe für Beamte auf Probe funktioniert, ab wann Sie beihilfeberechtigt sind, was PKV und GKV 2026 realistisch kosten und welche Fristen Sie in den ersten sechs Monaten nicht verstreichen lassen sollten.
Spezialisiert ausschließlich auf den öffentlichen Dienst seit 2008.
Versicherungsmakler nach §34d GewO mit laufender IDD-Weiterbildung.
Beamtinnen, Beamte, Anwärter und Pensionäre aus allen Bundesländern.
Wir sind nicht an Versicherer gebunden und beraten anbieterneutral.
Home » Private Krankenversicherung » Beamte auf Probe
Shahryar Honarbakhsh, unabhängiger Versicherungsmakler für Beamte (§ 34d GewO). Spezialisiert auf Beihilfe und private Krankenversicherung für Beamte seit 2008. Mitglied im Bundesverband der Sachverständigen für das Versicherungswesen e.V.
Stand: 25.09.2026
Das Wichtigste in Kürze
- Als Beamter auf Probe ist man ab Tag der Ernennung beihilfeberechtigt. Beim Beihilfeanspruch gibt es keine Wartezeit und keinen Unterschied zum Beamten auf Lebenszeit.
- Die Beihilfe übernimmt für Beamte auf Probe, je nach Familiensituation und Bundesland, zwischen 50 und 90 Prozent ihrer Krankheitskosten (nicht des Versicherungsbeitrags). Für die restlichen 30 bis 50 Prozent brauchen Sie nur noch die Restkostenversicherung einer PKV.
- Für die meisten Beamten auf Probe ist die private Krankenversicherung (PKV) die günstigere Wahl: typischerweise 250 bis 350 Euro monatlich statt 900 bis 1.300 Euro (ab 2027) in der freiwilligen gesetzlichen Krankenversicherung (GKV) – dort gibt es für Beamte in vielen Bundesländern keinen Arbeitgeberzuschuss.
- Die GKV kann in bestimmten Situationen trotzdem sinnvoll sein: bei kinderreichen Familien, bei langfristig niedriger Besoldung oder schweren Vorerkrankungen.
- Sechs-Monats-Frist beachten: Die Öffnungsaktion der PKV garantiert Aufnahme trotz Vorerkrankungen, aber nur innerhalb von sechs Monaten nach der erstmaligen Verbeamtung.
- Ehepartner sind nicht automatisch mitversichert oder beihilfeberechtigt. Beihilfe erhalten sie nur unterhalb einer Einkommensgrenze, die je nach Bundesland variiert. Ehepartner benötigen dann ebenfalls einen eigenen PKV-Tarif.
Beamte auf Probe: Die Probezeit im Beamtenverhältnis
Wer eine neue Arbeitsstelle antritt, durchläuft in der Regel eine Probezeit von drei bis sechs Monaten. Im Beamtenverhältnis ist das anders geregelt: Hier ist die Probezeit ein eigener Status. Das Beamtenverhältnis auf Probe dient dazu, Eignung, Befähigung und fachliche Leistung für die spätere Übernahme auf Lebenszeit festzustellen. Dabei gelten strenge Maßstäbe. In der Regel geht ihm der Vorbereitungsdienst als Beamtenanwärter bzw. Beamter auf Widerruf voraus; zwingend ist das jedoch nicht, etwa bei anderen Bewerberinnen und Bewerbern oder bei extern erworbener Laufbahnbefähigung.
In den meisten Ländern beträgt die Probezeit für Beamte drei Jahre, beim Bund gilt bei Anrechnung gleichwertiger Tätigkeiten mindestens ein Jahr. Für Landes- und Kommunalbeamte gibt das Beamtenstatusgesetz (§ 10 BeamtStG) den Rahmen von sechs Monaten bis fünf Jahren vor; die Einzelheiten regeln die Landesbeamtengesetze und Laufbahnverordnungen. Spätestens nach fünf Jahren erfolgt die Umwandlung auf eine Verbeamtung auf Lebenszeit (sofern die beamtenrechtlichen Voraussetzungen vorliegen). Doch viele Privilegien der Staatbediensteten gelten bereits für den Status Beamter auf Probe: allen voran der Beihilfeanspruch.
Ausnahme: Polizeivollzugs- und Feuerwehrbeamte haben in vielen Ländern Heilfürsorge statt Beihilfe. Für sie ist eine Anwartschaftsversicherung das Thema, noch nicht die Frage nach der Restkostenversicherung.
Krankenversicherung für Beamte auf Probe
Die Beihilfe: Der entscheidende Vorteil für Beamte in der PKV
Normalerweise sind Auszubildende Mitglieder in einer gesetzlichen Krankenversicherung. Anders verhält es sich in einer Beamtenlaufbahn. Ziel der Ausbildung eines Beamtenanwärters und der anschließenden Probezeit ist (nach bestandener Prüfung) eine Verbeamtung auf Lebenszeit. Der Beihilfeanspruch besteht bereits ab dem ersten Tag der Ausbildung und damit natürlich genauso mit dem darauf folgenden Beamtenstatus „Beamter auf Probe“.
Durch die Beihilfe, die nur in Kombination mit einer privaten Krankenversicherung gewährt wird, fällt der monatliche Beitrag zur Krankenversicherung deutlich günstiger aus, als in einer gesetzlichen Krankenversicherung. Im Gegensatz zu Angestellten oder Selbstständigen, bekommt man als Beamter bei den PKV-Anbietern spezielle Beihilfetarife – sogenannte Restkostentarife – , die nur den Teil abdecken, den die Beihilfe nicht absichert.
Wie funktioniert die Beihilfe für Beamte auf Probe genau?
Die Beihilfe, genauer die individuelle Beihilfe, ist eine anteilige Erstattung der entstandenen Arzt- und Behandlungskosten.
Also anders als bei Angestellten, die einen Arbeitgeberzuschuss erhalten, beteiligt sich Ihr Dienstherr nicht an Ihrem Monatsbeitrag, sondern an den tatsächlichen Krankheitskosten. Die Ausnahme ist die pauschale Beihilfe (dazu weiter unten).
Grund für die Beihilfe ist die besondere, verfassungsrechtliche Fürsorgepflicht des Staates für seine Beamten. Bei Krankheit übernimmt der Dienstherr damit je nach Familienstand und Bundesland einen festen Prozentsatz der Kosten (in der Regel zwischen 50 % und 70 %).
Vereinfachtes Beispiel für den Ablauf im Alltag:
- Sie gehen zum Arzt und erhalten eine Rechnung (Privatliquidation nach der Gebührenordnung für Ärzte (GOÄ)).
- Sie reichen die Rechnung bei Ihrer Beihilfestelle ein, meist digital über ein Portal oder eine App.
- Die Beihilfestelle erstattet Ihren Bemessungssatz, üblicherweise 50 bis 70 Prozent der (beihilfefähigen) Leistungen wie Arzt- und Behandlungskosten oder Medikamente.
- Denselben Rechnungsbeleg reichen Sie bei Ihrer privaten Krankenversicherung ein, die den Rest übernimmt. Die Qualität der PKV entscheidet hier, ob alle Kosten übernommen werden oder Eigenanteile bleiben.
Wichtig: Da nicht alle medizinischen Leistungen beihilfefähig sind oder nachträglich vom Bundesland gekürzt werden können, ist ein PKV-Tarif inklusive Beihilfeergänzungstarif entscheidend, der diese Lücken schließt und zukünftige Kürzungen auffängt. Auch dazu unten mehr.
Höhe und Leistungen der Beihilfe für Beamte auf Probe
Für Beamte gelten die gleichen Beihilfesätze (Bemessungssätze) wie für Beamte auf Lebenszeit. Die exakte Höhe und der Umfang der Leistungen der Beihilfe werden bei Bundesbeamten nach der Bundesbeihilfeverordnung (BBhV), bei Landesbeamten durch die jeweilige Beihilfeverordnung des Bundeslandes geregelt.
Beispielsweise erhalten Beihilfeberechtigte in Sachsen ab dem zweiten Kind sogar 90 % Beihilfe und müssen nur noch 10 % bei ihrer privaten Krankenversicherung selbst absichern. In den meisten Bundesländern gilt jedoch der Bemessungssatz von 50 %, dieser steigt ab dem zweiten Kind auf 70%.
Bei den beihilfefähigen Aufwendungen und Erstattungssätzen sind die Unterschiede deutlich größer. Typische Lücken entstehen aufgrund von Höchstbeträgen, etwa für Sehhilfen, Heilmittel (Deckelung der Preise), Hilfsmittel und Zahnersatzmaßnahmen. In einigen Ländern wie Bayern oder Baden-Württemberg werden Heilpraktikerleistungen und Wahlleistungen im Krankenhaus anteilig von der Beihilfe bezahlt, in Bremen, Hamburg und im Saarland jedoch gar nicht. Welche Beihilfesätze und Leistungsgrenzen in Ihrem Bundesland gelten, erfahren Sie hier: Alle Infos zur Beihilfe für jedes Bundesland
Reguläre Beihilfesätze für Beamte auf Probe
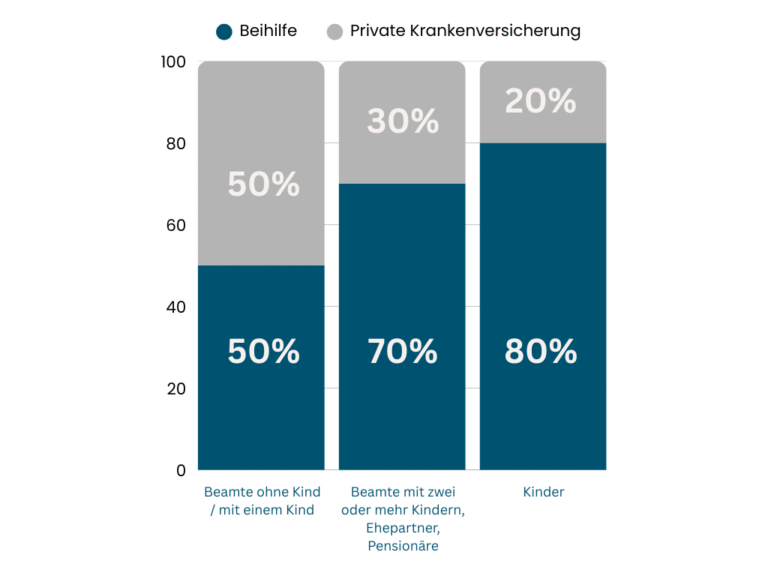
Ausnahmen gelten in Bremen, Hessen und Baden Württemberg
Beamte haben, je nach Behandlung, einen Anspruch auf 50 bis 65 % Beihilfe, der sich für jeden beihilfeberechtigten Angehörigen (Ehepartner/Kinder) um fünf Prozent bis auf maximal 70/85 % erhöht.
Beamte haben einen 50 % Beihilfeanspruch, der sich für jeden beihilfeberechtigten Angehörigen (Ehepartner/Kinder) um fünf Prozent bis auf maximal 70 % erhöht.
Beamte, die nach dem 31.12.2012 beihilfeberechtigt wurden, sowie deren Ehepartner haben 50 % Beihilfeanspruch, Kinder erhalten 80 % Beihilfe. Beamte, die vor dem diesem Stichtag beihilfeberechtigt waren, erhalten Beihilfe nach den oben im Text genannten, allgemeinen Regelungen.
Haben Sie konkrete Fragen zu Ihrer Beihilfe oder Ihrem Beihilfeanspruch, wenden Sie sich bitte an die zuständige Beihilfestelle Ihres Bundeslandes.
Mehr Infos zum Beihilfeanspruch für Beamte und Beamtenanwärter
Schließen die Beihilfe-Lücken: PKV-Restkostentarif mit Beihilfeergänzung
Vor allem für junge Beamte auf Probe ist der Einstieg in die private Krankenversicherung besonders erschwinglich. Da sich aber die Beihilfe-Lücken von Land zu Land unterscheiden und genauso die Qualität der PKV-Tarife, sollten die Wahl des Anbieters und der Tarifbausteine gut durchdacht sein.
Nicht alle Beihilfetarife bieten gleich gute Erstattungssätze und Leistungen – besonders bei Sehhilfen, Zahnersatz, Heilpraktiker, Kuren, Psychotherapie und stationärer Krankenhausbehandlungen können die Unterschiede enorm sein und im Ernstfall hohe Zuzahlungen aus eigener Tasche fordern.
Was hier zusätzlich von großer Bedeutung ist: ein passender Beihilfeergänzungstarif, welcher nicht nur Leistungslücken schließt, sondern auch vor zukünftigen Kürzungen der Beihilfe schützt. Dieser ergänzende Tarifbaustein der PKV macht im PKV-Vergleich einen entscheidenden Unterschied, wird jedoch von vielen Beratern oder Online-Vergleichsportalen vergessen. Worauf es beim Beihilfeergänzungstarif im Detail ankommt, erklären wir in diesem Ratgeber: Was ist ein Beihilfeergänzungstarif und was sollte er leisten?
Kostenfreie Beratung & Vergleich für Beamte auf Probe
Lassen Sie Ihre Beihilfeverordnung und Ihren PKV-Bedarf in einem kostenlosen Erstgespräch prüfen. Wir analysieren Ihre individuelle Situation und begleiten Sie bei der Auswahl der passenden Krankenversicherung. Anbieterneutral und ohne Verkaufsdruck.
Wahlfreiheit für Beamte auf Probe, aber was ist besser: GKV oder PKV?
Beamte auf Probe haben genau wie alle anderen Beamten die Wahlfreiheit zwischen gesetzlicher und privater Krankenversicherung. Für die große Mehrheit ist die PKV nicht nur wirtschaftlich die deutlich bessere Lösung, sondern auch qualitativ.
- Aus strukturellen Gründen: Die individuelle Beihilfe wird nur in Kombination mit dem Restkostentarif (Beihilfetarif) einer PKV gewährt. Hier müssen Sie maximal die Hälfte der Gesundheitsversorgung versichern. In den meisten Bundesländern steigt der Satz ab dem 2. Kind von 50 auf 70% und erhöht sich auch im Ruhestand auf 70 %. Damit werden die eigenen PKV-Beiträge nochmals reduziert. In Bundesländern ohne die Option der pauschalen Beihilfe, zahlen Beamte in der gesetzlichen Krankenkasse den vollen Beitrag ohne Zuschuss aus eigener Tasche.
- Pauschale Beihilfe meist nachteilig: Selbst wenn man als Beamter auf Probe in einem Bundesland mit pauschaler Beihilfe bedienstet ist und sich für die Pauschale entscheidet, bekommt man in der gesetzlichen Krankenversicherung nur einen 50%igen Zuschuss zum Beitrag. Dieser erhöht sich weder bei Kindern noch im Ruhestand und eine Rückkehr zum klassischen Beihilfemodel mit PKV ist ausgeschlossen. Ausführlicher begründen wir Vor- und Nachteile der Pauschalen Beihilfe in diesem Blogbeitrag.
- Beitragsberechnung: Die Beiträge in der gesetzlichen Krankenkasse berechnen sich nach der Höhe der Besoldung und allen weiteren Einkünften aus Vermietung und Verpachtung, Kapitalerträgen usw. Für die Kalkulation wird das Einkommen bis zur Beitragsbemessungsgrenze von derzeit 5.812,50 Euro (Stand 2026) berücksichtigt. Demnach liegt der Höchstbetrag für die freiwillige Mitgliedschaft in der GKV für Beamte (inklusive Pflegepflichtversicherung) im Schnitt zwischen ca. 1.168 bis 1.203 Euro im Monat. Die Beiträge in der PKV dagegen werden dagegen nach dem individuellen Risiko (Eintrittsalter, Gesundheitszustand beim Abschluss und gewähltem Tarif) berechnet. Ein geldwerter Vorteil für junge und vergleichsweise gesunde Beamte auf Probe.
- Schlechte Leistungen und regelmäßigen Kürzungen der GKV: Der letzte, aber alles entscheidende Punkt ist das große Leistungsgefälle der Zweiklassenmedizin in Deutschland. In der gesetzlichen Krankenkasse gilt das Sachleistungsprinzip: Die Leistungen müssen „ausreichend, zweckmäßig und wirtschaftlich“ sein und dürfen das Maß des Notwendigen nicht überschreiten“. Leistungen dürfen regelmäßig gekürzt werden. Die PKV verfährt dagegen nach dem Kostenerstattungsprinzip. Hier hat man ein Mitspracherecht bei der Wahl der Behandlung, der Ärzte und Krankenhäuser. Die medizinische Versorgung ist qualitativ hochwertiger und es kann auf alternative und innovativere Heilmethoden zurückgegriffen werden. Und: Einmal vertraglich vereinbarte Leistungen gelten in der privaten Krankenversicherung ein Leben lang.
Noch ausführlicher erklären wir die Unterschiede zwischen GKV und PKV für Beamte hier: Sollten Beamte sich privat oder gesetzlich versichern?
Lohnt sich die PKV für Beamte auf Probe immer?
Nein, auch wenn die reine Beitragsrechnung fast immer für die PKV spricht. Drei Konstellationen verdienen eine genaue Prüfung:
- Große Familie mit einem Einkommen: Bei drei oder mehr Kindern und einem Partner ohne eigenen Beihilfeanspruch kann die beitragsfreie Familienversicherung der GKV die Bilanz drehen. Berechnen lässt sich das jedoch nur für den tatsächlichen Einzelfall.
- Erhebliche Vorerkrankungen: Ein dauerhafter Risikozuschlag von 30 Prozent kostet über 40 Jahre schnell einen fünfstelligen Betrag – bei einem Grundbeitrag von 300 Euro sind das rund 1.080 Euro Mehrkosten pro Jahr. Bei jeglicher Art von Vorerkrankung oder chronischen Leiden empfehlen wir daher eine anonyme Risikovoranfrage bei mehreren Anbietern durchzuführen.
- Unsichere Berufslaufbahn: Wird die Probezeit nicht bestanden oder wechseln Sie in ein Angestelltenverhältnis, entfällt der Beihilfeanspruch. Nur höher Verdienende (über Jahresarbeitsentgeltgrenze) können dann ihre Tarife umstellen lassen – oder wenn man direkt in die Selbstständigkeit wechselt. Aber: Wenn Sie pflichtversichert werden, sich aber die Chance auf Ihren guten PKV-Tarif für einen eventuellen Wechsel zurück sichern wollen, können Sie mit einer Anwartschaft Ihren Gesundheitszustand einfrieren lassen und Ihre Tarife in Zusatztarife umstellen lassen.
Ganz wichtig: In unserer professionellen Beratung werden wir niemandem zur PKV raten, für dessen Lebenssituation die gesetzliche Krankenkasse die bessere und günstigere Wahl ist. Nutzen Sie die kostenfreie Vergleichsmöglichkeit und – z.B. bei Vorerkrankungen – unsere Möglichkeit der anonymen Risikovoranfrage: Damit können wir vor dem eigentlichen Antrag prüfen, ob und zu welchen Bedingungen ein privater Krankenversicherer Sie aufnehmen würde.
Wie hoch sind die Kosten für eine private Krankenversicherung für Beamte auf Probe?
Die realistische Spanne liegt 2026 bei 250 bis 500 Euro monatlich. Für aktive Beamte zwischen 25 und 45 Jahren mit 50 Prozent Beihilfe ist der Bereich 250 bis 380 Euro typisch.
Aktuelle Marktauswertungen bestätigen das: Für einen 30-jährigen, ledigen Bundesbeamten mit 50 Prozent Beihilfe werden je nach Anbieter und Leistungsniveau Beiträge um 290 bis 340 Euro genannt; sehr gut bewertete Tarife mit Einbettzimmer und ohne Selbstbehalt beginnen bei rund 300 Euro. Hinzu kommt die private Pflegepflichtversicherung, die für Beihilfeberechtigte 2026 im Schnitt bei etwa 56,50 Euro liegt.
Diese Faktoren bestimmen Ihre Beitragshöhe in der PKV:
- Eintrittsalter: der wichtigste Faktor. Der Unterschied zwischen Eintritt mit 25 und mit 45 kann sich über die Vertragslaufzeit auf einen hohen fünfstelligen Betrag summieren.
- Beihilfesatz: 70 Prozent statt 50 senkt den Beitrag strukturell um rund ein Drittel.
- Gesundheitszustand: Chronische Leiden und Erkrankungen, Übergewicht, Rückenprobleme, Allergien etc. können bei manchen Anbietern zu mehr oder weniger hohen Risikozuschlägen führen. (Die Öffnungsaktion der PKV garantiert zwar trotz schweren Vorerkrankungen die Annahme, sollte aber aufgrund einiger Nachteile die letzte Option bleiben. Alle Infos hier: So funktioniert die Öffnungsaktion für Beamte ) Hier in jedem Fall eine anonyme Risikovoranfrage durchführen lassen.
- Selbst gewähltes Leistungsniveau: Privatarzt wie Ober- oder Chefarztbehandlung, Ein- oder Zweibettzimmer, Kur-Tagegeld, Krankenhaustagegeld, etc.
- Anbieter und Tarifkalkulation: gleiche Leistung, unterschiedlicher Preis.
- Beitragsentlastungskomponente: kostet heute, senkt den Beitrag im Ruhestand.
- Annahmepolitik & Beitragskalkulation: Bei Versicherungsgesellschaften mit kulanter Annahmepolitik und besonders niedrigen Einstiegspreisen sind überdurchschnittliche Beitragsanpassungen vorprogrammiert.
Beamte auf Probe: Kostenvergleich GKV und PKV
Ein Rechenbeispiel für eine Beamtin auf Probe mit rund 4.500 Euro Bruttobesoldung, kinderlos, 30 Jahre alt:
| Freiwillige GKV | PKV mit 50 % Beihilfe | |
|---|---|---|
| Krankenversicherung | ca. 787 € (14,6 % + 2,9 % Zusatzbeitrag) | ca. 250–350 € je nach Tarif |
| Pflegeversicherung | ca. 189 € (4,2 % kinderlos) | ca. 55–60 € |
| Monatlich gesamt | rund 976 € | rund 310–410 € |
Der allgemeine GKV-Beitragssatz liegt 2026 unverändert bei 14,6 Prozent, der durchschnittliche Zusatzbeitrag wurde auf 2,9 Prozent festgesetzt (2025: 2,5 Prozent). Die Beitragsbemessungsgrenze beträgt 5.812,50 Euro monatlich. Daraus ergibt sich ein GKV-Höchstbeitrag von rund 1.017 Euro, zuzüglich Pflegeversicherung.
Was muss ein Beamter auf Probe bei der PKV-Wahl beachten?
Eine Checkliste für die Tarifprüfung:
- Beihilfekonformität und Anpassungsautomatik: Ändert sich Ihr Bemessungssatz – etwa durch das zweite Kind oder den Ruhestand –, muss sich der Tarif ohne neue Gesundheitsprüfung anpassen.
- Beihilfeergänzungstarif: Er schließt die Lücken, die durch Höchstbeträge, Ausschlüsse und Beihilfekürzungen entstehen.
- Umstellungsoption bei Statuswechsel: Für den Fall, dass die Verbeamtung auf Lebenszeit nicht kommt.
- Optionsrecht auf Leistungsverbesserung: Damit können Sie später ohne Gesundheitsprüfung in einen höherwertigen Tarif wechseln.
- Zahnersatz und Kieferorthopädie: Häufiger Streitpunkt und große Kostenposition im Leistungsfall.
- Beitragsstabilität statt Einstiegspreis: Prüfen Sie die Anpassungshistorie der letzten zehn Jahre.
Laden Sie hier unsere Übersicht mit den wichtigsten Leistungen der PKV herunter: Checkliste PKV für Beamte
Tipp: Lassen Sie vor jedem Antrag eine anonyme Risikovoranfrage bei mehreren Gesellschaften stellen. Das kostet nichts, dauert wenige Tage und schützt Sie vor einer Ablehnung. Denn diese müssen Sie bei einem neuen Antragsversuch angeben, was Ihre Chancen auf eine gute PKV ohne Risikozuschläge sinken lässt.
Welche ist die beste PKV für Beamte auf Probe im Test?
Für diese Frage gibt es keine allgemeingültige Antwort. Wer eine gibt, verkauft Ihnen etwas.
Ratingagenturen wie Franke und Bornberg, Morgen & Morgen sowie der map-report bewerten regelmäßig Beihilfetarife nach Leistungsumfang, Beitragsstabilität und Unternehmenskennzahlen. Diese Ratings sind ein Ausgangspunkt. Aber:
- Sie bewerten Modellkunden, nicht Sie. Ein Rating für einen 30-jährigen Bundesbeamten ohne Kinder sagt wenig über eine 34-jährige Lehrerin in Sachsen mit zwei Kindern.
- Der Beihilfesatz Ihres Dienstherrn bestimmt, welche Tarifvarianten überhaupt in Frage kommen.
- Ihre Gesundheitshistorie entscheidet, welche Anbieter Sie zu welchen Konditionen annehmen.
- Spitzenbewertung und hoher Beitrag hängen nicht zusammen: In aktuellen Auswertungen liegen bestbewertete Tarife teils unter dem Durchschnitt der Vergleichsgruppe.
Genauer erläutert haben wir das Problem mit den PKV-Tests und den vermeintlich unabhängigen Wirtschaftsmagazinen in diesem Artikel: Handelsblatt PKV-Test: Warum Testsieger nicht die beste Wahl sind
Was ist der günstigste PKV-Tarif für Beamte auf Probe?
Der günstigste Tarif ist selten der beste. Niedrige Einstiegsbeiträge entstehen meist durch drei Wege: hohe Selbstbeteiligung, reduzierte Leistungen (kein Einbettzimmer, gedeckelter Zahnersatz) oder eine knappe Kalkulation, die sich später in überdurchschnittlichen Beitragsanpassungen niederschlägt.
Sinnvoller ist die Frage: Welcher Tarif bietet das beste Verhältnis aus garantierten Leistungen, Beitragshistorie und Beitrag – bei meinem Beihilfesatz, meinem Alter und meinem Gesundheitszustand? Das lässt sich nur individuell beantworten.
Welche Änderungen gibt es beim Übergang von Beamter auf Probe zu Beamter auf Lebenszeit?
Bei der Beihilfe und privater Krankenversicherung gibt es keine Veränderung.
Der Bemessungssatz bleibt gleich, der PKV-Vertrag läuft unverändert weiter, es gibt keine neue Gesundheitsprüfung und keinen Wechselzwang. Was sich ändert, liegt außerhalb der Krankenversicherung – ist aber für Beamte auf Probe die wichtigere Baustelle: Erst mit der Verbeamtung auf Lebenszeit besteht Anspruch auf die amtsunabhängige Mindestversorgung bei Dienstunfähigkeit. Wird ein Beamter auf Probe dienstunfähig, droht außerhalb eines Dienstunfalls die Entlassung, in der Regel mit Nachversicherung in der gesetzlichen Rentenversicherung. Eine Dienstunfähigkeitsversicherung mit echter Dienstunfähigkeitsklausel gehört deshalb in dieser Phase auf die Prüfliste.
Der Beitrag Ihrer PKV ändert sich in dieser Zeit nur, wenn sich Ihr Beihilfesatz ändert – etwa durch das zweite Kind. Und er sinkt strukturell im Ruhestand, wenn die Beihilfe auf 70 Prozent steigt.
Sind Ehepartner automatisch bei der Beihilfe mitversichert?
Nein. Anders als in der gesetzlichen Familienversicherung entsteht kein automatischer Anspruch. Ihr Ehe- oder eingetragener Lebenspartner gilt nur dann als berücksichtigungsfähige Person, wenn sein Einkommen unter einer festen Grenze liegt.
Beim Bund gilt: Der Gesamtbetrag der Einkünfte im zweiten Kalenderjahr vor der Antragstellung – für Anträge in 2026 also das Steuerjahr 2024. Die Grenze liegt 2026 bei 22.648 Euro (2025: 21.832 Euro), ab 2027 bei 23.608 Euro. Seit 2024 wird sie jährlich an die Rentenwertentwicklung angepasst. Die Länder haben teils eigene Grenzen und eigene Bezugsjahre, NRW stellt beispielsweise auf das Kalenderjahr vor der Antragstellung ab. Liegt das Einkommen darunter, erhält Ihr Partner 70 Prozent Beihilfe und braucht nur einen 30-Prozent-Restkostentarif. Liegt es darüber, muss er sich vollständig eigenständig gesetzlich oder privat versichern.
Kinder sind berücksichtigungsfähig, solange sie im Familienzuschlag berücksichtigt werden, und erhalten 80 Prozent Beihilfe (Sachsen: 90 Prozent). Ihr PKV-Beitrag ist entsprechend niedrig.
Kann ich als Beamter auf Probe einfach in der GKV bleiben?
Ja, es gibt für Beamte keine Pflicht, in die PKV zu wechseln. Wer vor der Verbeamtung gesetzlich versichert war, kann sich freiwillig weiter dort versichern. Der Haken:
Sie zahlen den vollen Beitrag allein, berechnet auf Ihre Besoldung und weitere Einkünfte. Und diese Entscheidung ist praktisch eine Einbahnstraße. Ein späterer Wechsel in die PKV ist zwar rechtlich möglich, aber: Sie steigen mit höherem Eintrittsalter ein und haben sicherlich Krankheiten, Behandlungen und damit Diagnosen in ihrer Patientenakte angesammelt, welche die Aufnahme erschweren oder hohe Risikozuschläge fordern. Die Frist für die Öffnungsaktion wäre außerdem abgelaufen.
Wann lohnt sich die GKV für Beamte auf Probe?
Die GKV kann die bessere Wahl sein, wenn mindestens einer dieser Punkte auf Sie zutrifft:
- Mehrere Kinder und ein nicht erwerbstätiger Partner. In der GKV sind Familienangehörige ohne eigenes Einkommen beitragsfrei mitversichert. In der PKV kostet jedes Familienmitglied einen eigenen Beitrag – auch wenn Kinder mit 80 Prozent Beihilfe nur 20 Prozent Restkosten verursachen und deshalb oft nur 30 bis 60 Euro monatlich kosten.
- Schwere Vorerkrankungen, bei denen selbst die Öffnungsaktion nur einen 30-Prozent-Zuschlag über Jahrzehnte bedeutet.
- Ein Bundesland mit pauschaler Beihilfe und der Wunsch, in der gewohnten gesetzlichen Kasse zu bleiben.
- Eine realistische und konkrete Perspektive, den Beamtenstatus zu verlassen – etwa weil Sie einen Wechsel in die freie Wirtschaft beabsichtigen.
Fazit: PKV für Beamte auf Probe meist die klügste Wahl
Der Einstieg in das Beamtenverhältnis auf Probe ist der ideale Zeitpunkt, um die Weichen für eine erstklassige Gesundheitsversorgung zu stellen. Durch den Anspruch auf Beihilfe erweist sich die private Krankenversicherung für die meisten Beamten nicht nur als leistungsstärkste, sondern auch als wirtschaftlich attraktivste Option. Eine Restkostenversicherung deckt genau den Anteil ab, den der Dienstherr nicht übernimmt.
Privat versichert im Beamtenverhältnis: Kostenloser Vergleich für Beamte auf Probe
Wir unterstützen Sie dabei, aus der Vielzahl der Tarife die perfekte Absicherung für Ihre Lebenssituation zu finden. Wir stimmen Ihren Versicherungsschutz exakt auf die Beihilfe ab und integrieren sinnvolle Ergänzungstarife für Ihre individuellen Bedürfnisse.
Nutzen Sie unsere Expertise für einen transparenten Marktvergleich.
Inhaltsverzeichnis
- Die Probezeit für Beamte
- Krankenversicherung für Beamte auf Probe
- Wie funktioniert Beihilfe genau?
- Höhe und Leistungen der Beihilfe für Beamte auf Probe
- So schließen PKV und Beihilfeergänzung die Lücken
- PKV oder GKV: Was ist besser für Beamte auf Probe?
- Lohnt sich die PKV immer?
- Was kostet eine private Krankenversicherung für Beamte auf Probe?
- Worauf muss man bei der Wahl einer PKV achten?
- Welche ist die beste PKV für Beamte auf Probe?
- Was ändert sich bei Ernennung zum Beamten auf Lebenszeit?
- Sind Ehepartner automatisch mitversichert?
- Fazit: PKV für Beamte auf Probe
- FAQ: 10 häufig gestellte Fragen und Antworten
Was unsere Mandanten sagen
Über 119 verifizierte Bewertungen mit einer Durchschnittsnote von 5,00 / 5,00 auf ProvenExpert. Beamtinnen, Beamte und Anwärter berichten von ihrer Beratung – ehrlich, persönlich und auf den öffentlichen Dienst zugeschnitten.
FAQ: 10 häufig gestellte Fragen und Antworten
Ab dem Tag Ihrer Ernennung zum Beamten auf Probe. Es gibt keine Probezeit, keine Wartezeit und keine Karenzfrist bei der Beihilfe. Beamte auf Widerruf (Anwärter, Referendare), auf Probe und auf Lebenszeit sind gleichermaßen beihilfeberechtigt, sofern sie Anspruch auf Besoldung haben. Ausnahme: Polizeivollzugs- und Feuerwehrbeamte haben in vielen Ländern freie Heilfürsorge statt Beihilfe.
Nein. Sie können freiwillig gesetzlich versichert bleiben, zahlen dort aber den vollen Beitrag ohne Zuschuss – es sei denn, Ihr Land bietet die pauschale Beihilfe.
In der Regel 50 Prozent der beihilfefähigen Aufwendungen, ab zwei Kindern 70 Prozent, für Kinder 80 Prozent, im Ruhestand 70 Prozent. Sachsen und Hessen weichen ab.
Sechs Monate ab Beginn des Beamtenverhältnisses. Maßgeblich ist der Antragseingang beim Versicherer.
Nein. Weder Beihilfesatz noch Vertrag ändern sich. Relevant wird der Statuswechsel für die Dienstunfähigkeitsabsicherung.
Nein. Er erhält nur Beihilfe, wenn sein Einkommen unter der Grenze liegt (Bund 2026: 22.648 Euro).
Der Beihilfeanspruch entfällt. Ihr PKV-Tarif muss auf eine Vollversicherung umgestellt werden – achten Sie deshalb auf eine vertraglich zugesicherte Umstellungsoption ohne Gesundheitsprüfung.
Kostenlose Beamten-Beratung vereinbaren
PKV, Beihilfe-Ergänzung, Dienstunfähigkeit & Pflege – ein Ansprechpartner, alle Anbieter.
- Antwort innerhalb 24 h
- 100 % neutral & ungebunden
- Spezialmakler seit 1998
„*“ zeigt erforderliche Felder an