PKV für Beamte: Worauf du bei der Wahl achten musst – Checkliste mit 20 Kriterien
Die meisten Beamten vergleichen bei der privaten Krankenversicherung zuerst den Beitrag. Das ist die falsche Reihenfolge. Ob ein Tarif später zu dir passt, entscheidet sich an Stellen, die in keinem Online-Rechner auftauchen: ob dein Beihilfeergänzungstarif die Kürzungen deiner Beihilfe auch in zehn Jahren noch auffängt, ob der Rollstuhl auf 2.500 Euro gedeckelt ist, ob der Versicherer beim Zahnersatz nach seiner eigenen Preisliste abrechnet. In unserer Beratung prüfen wir pro Tarif rund 20 Punkte in den Versicherungsbedingungen. Diese 20 Punkte stehen hier, mit dem, was wir aus 18 Jahren Rechnungsprüfung für Beamte dazu wissen. Du kannst damit einen Vergleich selbst prüfen oder verstehen, warum wir dir einen bestimmten Tarif empfehlen und einen anderen nicht.
Spezialisiert ausschließlich auf den öffentlichen Dienst seit 2008.
Geprüfte Fachkenntnis
Versicherungsmakler nach §34d GewO mit laufender IDD-Weiterbildung.
Über 2.000 Mandanten
Beamtinnen, Beamte, Anwärter und Pensionäre aus allen Bundesländern.
Absolut ungebunden
Wir sind nicht an Versicherer gebunden und beraten anbieterneutral.
Home » PKV für Beamte: Worauf achten? Checkliste mit 20 Kriterien
Autor und Aktualisierung
Shahryar Honarbakhsh, unabhängiger Versicherungsmakler für Beamte (§ 34d GewO). Spezialisiert auf Beihilfe und private Krankenversicherung für Beamte seit 2008. Mitglied im Bundesverband der Sachverständigen für das Versicherungswesen e.V.
Stand: 30.10.2026
Das Wichtigste in Kürze
Es gibt 17 verschiedene Beihilfeverordnungen, und sie ändern sich. Du musst sie nicht alle kennen. Dein Tarif braucht einen Beihilfeergänzungstarif, der die Kürzungen dauerhaft übernimmt.
Die teuersten Lücken sitzen bei Hilfsmitteln, Zahnersatz und Psychotherapie. Dort lohnt sich der Blick ins Kleingedruckte am meisten.
Beitragsstabilität lässt sich nur an Tarifen beurteilen, die seit vielen Jahren am Markt sind. Ein neuer, günstiger Tarif hat keine Historie.
Günstiger Beitrag, Beitragsstabilität und umfassende Leistung bekommst du fast nie bei einer Gesellschaft zusammen. Die Frage ist, welchen Kompromiss du bewusst eingehst.
Vor die Antragstellung gehört eine anonyme Risikovoranfrage. Sie zeigt, welche Gesellschaft dich zu welchen Bedingungen nimmt, ohne dass ein Antrag aktenkundig wird.
Schritt 1: Die Beihilfe ist Ländersache, dein Tarif muss das dauerhaft auffangen
Ein PKV-Tarif für Beamte ist immer nur die eine Hälfte deiner Absicherung. Die andere Hälfte ist die Beihilfe deines Dienstherrn. 16 Bundesländer und der Bund haben jeweils eine eigene Beihilfeverordnung, also 17 verschiedene Regelwerke, die unterschiedlich kürzen: bei Sehhilfen, bei Heilpraktikern, bei Wahlleistungen im Krankenhaus, bei Material und Laborkosten beim Zahnarzt. Und diese Verordnungen bleiben nicht, wie sie sind. Was dein Land heute erstattet, kann in fünf Jahren gestrichen sein.
Du musst dafür kein Beihilfeexperte werden. Du brauchst einen Tarif, der die Kürzungen deiner Beihilfe auffängt, und zwar nicht nur mit dem Stand von heute, sondern auch dann, wenn sich deine Verordnung ändert oder du in ein anderes Bundesland wechselst.
Kriterium 1: Ein Beihilfeergänzungstarif, der Kürzungen heute und in Zukunft übernimmt
Der Beihilfeergänzungstarif ist der Baustein, der einspringt, wenn die Beihilfe weniger zahlt als ihren nominellen Satz. Ohne ihn landest du bei 85 oder 90 Prozent Absicherung statt bei 100. Mit einem schwachen Ergänzungstarif, der nur einzelne Lücken schließt oder jährlich deckelt, bist du nur unwesentlich besser dran. Was der Ergänzungstarif konkret abdecken muss, steht weiter unten unter Kriterium 14. An dieser Stelle zählt nur eines: Ein Beamtentarif ohne umfassenden Beihilfeergänzungstarif kommt für dich nicht in Frage, egal wie gut der Grundtarif ist.
Kriterium 2: Seit wann bist du privat versichert? (nur für Wechsler)
Wer schon privat versichert ist und die Gesellschaft wechseln will, sollte vor allen Leistungsfragen eine Jahreszahl klären: Wann hat dein Vertrag begonnen? Davon hängt ab, was mit deinen Alterungsrückstellungen passiert, also mit dem Polster, das dein Versicherer aus deinen Beiträgen für das Alter anspart.
Vertragsbeginn vor 2009: Das Polster bleibt komplett beim alten Versicherer. Du startest neu, mit deinem heutigen Alter. Dafür behältst du im Alter den Anspruch auf den günstigen Standardtarif.
Vertragsbeginn ab 2009: Du kannst einen Teil mitnehmen, nämlich so viel, wie im Basistarif angespart worden wäre. Was darüber liegt, bleibt zurück. Seit der Unisex Umstellung Ende 2012 gilt das genauso, nur entfällt für diese Verträge der Anspruch auf den Standardtarif. Als Auffangnetz im Alter bleibt der Basistarif, der höchstens so viel kosten darf wie der Höchstbeitrag der gesetzlichen Kasse.
Ob sich ein Wechsel trotzdem lohnt, ist eine Frage des Alters. Mit Anfang 30 und einem Vertrag von 2007 ist das Polster noch klein, und ein besserer Tarif leistet dir Jahrzehnte. Mit Mitte 50 musst du das sehr genau durchrechnen lassen. Wer neu in die PKV einsteigt, kann diesen Punkt überspringen.
Ambulante Leistungen: Hier entstehen die meisten Rechnungen und die meisten Kürzungen
Wenn wir krank sind, gehen wir in den allermeisten Fällen ambulant zum Arzt: zum Hausarzt, zum Orthopäden, zur Gynäkologin, zum Augenarzt, zum Neurologen. Hier entstehen die meisten Rechnungen, die du bei Beihilfe und PKV einreichst, und hier kürzt die Beihilfe am häufigsten. Kleine Einschränkungen im Tarif summieren sich in diesem Bereich über Jahrzehnte.
Kriterium 3: Erstattung über den Höchstsatz hinaus, einschließlich des fehlenden Beihilfeanteils
Ärzte rechnen privat nach der Gebührenordnung für Ärzte (GOÄ) ab, Zahnärzte nach der GOZ. Der Regelhöchstsatz liegt beim 3,5fachen Satz. Rechnet ein Spezialist mit einer Honorarvereinbarung darüber hinaus ab, etwa bei komplexen Operationen oder in Universitätskliniken, zahlt die Beihilfe für den Teil über dem Höchstsatz nichts. Das ist in allen 17 Beihilfeverordnungen gleich. Ein guter Tarif erstattet deshalb nicht nur seinen eigenen Anteil über dem Höchstsatz, sondern übernimmt auch den Anteil, den die Beihilfe an dieser Stelle verweigert. Fehlt diese Regelung, bleibst du bei jeder Honorarvereinbarung auf der Hälfte des Mehrbetrags sitzen.
Nebenbei: Ein Primärarztprinzip, bei dem du erst zum Hausarzt musst, bevor der Facharzt erstattet wird, kommt in Beihilfetarifen nur bei wenigen Gesellschaften vor. Falls du es in deinen Bedingungen findest, ist es ein Grund gegen den Tarif. Als Prüfpunkt spielt es aber eine Nebenrolle.
Kriterium 4: Heilmittel ohne Begrenzung auf die Beihilfehöchstbeträge
Heilmittel sind Physiotherapie, Krankengymnastik, Massagen, Logopädie, Ergotherapie und Ernährungstherapie. Fast alle Beihilfeverordnungen erstatten Heilmittel nur bis zu festen Höchstbeträgen je Anwendung, meist orientiert an der Bundesbeihilfeverordnung. Liegt die Rechnung deines Physiotherapeuten darüber, und das tut sie in den meisten Praxen, kürzt die Beihilfe. Viele PKV-Tarife übernehmen diese Begrenzung eins zu eins in ihre eigenen Bedingungen. Dann zahlst du bei jeder Anwendung drauf.
Gute Tarife kennen diese Begrenzung nicht oder erstatten bis zum zweifachen Satz der Beihilfehöchstbeträge, so wie die Inter in ihren neuen Beamtentarifen. Zusätzlich sollte der Beihilfeergänzungstarif den gekürzten Beihilfeanteil übernehmen. Rückenbeschwerden sind der häufigste Grund für eine Heilmittelverordnung, Sportverletzungen der zweithäufigste. Bei 20 Anwendungen nach einem Bandscheibenvorfall summieren sich kleine Eigenanteile schnell auf einen dreistelligen Betrag.
Kriterium 5: Keine Summenbegrenzung bei teuren Hilfsmitteln
Hilfsmittel sind Brillen, Hörgeräte, Einlagen, orthopädische Schuhe, Rollstühle, Prothesen, Insulinpumpen und alles, was medizinisch notwendig ist, aber weder Medikament noch Therapie. Geschlossene Hilfsmittelkataloge, in denen nur erstattet wird, was ausdrücklich aufgezählt ist, gibt es in Tarifen seit der Unisex Umstellung 2012 nicht mehr. Wer einen älteren Vertrag hat, sollte seine Bedingungen daraufhin prüfen. Für alle neueren Tarife ist die entscheidende Frage eine andere: Welche Hilfsmittel sind in der Höhe begrenzt?
Ein Beispiel: Die HUK Coburg begrenzt in ihren Haupttarifen für Beamte die Erstattung für Krankenfahrstühle auf 2.500 Euro. Ein einfacher Rollstuhl kostet weniger, ein elektrischer Rollstuhl oder ein Modell für besondere Anforderungen beginnt bei 4.000 Euro und liegt schnell bei 8.000. Was passiert mit der Differenz, wenn du genau diesen Rollstuhl brauchst? Sie bleibt bei dir. Ähnliche Deckel gibt es bei Hörgeräten, die heute 1.500 bis 3.500 Euro pro Ohr kosten. Prüfe, welche Hilfsmittel in deinem Tarif mit einem Betrag versehen sind und ob dieser Betrag zu einer realistischen Versorgung passt.
Kriterium 6: Ambulante Psychotherapie ohne Sitzungsbegrenzung
Psychotherapie ist der Bereich, in dem die Tarife am weitesten auseinanderliegen. Es gibt drei Modelle: Der Versicherer zahlt alle medizinisch notwendigen Sitzungen. Oder er begrenzt die Anzahl pro Jahr, etwa auf 20, 30 oder 50 Sitzungen. Oder er staffelt, zum Beispiel die ersten 30 Sitzungen zu 100 Prozent, alle weiteren zu 70 Prozent.
Eine Verhaltenstherapie umfasst in der Regel 60 bis 80 Sitzungen, eine tiefenpsychologische Therapie bis zu 100. Mit 20 oder 30 Sitzungen im Jahr kommt man nicht weit. Der Tarif sollte ambulante Psychotherapie ohne Sitzungsbegrenzung erstatten. Das Thema ist in unserer Beratung inzwischen Alltag: Ein großer Teil der Anfragen kommt von Beamten, die sich aktuell in einer Therapie befinden oder in den letzten fünf Jahren eine gemacht haben. Für Lehrkräfte und Polizisten ist der Punkt doppelt relevant, weil psychische Belastungsreaktionen in beiden Berufsgruppen der häufigste Weg in die Dienstunfähigkeit sind.
Kriterium 7: Vorsorge ohne Altersgrenzen und unschädlich für die Beitragsrückerstattung
Vorsorgeuntersuchungen sollten im Tarif enthalten sein, auch über die gesetzlichen Altersgrenzen hinaus. Eine Darmspiegelung mit 45 statt 50 sollte kein Problem sein. Wichtiger ist eine Nebenfrage: Viele Versicherer zahlen eine Beitragsrückerstattung, wenn du ein Jahr lang keine Rechnungen einreichst. Bei einigen Tarifen zählt eine eingereichte Vorsorgeuntersuchung als Rechnung und kostet dich die Rückerstattung. Bei anderen bleibt die Vorsorge unschädlich. Die zweite Variante ist die bessere. Die Höhe der Rückerstattung selbst sollte dagegen nicht dein Entscheidungskriterium sein, weil sie nicht garantiert ist und jedes Jahr neu festgelegt wird.
Kriterium 8: Transportkosten ohne Einschränkungen, ambulant und stationär
Notarzt und Rettungswagen sind in jedem Tarif enthalten. Der Unterschied liegt bei planbaren Fahrten: Serienfahrten zur Chemotherapie, Strahlentherapie oder Dialyse, bei Gehunfähigkeit auch Fahrten zum Arzt. Diese Fahrten sollten ohne Einschränkung versichert sein, ambulant wie stationär. Die ARAG hat in ihren Bedingungen eine Kilometerbegrenzung eingebaut. Was nach dem letzten erstatteten Kilometer passieren soll, aussteigen und zu Fuß weiter, erschließt sich mir bis heute nicht. Prüfe, ob Serienfahrten und Transporte bei Gehunfähigkeit versichert sind und ob es eine Entfernungsgrenze gibt.
Möchtest du wissen, welche PKV für dich die bessere Wahl ist?
✓ Kostenloses & unverbindliches Erstgespräch ✓ Anonyme Risikovoranfrage bei mehreren Gesellschaften ✓ Spezialisierte Beratung für den PKV-Wechsel
Stationäre Leistungen: Zwei Entscheidungen, die du vorher treffen musst
Kriterium 9: Wahlleistungen, freie Klinikwahl und die Regelung für Privatkliniken
Im Krankenhaus kannst du dich zwischen Regelleistung (Mehrbettzimmer, diensthabender Arzt) und Wahlleistungen (Ein oder Zweibettzimmer, Behandlung durch den Chefarzt oder einen von dir gewählten Spezialisten) entscheiden. Wahlleistungen kosten mehr Beitrag. Wir empfehlen sie trotzdem, aus einem Grund: Bei einer schweren Erkrankung entscheidet die freie Arztwahl darüber, ob dich der Spezialist operiert oder der Arzt, der gerade Dienst hat. Die meisten Bundesländer beteiligen sich über die Beihilfe sogar an den Wahlleistungen, je nach Beihilfesatz zur Hälfte oder mehr.
Drei Dinge gehören zu diesem Kriterium. Erstens: Der Tarif muss eine freie Klinikwahl bieten. Zweitens: In mehreren Bundesländern erstattet die Beihilfe Wahlleistungen nur gegen einen monatlichen Eigenbeitrag oder einen täglichen Eigenanteil. Drittens, und das wird fast immer übersehen: die Regelung für Privatkliniken. Privatkliniken haben keine besseren Ärzte als öffentliche Häuser, aber sie rechnen anders ab, meist über den Fallpauschalen der öffentlichen Krankenhäuser. Die meisten PKV-Tarife begrenzen die Erstattung in Privatkliniken auf das 1,2fache oder 1,5fache dieser Fallpauschalen, die Inter erstattet das Doppelte. Liegt die Klinik darüber, zahlst du den Rest. Deshalb gilt: Vor einer Behandlung in einer Privatklinik immer eine schriftliche Kostenzusage der PKV einholen, bevor du irgendetwas unterschreibst.
Kriterium 10: Stationäre Psychotherapie ohne Tagesbegrenzung
Ein stationärer Aufenthalt in einer psychosomatischen Klinik dauert im Schnitt vier bis acht Wochen und kostet mehrere hundert Euro pro Tag. Einige Tarife begrenzen die Anzahl der erstatteten Tage. Die Concordia zum Beispiel zahlt in ihrem Beamtentarif maximal 20 Tage. Ein Fall aus meinem persönlichen Umfeld: vier Wochen stationäre Psychotherapie, Tagessatz 730 Euro. Mit einer 20 Tage Grenze wären für die restlichen acht Tage rund 5.800 Euro aus eigener Tasche fällig gewesen. Hier solltest du keinen Kompromiss eingehen: Die Bedingungen müssen eine unbegrenzte Anzahl medizinisch notwendiger Tage und eine freie Klinikwahl vorsehen. Dieser Punkt ist deutlich wichtiger als die Frage nach dem Einbettzimmer.
Zahnleistungen: Der Bereich mit den höchsten Eigenanteilen
Der Zahnbereich besteht aus drei Teilen, die in den Bedingungen getrennt geregelt sind: Zahnbehandlung (Füllungen, Wurzelbehandlungen, Prophylaxe, Parodontose), Zahnersatz (Kronen, Brücken, Implantate, Inlays) und Kieferorthopädie. Die Beihilfe kürzt in fast allen Bundesländern bei Zahnersatz die Material und Laborkosten, oft auf 40 bis 60 Prozent. Eben diese Kürzung ist einer der häufigsten Gründe, warum Beamte trotz PKV auf einer Zahnarztrechnung sitzen bleiben.
Kriterium 11: Zahnbehandlung zu 100 Prozent, Kunststofffüllungen ohne Eigenanteil
Zahnbehandlung sollte der Tarif komplett erstatten. Achte darauf, dass Kunststofffüllungen und Inlays als Zahnbehandlung gelten und nicht als Zahnersatz, weil sie sonst unter die Zahnstaffel fallen. Die professionelle Zahnreinigung zweimal im Jahr ist in den meisten guten Tarifen enthalten.
Kriterium 12: Zahnersatz ohne Preisliste des Versicherers, mit kurzer oder keiner Zahnstaffel
Eine einzelne Krone kostet heute 800 bis 1.200 Euro, ein Implantat mit Krone 2.500 bis 4.000 Euro. Drei Dinge entscheiden darüber, was du davon selbst zahlst.
Erstens die Preisliste des Versicherers. Einige Gesellschaften erstatten Zahnersatz nicht nach der tatsächlichen Rechnung, sondern nach einem eigenen Preis und Leistungsverzeichnis. Dazu gehören unter anderem die DBV, die Hanse Merkur, der Münchener Verein und die HUK Coburg. Liegt dein Zahnarzt über dieser Liste, zahlst du die Differenz. Für Beamte bedeutet das eine doppelte Kürzung: einmal durch die Beihilfe bei den Material und Laborkosten, einmal durch die eigene Versicherung. Ein Tarif ohne ein solches Verzeichnis ist hier klar im Vorteil.
Zweitens die Zahnstaffel. Fast alle Tarife begrenzen die Erstattung für Zahnersatz in den ersten Versicherungsjahren, etwa auf 1.000 Euro im ersten Jahr, 2.000 Euro in den ersten zwei Jahren und so weiter. Eine Staffel über drei bis fünf Jahre ist üblich und bei gesunden Zähnen vertretbar. Prüfe, ob sie bei einem Unfall entfällt und ob die Zahnbehandlung nicht mit darunter fällt.
Drittens die Material- und Laborkosten. Hier greift die Beihilfekürzung. Ein guter Beihilfeergänzungstarif übernimmt den gekürzten Anteil zu 100 Prozent. Schwächere Ergänzungstarife übernehmen nur einen Teil der Lücke oder deckeln den Betrag pro Jahr. Bei einer größeren Sanierung macht das schnell einen vierstelligen Unterschied.
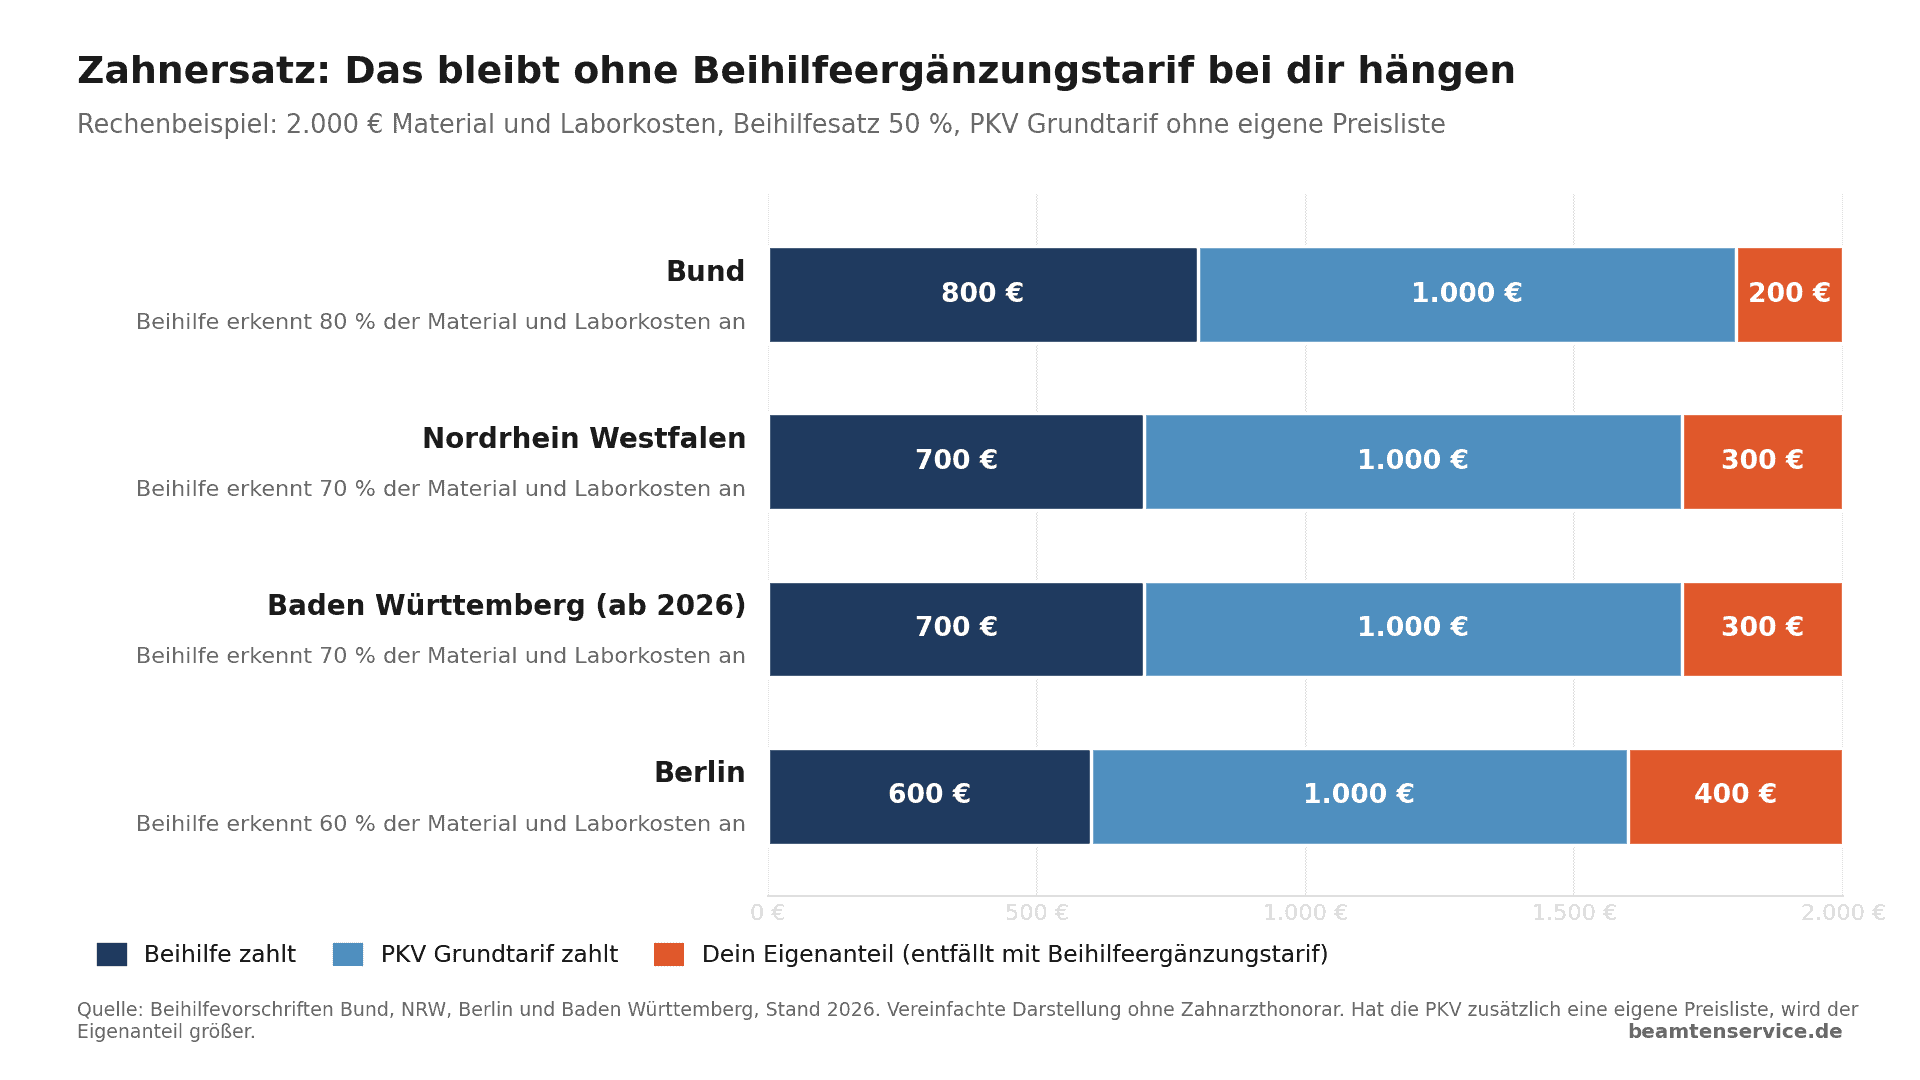
Wie stark die Beihilfe kürzt, hängt von deinem Dienstherrn ab. Der Bund erkennt 80 Prozent der Material und Laborkosten an, Nordrhein-Westfalen 70 Prozent, Baden Württemberg seit dem 1. Januar 2026 ebenfalls nur noch 70 Prozent, Berlin 60 Prozent. Bei einem Beihilfesatz von 50 Prozent heißt das: Von 2.000 Euro Material und Laborkosten bleiben ohne Beihilfeergänzungstarif zwischen 200 Euro (Bund) und 400 Euro (Berlin) bei dir. Bei einer größeren Sanierung mit 6.000 Euro Laborkosten sind es 600 bis 1.200 Euro.
Baden Württemberg hat zum selben Stichtag zusätzlich einen Selbstbehalt von 25 Prozent auf implantologische Leistungen eingeführt. Auch diese Lücke schließt nur ein Ergänzungstarif, der Implantate ausdrücklich einschließt.
Kriterium 13: Kieferorthopädie und Implantate einschließlich Knochenaufbau
Kieferorthopädie betrifft vor allem mitversicherte Kinder. Prüfe, ob der Tarif sie auch bei Erwachsenen erstattet und ob es eine Summenbegrenzung gibt. Bei Implantaten ist der Knochenaufbau entscheidend: Einige Tarife erstatten das Implantat, aber nicht den vorbereitenden Knochenaufbau, der allein 500 bis 1.500 Euro kosten kann. Beides sollte in den Bedingungen ausdrücklich genannt sein.
Der Beihilfeergänzungstarif und das Alter des Tarifs entscheiden über die Qualität deiner PKV
Zwei Merkmale sagen mehr über einen Beamtentarif aus als jede Testnote: wie umfassend der Beihilfeergänzungstarif ist und wie lange der Tarif schon am Markt besteht. Das erste entscheidet, ob du heute und in zehn Jahren bei 100 Prozent Absicherung landest. Das zweite entscheidet, ob du überhaupt eine belastbare Aussage über die künftigen Beiträge treffen kannst. Zum Tarifalter mehr unter Kriterium 16. Hier geht es um den Ergänzungstarif.
Kriterium 14: Was der Beihilfeergänzungstarif konkret abdecken muss
Dein Grundtarif versichert den Anteil, den die Beihilfe nicht zahlt, also zum Beispiel 50 Prozent. Das funktioniert aber nur, wenn die Beihilfe ihre 50 Prozent auch wirklich zahlt. In der Praxis erkennt sie viele Positionen nicht oder nur gekürzt an. Dann zahlt sie 50 Prozent von einem kleineren Betrag, und dein Grundtarif zahlt ebenfalls nur seine 50 Prozent der vollen Rechnung. Die Differenz bleibt bei dir.
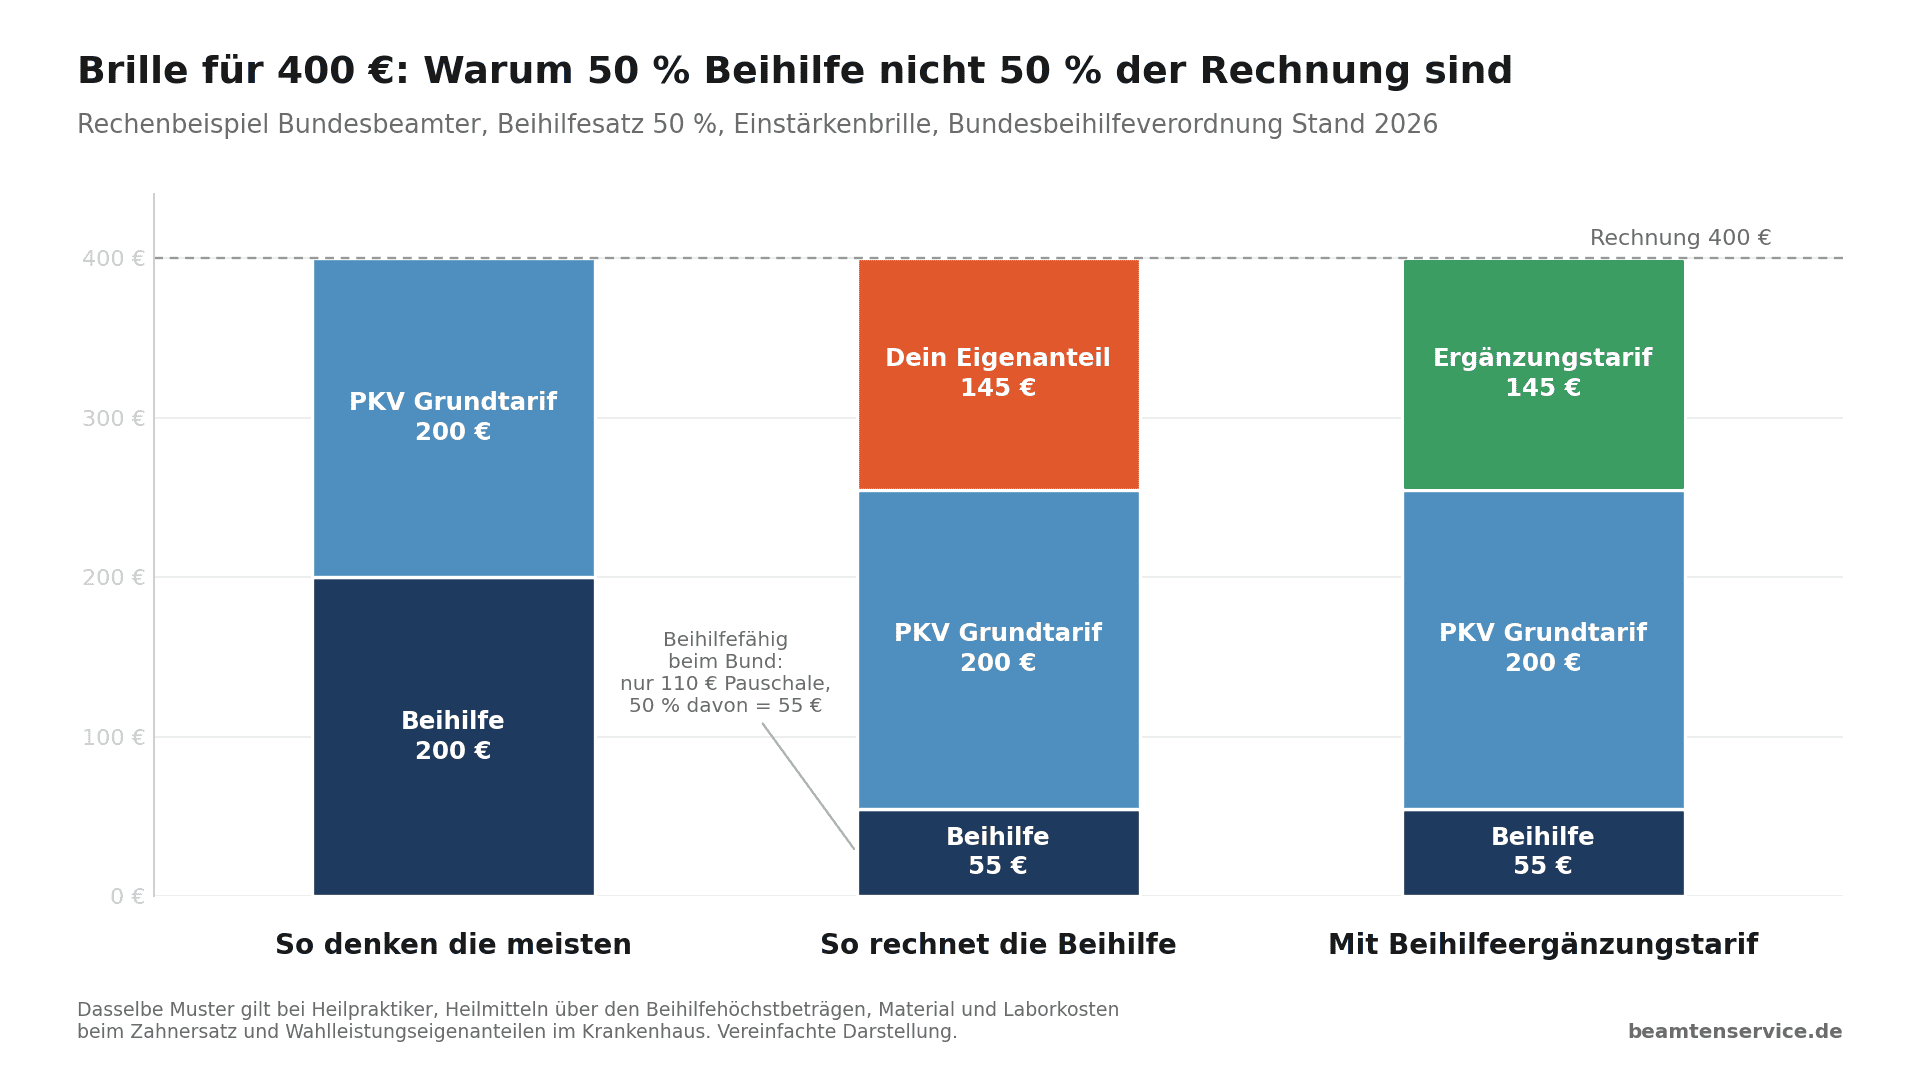
Ein Beispiel mit den aktuellen Zahlen des Bundes: Brille für 400 Euro, Beihilfesatz 50 Prozent. Beihilfefähig ist seit 2026 nur noch eine Pauschale von 110 Euro für eine Einstärkenbrille, Gestell eingeschlossen. Davon zahlt die Beihilfe 50 Prozent, also 55 Euro. Der Grundtarif zahlt seine 200 Euro. Ohne Ergänzungstarif fehlen 145 Euro. Mit einem Ergänzungstarif, der Sehhilfen abdeckt, bekommst du die 145 Euro zurück. Dasselbe Muster wiederholt sich bei Heilpraktiker, bei Heilmitteln über den Beihilfehöchstbeträgen, bei Material und Laborkosten beim Zahnarzt und bei Wahlleistungseigenanteilen im Krankenhaus.
Der Beihilfeergänzungstarif wird in fast jedem Vergleich unterschätzt, weil er nur wenige Euro im Monat kostet und wie ein Zusatzbaustein aussieht. Tatsächlich entscheidet er darüber, ob deine Absicherung bei 100 Prozent landet oder bei 85. Und ausgerechnet die größten Beamtenversicherer haben hier die schwächsten Bedingungen.
Prüfe im Ergänzungstarif konkret:
Erstattet er Sehhilfen, und bis zu welchem Betrag in welchem Zeitraum?
Übernimmt er die Beihilfekürzung bei Material und Laborkosten für Zahnersatz vollständig oder nur anteilig?
Zahlt er Heilpraktikerleistungen, die deine Beihilfe nicht anerkennt?
Übernimmt er den Beihilfeanteil bei Heilmitteln über den Höchstbeträgen und bei Honoraren über dem Höchstsatz der Gebührenordnung?
Übernimmt er den Eigenanteil für Wahlleistungen im Krankenhaus und die täglichen Eigenanteile?
Leistet er auch dann, wenn die Beihilfe eine Leistung komplett ablehnt, oder nur bei einer Kürzung?
Der letzte Punkt ist der wichtigste. Es gibt Ergänzungstarife, die nur dann einspringen, wenn die Beihilfe zumindest einen Teil erstattet hat. Die ARAG handhabt das zum Beispiel beim Zahnersatz so. Lehnt sie komplett ab, leistet auch der Ergänzungstarif nichts. Was kein Ergänzungstarif übernimmt, ist die Kostendämpfungspauschale. Die musst du in den Bundesländern, die sie erheben, in jedem Fall selbst tragen.
Kur, Reha und Auslandsschutz
Kriterium 15: Anschlussheilbehandlung und Reha ohne Wenn und Aber, Rücktransport medizinisch sinnvoll
Unter Kur versteht fast jeder etwas anderes. Die meisten denken an eine Mutter-Kind-Kur. Gemeint ist in den Bedingungen aber vor allem die Anschlussheilbehandlung nach einem Krankenhausaufenthalt, etwa nach einer Hüftoperation oder einem Herzinfarkt, und die Rehabilitationsmaßnahme bei einer chronischen Erkrankung. Die Beihilfe erstattet beides nur nach vorheriger Genehmigung und mit Eigenanteilen. Der Tarif sollte Anschlussheilbehandlung und Reha ohne Begrenzung und ohne Vorbehalt erstatten und für ambulante Kuren ein Kurtagegeld vorsehen, das die Eigenanteile deckt.
Beim Auslandsschutz ist die Formulierung zum Rücktransport entscheidend. Steht in den Bedingungen „medizinisch notwendiger Rücktransport“, zahlt der Versicherer nur, wenn du im Ausland nicht behandelt werden kannst. Das ist in Europa und in den meisten Urlaubsländern praktisch nie der Fall, du bleibst also vor Ort im Krankenhaus. Steht dort „medizinisch sinnvoller Rücktransport“, holt dich der Versicherer auch dann zurück, wenn die Behandlung in Deutschland einfach besser möglich ist. Fehlt diese Formulierung im Tarif, lässt sie sich über eine separate Auslandsreisekrankenversicherung für unter 20 Euro im Jahr nachrüsten. Das ist kein Grund, einen sonst guten Tarif abzulehnen.
Die Gesellschaft: Was über die Beiträge in 20 Jahren entscheidet
Bis hierhin ging es um Bedingungen. Die folgenden Kriterien betreffen den Versicherer und den Tarif selbst. Sie stehen in keinem Bedingungswerk, und daher fehlen sie in jedem Online-Vergleich.
Kriterium 16: Der Tarif ist seit vielen Jahren am Markt
Jeder PKV-Beitrag steigt im Lauf der Jahre, weil medizinische Leistungen teurer werden. Die Frage ist nicht ob, sondern wie stark. Und das lässt sich nur an der Vergangenheit ablesen. Ein Tarif, der seit 20 Jahren besteht, hat eine Beitragshistorie, die du dir zeigen lassen kannst, und ein Kollektiv, dessen Kostenentwicklung bekannt ist. Ein Tarif, der vor zwei Jahren eingeführt wurde, hat beides nicht. Er kann gut kalkuliert sein. Er kann aber auch bewusst günstig gerechnet sein, um schnell Kunden zu gewinnen, mit Anpassungen, die erst nach einigen Jahren kommen. Dabei zählt der konkrete Tarif, nicht die Gesellschaft. Ein Versicherer kann in einem Tarif stabil sein und in einem anderen zweistellig erhöhen.
Kriterium 17: Anpassungshistorie und Alterungsrückstellungen
Lass dir die Beitragsanpassungen des konkreten Tarifs für die letzten zehn Jahre zeigen. Was eine Anpassung in Euro bedeutet, siehst du an den aktuellen Beispielen in unserem Blog. Ein zweiter Hinweis sind die Alterungsrückstellungen: Je mehr Rückstellungen ein Versicherer pro Versichertem gebildet hat, desto besser kann er Beitragssprünge im Alter abfedern. Diese Zahl steht im Geschäftsbericht und lässt sich zwischen Gesellschaften vergleichen.
Kriterium 18: Restriktive Annahmepolitik und unkomplizierte Erstattung
Das klingt zunächst widersprüchlich: Warum solltest du eine Gesellschaft wollen, die bei der Aufnahme streng ist? Weil eine Gesellschaft, die jeden nimmt, ein Kollektiv mit höheren Kosten aufbaut. Diese Kosten zahlen alle Versicherten später über Beitragsanpassungen. Eine strenge Risikoprüfung ist ein Zeichen für ein gesundes Kollektiv und damit für stabile Beiträge.
Der zweite Teil betrifft den Alltag nach dem Abschluss. Es gibt Gesellschaften, die Rechnungen bis zu einer Budgetgrenze ohne Rückfragen erstatten. Und es gibt Gesellschaften, die bei einer Routinerechnung eine Schweigepflichtentbindung an deinen Arzt schicken, um die Gesundheitsangaben aus deinem Antrag nachzuprüfen. Beides ist zulässig, aber das zweite kostet dich Zeit und Nerven. Solche Erfahrungen findest du in keinem Rating. Frag einen Makler, der seit Jahren Rechnungen für seine Mandanten prüft, welche Gesellschaften unkompliziert erstatten.
Zwei Dinge, die du nicht prüfen musst, weil sie überall gelten: Das Recht, innerhalb derselben Gesellschaft den Tarif zu wechseln, steht in Paragraf 204 VVG und gilt für jeden Vertrag. Und die Anpassung deines Tarifs bei einer Änderung des Beihilfesatzes ist in beihilfekonformen Tarifen Standard. Nur die Frist dafür solltest du kennen: Meist hast du sechs Monate nach der Änderung Zeit, sonst droht eine erneute Gesundheitsprüfung.
Für Anwärter und Referendare: Der Beitrag nach der Anwärterzeit zählt
Kriterium 19: Niemals über den Preis des Anwärtertarifs entscheiden
Anwärtertarife kosten oft nur 40 bis 80 Euro im Monat. Das ist kein Hinweis auf Qualität, sondern auf Kalkulation: Der Versicherer rechnet mit jungen, gesunden Kunden für zwei bis drei Jahre. Entscheidend ist, was der Tarif nach der Verbeamtung auf Probe kostet. Einige Gesellschaften ködern mit sehr günstigen Anwärterbeiträgen und liegen danach deutlich über dem Marktdurchschnitt. Lass dir deshalb immer beide Beiträge nebeneinander zeigen: den Anwärterbeitrag und den Beitrag im regulären Beamtentarif, in den du später automatisch wechselst.
Wer vor dem Referendariat noch nicht verbeamtet ist, etwa im Lehramtsstudium, kann sich mit einer Anwartschaftsversicherung oder einem Optionstarif das aktuelle Eintrittsalter und den aktuellen Gesundheitszustand sichern. Das lohnt sich vor allem, wenn absehbar ist, dass in den nächsten Jahren Diagnosen hinzukommen könnten, die eine Aufnahme in die PKV erschweren oder Risikozuschläge bedeuten würden.
Vor dem Antrag: Gesundheitsfragen, anonyme Risikovoranfrage, Öffnungsaktion
Kriterium 20: Erst die anonyme Risikovoranfrage, dann der Antrag
Der beste Tarif nützt dir nichts, wenn der Versicherer dich nicht oder nur mit Zuschlag annimmt. Deshalb steht am Ende der Tarifwahl die Frage, wie du den Antrag angehst.
Die Gesundheitsfragen im Antrag musst du vollständig und wahrheitsgemäß beantworten. Alles, was in den letzten drei bis zehn Jahren in deiner Patientenakte steht, kann eine Rolle spielen, auch Diagnosen, die dein Arzt nur zur Abrechnung eingetragen hat und die du nie hattest. Wer hier etwas vergisst oder weglässt, riskiert, dass der Versicherer Jahre später im Leistungsfall vom Vertrag zurücktritt.
Bevor ein Antrag gestellt wird, holen wir eine anonyme Risikovoranfrage bei mehreren Gesellschaften ein. Dabei werden deine Gesundheitsangaben ohne Namen, Adresse und Geburtsdatum an die Risikoprüfer geschickt. Du bekommst verbindlich zurück, ob und zu welchen Bedingungen dich jede Gesellschaft nehmen würde: normal, mit Zuschlag, mit Leistungsausschluss oder gar nicht. Erst danach wird der Antrag bei der Gesellschaft gestellt, die das beste Ergebnis geliefert hat. Eine Ablehnung in der Voranfrage hat für dich keine Folgen, weil sie keinem Antrag zugeordnet werden kann.
Die Öffnungsaktion der PKV garantiert Beamten innerhalb von sechs Monaten nach der Verbeamtung eine Aufnahme mit maximal 30 Prozent Risikozuschlag. Das klingt nach einer Lösung für alle mit Vorerkrankungen, hat aber einen Haken: Die Tarife der Öffnungsaktion werden nicht beihilfekonform mit Ergänzungstarif angeboten, und Kurtagegeld oder Krankenhaustagegeld fehlen ebenfalls. Die Öffnungsaktion ist deshalb die letzte Option, nicht die erste. In vielen Fällen zeigt die Voranfrage, dass ein regulärer Antrag mit einem moderaten Zuschlag möglich ist.
Die Checkliste: 20 Kriterien für deine PKV als Beamter
Nr.
Kriterium
Das solltest du im Tarif finden
1
Beihilfeergänzungstarif
Vorhanden und umfassend, übernimmt Kürzungen deiner Beihilfe heute und bei künftigen Änderungen
2
Vertragsbeginn (nur Wechsler)
Vertragsbeginn vor oder ab 2009 geklärt, Mitnahme der Alterungsrückstellungen (nur bis Basistarifniveau) gegen dein Alter abgewogen
3
Gebührenordnung
Erstattung über den Höchstsatz hinaus, einschließlich des Beihilfeanteils bei Honorarvereinbarungen
4
Heilmittel
Keine Begrenzung auf die Beihilfehöchstbeträge oder Erstattung bis zum zweifachen Satz, Ergänzungstarif übernimmt den Beihilfeanteil
5
Hilfsmittel
Keine Summenbegrenzung bei Rollstühlen, Hörgeräten und anderen teuren Hilfsmitteln
6
Psychotherapie ambulant
Ohne Sitzungsbegrenzung
7
Vorsorge
Ohne Altersgrenzen, unschädlich für die Beitragsrückerstattung
8
Transportkosten
Serienfahrten zu Chemo, Bestrahlung, Dialyse und bei Gehunfähigkeit, ohne Kilometerbegrenzung, ambulant und stationär
9
Krankenhaus
Ein oder Zweibettzimmer, privatärztliche Behandlung, freie Klinikwahl, Privatkliniken möglichst zum zweifachen Satz
10
Psychotherapie stationär
Unbegrenzte Tage, freie Klinikwahl
11
Zahnbehandlung
100 Prozent, Kunststofffüllungen und Inlays ohne Eigenanteil
12
Zahnersatz
Keine Preisliste des Versicherers, Zahnstaffel höchstens 5 Jahre, entfällt bei Unfall, Material und Laborkosten über den Ergänzungstarif
13
Kieferorthopädie, Implantate
Auch für Erwachsene, Knochenaufbau mitversichert
14
Inhalt des Ergänzungstarifs
Sehhilfen, Heilpraktiker, Material und Laborkosten, Heilmittel und Honorare über den Höchstsätzen, Wahlleistungseigenanteile, leistet auch bei kompletter Beihilfeablehnung
15
Kur, Reha, Ausland
Anschlussheilbehandlung und Reha unbegrenzt, Kurtagegeld, medizinisch sinnvoller Rücktransport
16
Tarifalter
Tarif seit mindestens 15 bis 20 Jahren am Markt
17
Beitragshistorie
Anpassungen der letzten 10 Jahre bekannt, Alterungsrückstellungen des Versicherers im Vergleich
Beitrag im regulären Beamtentarif nach der Anwärterzeit kennen, nicht nach dem Anwärterbeitrag entscheiden
20
Antrag
Anonyme Risikovoranfrage vor dem Antrag, Öffnungsaktion nur als letzte Option
Eine ausführliche Checkliste inklusive der Erläuterungen gibt es auch als PDF online ausfüllbar oder zum Ausdrucken: Download Checkliste PKV Beamte
Fazit
Am Ende willst du drei Dinge von einer PKV: einen bezahlbaren Beitrag, Beitragsstabilität über Jahrzehnte und umfassende Leistungen. Nach 18 Jahren in diesem Markt kann ich dir sagen: Alle drei zusammen bekommst du bei keiner Gesellschaft. Einige kommen nah heran. Ein starker Tarif mit umfassendem Ergänzungstarif und langer Historie kostet mehr als der Durchschnitt. Ein günstiger Tarif spart an einer Stelle, die du beim Abschluss nicht siehst. Eine Kröte musst du schlucken. Die Kunst liegt darin, zu entscheiden, welche. Für die meisten Beamten ist der Beitrag die richtige Kröte, weil er über die Beihilfe ohnehin nur zur Hälfte bei dir landet und zum Teil steuerlich absetzbar ist.
Die 20 Kriterien oben helfen dir, diesen Kompromiss bewusst zu treffen statt zufällig. Die größten Unterschiede zwischen den Gesellschaften findest du beim Beihilfeergänzungstarif, bei Hilfsmitteln, bei Psychotherapie und beim Zahnersatz. Die Beitragsstabilität liest du am Alter und an der Historie des konkreten Tarifs ab, nicht am Namen des Versicherers.
Wenn du einen Vergleich vorliegen hast und ihn gegen diese Liste prüfen möchtest, schick ihn uns. Wir gehen die Punkte mit dir durch, mit den Bedingungen deines Bundeslandes und ohne Bindung an einen Versicherer. Auch die anonyme Risikovoranfrage übernehmen wir für dich. Für dich kostet das nichts, wir werden von der Gesellschaft bezahlt, bei der du am Ende abschließt.
Über 119 verifizierte Bewertungen mit einer Durchschnittsnote von 5,00 / 5,00 auf ProvenExpert. Beamtinnen, Beamte und Anwärter berichten von ihrer Beratung – ehrlich, persönlich und auf den öffentlichen Dienst zugeschnitten.
Häufige Fragen
Worauf sollte ich bei einer PKV für Beamte zuerst achten?
Auf den Beihilfeergänzungstarif. Er muss die Kürzungen deiner Beihilfe dauerhaft auffangen, auch wenn sich deine Verordnung ändert oder du das Bundesland wechselst. Erst danach kommen die Leistungen des Grundtarifs und der Beitrag.
Brauche ich als Beamter einen Selbstbehalt in der PKV?
Nein. Du trägst über die Beihilfe und oft über die Kostendämpfungspauschale ohnehin schon einen Eigenanteil. Ein zusätzlicher Selbstbehalt spart wenig Beitrag und wird im Krankheitsfall teuer. Nur eine Handvoll Beamtentarife bietet ihn überhaupt an.
Welche Leistungen werden bei Beamtentarifen am häufigsten unterschätzt?
Hilfsmittel, Psychotherapie und die Material und Laborkosten beim Zahnersatz. In diesen drei Bereichen entstehen die höchsten Eigenanteile, wenn der Tarif oder der Ergänzungstarif eine Lücke hat.
Ist der günstigste Beamtentarif automatisch schlecht?
Nicht automatisch, aber ein sehr niedriger Beitrag hat immer einen Grund: entweder Einschränkungen in den Leistungen oder eine knappe Kalkulation, die später zu stärkeren Beitragsanpassungen führt. Lass dir bei einem auffällig günstigen Tarif beides zeigen. Mehr Infos hier: Was kostet eine private Krankenversicherung für Beamte?
Kann ich die Checkliste auch nutzen, wenn ich schon privat versichert bin?
Ja. Viele Beamte wissen nicht, was ihr Tarif leistet, bis die erste große Rechnung kommt. Geh die 20 Punkte mit deinen Versicherungsbedingungen durch. Fehlt dir der Beihilfeergänzungstarif, lässt er sich bei vielen Gesellschaften auch nachträglich hinzufügen, meist mit einer Gesundheitsprüfung.
Warum stehen diese Kriterien nicht in den Testsiegerlisten?
Weil Ratings mit einem Musterbeamten rechnen, der in keinem Bundesland existiert, und weil sie den Beihilfeergänzungstarif meist gar nicht bewerten. Warum das zu wechselnden Testsiegern führt, zeigen wir am Beispiel des Handelsblatt-Vergleichs.
Alle Angaben beruhen auf den Versicherungsbedingungen der Anbieter:
Inter Krankenversicherung AG: AVB Teil I Rahmenbedingungen 2026 sowie Teil II BeMed Premium, Premium E, Zweibett und Einbett, jeweils Stand 01.10.2026
Barmenia Krankenversicherung AG: Tarife Genau für Sie Krankenversicherung und Genau für Sie Ergänzung Plus (Stand 01.01.2023), Genau für Sie 2 Bett und 1 Bett (Stand 01.07.2022)
Landeskrankenhilfe V.V.a.G. (LKH): Tarife BeihilfeUpgrade, Ergänzung Premium, Ergänzung Komfort, Klinik und Klinik Top, jeweils Stand 01.07.2026
Pressemitteilung der Inter zum Start von BeMed
Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Beratung. Maßgeblich sind allein die Versicherungsbedingungen der Anbieter in ihrer jeweils gültigen Fassung.
Kostenlosen Vergleich anfordern
Wir vergleichen für Sie das Kleingedruckte und beraten zu 100% neutral und ungebunden.
Kostenlose Beamten-Beratung vereinbaren
PKV, Beihilfe-Ergänzung, Dienstunfähigkeit & Pflege – ein Ansprechpartner, alle Anbieter.
Sie sehen gerade einen Platzhalterinhalt von Vimeo. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Sie sehen gerade einen Platzhalterinhalt von Facebook. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Sie sehen gerade einen Platzhalterinhalt von Instagram. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Sie sehen gerade einen Platzhalterinhalt von reCAPTCHA. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Sie sehen gerade einen Platzhalterinhalt von X. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.