Ratgeber PKV · Stand Oktober 2026
Beitragserhöhung in der PKV: Warum 2027 die Beiträge erneut steigen und was Sie tun können
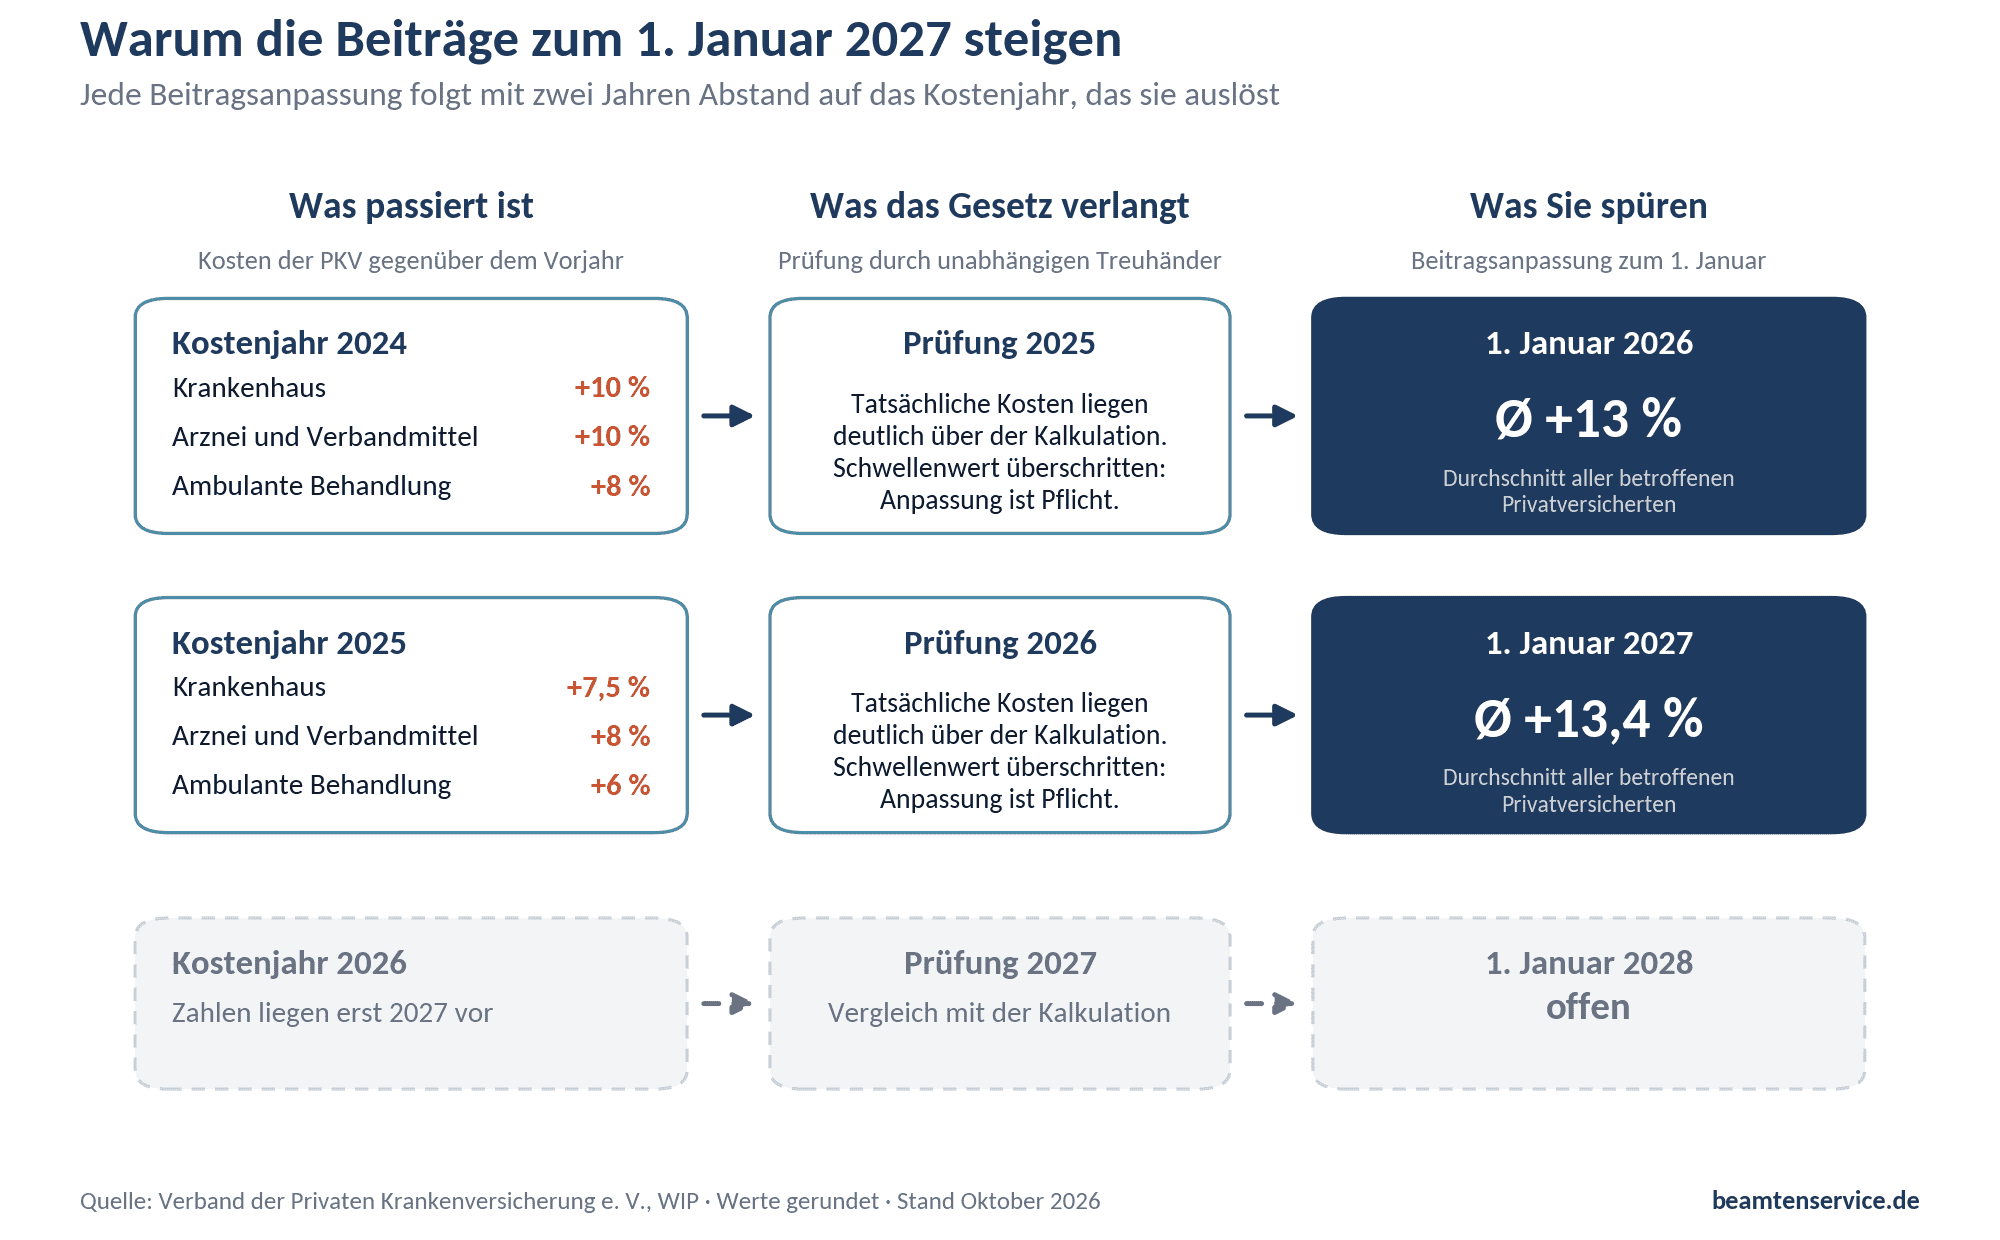
Zum 01.01.2027 werden viele Gesellschaften ihre PKV-Tarife erhöhen. Laut PKV-Verband trifft es mehr als die Hälfte aller Privatversicherten, die durchschnittliche Erhöhung liegt bei 13,4 %. Die tatsächlichen Beitragserhöhungen fallen je nach Anbieter und Tarif sehr unterschiedlich aus und liegen zwischen unter 10 % bis deutlich über 20 %. Betroffen sind Beamte genau wie Angestellte und Selbstständige. Aber: Sie müssen die Erhöhung nicht einfach akzeptieren. Wir erklären, warum Beiträge steigen, welche Rechte Versicherte haben und welche Möglichkeiten es gibt, die Beitragskosten zu optimieren.
Spezialisiert ausschließlich auf den öffentlichen Dienst seit 2008.
Versicherungsmakler nach §34d GewO mit laufender IDD-Weiterbildung.
Beamtinnen, Beamte, Anwärter und Pensionäre aus allen Bundesländern.
Wir sind nicht an Versicherer gebunden und beraten anbieterneutral.
Home » PKV Beitragserhöhung 2027: Ihre Rechte & Möglichkeiten
Shahryar Honarbakhsh, unabhängiger Versicherungsmakler für Beamte (§ 34d GewO). Spezialisiert auf Beihilfe und private Krankenversicherung für Beamte seit 2008. Mitglied im Bundesverband der Sachverständigen für das Versicherungswesen e.V.
Stand: 28.10.2026
Das Wichtigste in Kürze
- Viele PKV-Tarife werden zum 01. Januar 2027 teurer. Betroffen von der Beitragserhöhung sind Privatversicherte in allen Bereichen: Beihilfetarife für Beamte genau wie Tarife der Krankenvollversicherung für Angestellte, Selbstständige und Freiberufler.
- Regelmäßige Beitragsanpassungen betreffen alle Versicherungsgesellschaften gleichermaßen und sind rechtlich zulässig, solange die Versicherer bestimmte gesetzliche Vorgaben einhalten.
- Günstige, zu niedrig kalkulierte und geschlossene Tarife, in denen kein Neugeschäft nachkommt, steigen oft stärker und schneller.
- Häufen sich starke Erhöhungen in nur wenigen Jahren, sollte man seinen PKV-Tarif ernsthaft hinterfragen. Oft gibt es Optionen, die Beitragskosten zu senken oder zumindest stabil zu halten.
- Manchmal lässt sich die finanzielle Belastung über einen Tarifwechsel oder gezielte Leistungsanpassungen verringern. Für junge und gesunde Versicherte kann sich auf lange Sicht ein PKV-Wechsel noch bezahlt machen.
- In jedem Fall sollten Betroffene die Erhöhung zum Anlass nehmen, den eigenen PKV-Tarif und Wechseloptionen prüfen zu lassen.
Was ist eine Beitragsanpassung in der PKV?
Eine PKV-Beitragserhöhung ist kein willkürlicher Schritt der Versicherer, sondern ein rechtlich geregelter Prozess. Während die gesetzliche Krankenversicherung (GKV) ihre Beiträge für alle Versicherten über einen prozentualen Satz auf das Einkommen erhöht, basiert die PKV auf individuell gewählten Tarifen. Das bedeutet, dass eine Beitragsanpassung nicht jeden Privatversicherten gleichermaßen betrifft: Selbst bei ein und derselben Gesellschaft kann es zu ganz unterschiedlichen Preisanpassungen kommen.
In der PKV wird jeder Tarif – vom Haupttarif bis zu den Ergänzungs- und Zusatztarifen – regelmäßig überprüft, ob eine Erhöhung der Beiträge notwendig ist. So kann es sein, dass ein Tarifbaustein erhöht wird, während ein anderer aber stabil bleibt oder sogar gesenkt wird.
- Grundlage ist § 203 VVG: Anpassungen dürfen nur erfolgen, wenn im betroffenen Tarif die Leistungsausgaben bestimmte Schwellenwerte überschreiten.
- Vom Gesetzgeber vorgeschrieben ist die Erhöhung bei einer Abweichung von 10% von den ursprünglich kalkulierten Kosten.
- Gesellschaften können jedoch auch niedrigere Schwellenwerte in ihren Bedingungen festlegen. Das kann zu häufigeren Beitragsanpassungen führen, aber zu weniger starken, sprunghaften Preiserhöhungen.
- Die Berechnungen erfolgen durch Aktuare (Mathematiker der Versicherer).
- Jede Anpassung wird von einem unabhängigen Treuhänder geprüft und von der BaFin überwacht.
Beitragserhöhung prüfen lassen? Unsere kostenlose Online-Beratung gilt natürlich auch für
✓ Angehörige von Beamten
✓ Angestellte & Selbstständige
✓ Tarife für Kinder & Jugendliche
Rechtlicher Rahmen der Beitragserhöhung: Was ist erlaubt?
Beitragserhöhungen in der privaten Krankenversicherung sind also nicht nur rechtlich zulässig, sondern sogar vorgeschrieben. Aber gibt es auch Anpassungen, die NICHT rechtens sind?
Damit die PKV-Beitragserhöhung wirksam ist, müssen die Versicherer strenge Vorgaben erfüllen:
- § 203 VVG: Beitrag darf nur angepasst werden, wenn die Berechnungsgrundlagen (Leistungsausgaben, Sterbetafeln, Rechnungszins) vom vertraglich festgelegten Prozentsatz abweichen.
- Begründungspflicht: Das Schreiben an die Versicherten muss transparent und nachvollziehbar sein.
- Formale Korrektheit: Die Anpassung muss durch den Versicherer auf schriftlichem Weg unter Einhaltung und Nennung aller rechtlichen Fristen mitgeteilt werden.
- BGH-Urteile: In der Vergangenheit wurden Beitragserhöhungen für unwirksam erklärt, wenn die Begründung fehlte oder zu allgemein war.
–> Prüfen Sie Ihr Anschreiben sorgfältig! Im Zweifel lohnt sich eine rechtliche Überprüfung.
Warum steigen 2027 die Beiträge in der PKV erneut?
Die Gründe für Beitragsanpassungen sind vielfältig. Auch wenn es für den einzelnen Betroffenen kein Trost ist – Die zugrunde liegenden Faktoren treffen alle privaten wie gesetzlichen Krankenversicherer gleichermaßen:
- Inflation im Gesundheitswesen: Medikamente, Honorare, Klinikleistungen und somit die allgemeinen Behandlungskosten, werden fortlaufend teurer.
- Medizinischer Fortschritt: Neuartige Therapien, digitale Behandlungsmöglichkeiten, modernste Geräte und andauernde wissenschaftliche Forschung führen zu steigenden Leistungsausgaben.
- Demographischer Wandel: Die Gesamtheit der Versicherten wird im Durchschnitt immer älter, somit wird nicht nur die Versicherungsdauer der Menschen, sondern auch die Inanspruchnahme der Krankenversicherung immer länger. Das führt zu höheren Ausgaben in der Gesundheitsversorgung. Einer der aktuell größten Kostentreiber sind die stetig steigenden Ausgaben für Arznei- und Verbandmittel sowie die zunehmenden Kosten für Krankenhausaufenthalte.
- Zu geringe Zinserträge aus Altersrückstellungen: In der PKV werden Teile der Versicherungsbeiträge gewinnbringend angelegt, um die lebenslang zugesicherten Gesundheitsleistungen zu finanzieren und Beitragskosten im Alter zu dämpfen. Doch die Zinserträge steigen im Verhältnis viel langsamer als Inflation und Behandlungskosten.
- Gesetzliche Schwellenwerte: Da der PKV-Beitrag nur steigen darf, wenn in einem Tarif feste Prozenthürden überschritten werden, kommt es trotz stetig steigender Gesundheitsausgaben nicht immer jedes Jahr zu einer Erhöhung. Stattdessen gibt es meist alle paar Jahre sprunghafte Anpassungen, um die Kostensteigerungen „aufzuholen“. Dass es nun bei vielen Gesellschaften zu Beitragserhöhungen in aufeinanderfolgenden Jahren kommt, liegt an den sich gegenseitig verstärkenden Faktoren in Kombination mit der aktuellen Inflation.
- Tarifstruktur, Versicherungsbestand, Risikoentwicklung: Wenn das Kollektiv in einem Tarif immer älter wird, viele Leistungen in Anspruch nimmt oder der Bestand schrumpft, steigen die Beiträge stärker. Das ist oft in geschlossenen Tarifen, z.B. in den alten Bisex-Tarifen, der Fall. Dann kommen keine neuen, jungen und gesunden Kunden mehr nach, die Kosten verteilen sich auf immer weniger Versicherte.
| Ursache | Auswirkung für Versicherte |
|---|---|
| Inflation im Gesundheitswesen | steigende Kosten für Personal, Technik, Behandlungen & Medikamente |
| Medizinischer Fortschritt | teurere Leistungen werden in den Tarifen abgebildet |
| Alternde Gesellschaft | Längere Inanspruchnahme von Versicherungsleistungen, steigende Kosten für Arznei- und Verbandmittel und Krankenhausaufenthalte |
| Geringe und langsam steigende Erträge am Kapitalmarkt | Anhebung der Beitragskosten, um Leistungsniveau lebenslang zu halten |
| § 203 VVG Schwellenwerte | Erhöhungen fallen geballt aus |
| Nachteilige Risikoentwicklung in geschlossenen oder schlecht kalkulierten Tarifen | Teurer werdende Leistungen verteilen sich auf weniger Schultern |
Welche Versicherer erhöhen 2027?
Noch stehen nicht alle Zahlen fest – die exakten Prozentsätze werden von den Anbietern in der Regel Ende Oktober offiziell gemacht. Die Informationsschreiben an die Versicherten werden meist im November rausgeschickt. Nach ersten Marktinformationen wird es aber bei den meisten großen PKV-Gesellschaften zu Anpassungen kommen.
Alle Details zu Ihrer privaten Krankenversicherung und ob Ihr Tarif von den Beitragsanpassungen 2027 betroffen ist, erfahren Sie im entsprechenden Artikel zu ihrem Anbieter. Bereits bekannte Zahlen ergänzen wir fortlaufend hinter der jeweiligen Gesellschaft:
| Versicherungsgesellschaft | Datum der Beitragsanpassung | Höhe der Anpassung | Weiterführende Infos |
|---|---|---|---|
| Allianz | 01.01.2027 | Allianz PKV Beitragserhöhung 2027 | |
| Alte Oldenburger | 01.01.2027 | ||
| ARAG Krankenversicherung | 01.01.2027 | ||
| AXA / DBV | 01.01.2027 | DBV Beitragserhöhung 2027 – Lohnt sich die PKV der Deutschen Beamtenversicherung noch? | |
| Barmenia Krankenversicherung AG | 01.01.2027 | im Schnitt ca. 10 % | Barmenia PKV Beitragserhöhung 2027 |
| BBKK | 01.01.2027 | BBKK BAP 2027 | |
| Concordia Krankenversicherungs-AG | 01.01.2027 | Concordia Beitragserhöhung | |
| Debeka Krankenversicherung | 01.01.2027 | im Schnitt ca. 10,9 % | Debeka Beitragserhöhung 2027: Was tun gegen steigende PKV Tarife? |
| DKV | 01.04.2027 | DKV BAP 2027 | |
| Generali | 01.01.2027 | Generali BAP 2027 | |
| Gothaer | 01.01.2027 | Gothaer BAP 2027 | |
| Hallesche | 01.01.2027 | Hallesche BAP 2027 | |
| HanseMerkur | 01.01.2027 | HanseMerkur BAP 2027 | |
| HUK Coburg | 01.03.2027 | HUK Coburg BAP 2027 | |
| Inter | 01.01.2027 | Inter BAP 2027 | |
| LKH | 01.01.2027 | LKH BAP 2027 | |
| LVM | 01.01.2027 | LVM BAP 2027 | |
| Münchener Verein | 01.01.2027 | Münchener Verein BAP 2027 | |
| Nürnberger | 01.01.2027 | Nürnberger BAP 2027 | |
| Ottonova | 01.01.2027 | Ottonova BAP 2027 | |
| R+V Krankenversicherung | 01.01.2027 | ca. zwischen 3 und 10 % | R+V PKV Beitragserhöhung 2027 |
| Signal Iduna | 01.01.2027 | ca. zwischen 10-15 % | Signal Iduna PKV Beitragserhöhung 2027 |
| UKV | 01.01.2027 | UKV BAP 2027 |
Ist Ihr Anbieter in dieser Übersicht (noch) nicht mit konkreten Zahlen aufgeführt, Sie haben aber bereits eine Mitteilung über eine Beitragsanpassung bekommen?
Dann melden Sie sich bei uns: Wir prüfen Ihren Fall und Ihre Optionen für einen Tarifwechsel oder einen Anbieterwechsel, um langfristig Beitragskosten zu senken.
Kostenlose & unverbindliche Online-Beratung
Was können Versicherte tun, um PKV-Beiträge langfristig zu stabilisieren?
Eine Beitragserhöhung müssen Sie nicht tatenlos hinnehmen. Es gibt mehrere Optionen, die Beitragskosten in der PKV zu senken. Allerdings sind nicht alle zu empfehlen. Einige Maßnahmen führen nur zu kurzfristigen Beitragssenkungen und können sich auf lange Sicht sogar finanziell nachteilig entwickeln.
1. Kündigung der PKV und Wechsel des Anbieters
Bekommen Sie von Ihrer Versicherung eine Mitteilung über eine Beitragsanpassung, haben Sie ab Erhalt des Schreibens ein zweimonatiges Sonderkündigungsrecht. Doch Vorsicht: Ein Wechsel der PKV ist riskant und sollte nur in Betracht gezogen werden, wenn unter Berücksichtigung aller relevanten Faktoren kalkuliert wurde, dass ein PKV-Wechsel langfristig Vorteile mit sich bringt. Denn:
- Aufgrund des höheren Eintrittsalters wird ein neuer Tarif bei einem neuen Versicherer teurer.
- Beim neuen Anbieter findet immer eine neue Gesundheitsprüfung statt. Möglicherweise kommen nun (aufgrund von Vorerkrankungen oder zwischenzeitlich gestellter Diagnosen) Risikozuschläge oder Leistungsausschlüsse hinzu. Hast du auffällige Befunde oder krankhafte Diagnosen in der Patientenakte, kann die Beurteilung je nach Versicherer sehr unterschiedlich ausfallen. Dann macht sich eine anonyme Risikovoranfrage bezahlt. Darüber können wir vor dem eigentlichen Antrag prüfen, ob und zu welchen Bedingungen dich ein privater Krankenversicherer aufnehmen würde.
- Beim Übertragen der Alterungsrückstellungen, kann ein Teil beim neuen Versicherer verloren gehen. Wurde der Vertrag nach dem Januar 2009 abgeschlossen, können Alterungsrückstellungen anteilig in Höhe des sogenannten Übertragungswertes mitgenommen werden. Dieser entspricht der Höhe der Rückstellungen, wie sie durch Beiträge im Basistarif gebildet worden wären. Nur die Altersrückstellungen für Leistungen über diesem Niveau sind nicht übertragbar. Bei Verträgen, die vor 2009 geschlossen wurden, gehen die Alterungsrückstellungen jedoch vollständig verloren, was wiederum zu höheren Beitragskosten im Alter führt.
- Kündigen Sie Ihre PKV voreilig und werden Sie von keiner anderen Gesellschaft angenommen, muss ihre alte Krankenversicherung sie nicht zu den ursprünglich vereinbarten Konditionen wieder aufnehmen: Zusatztarife muss die Gesellschaft nicht weiter fortführen und kann dafür eine erneute Gesundheitsprüfung verlangen!
- Billigtarife und Lockangebote: Viele unseriöse Vermittler nehmen die aktuellen Beitragserhöhungen zum Anlass, verunsicherte PKV-Kunden zu einem Wechsel zu überreden. Doch hinter besonders günstigen Tarife verstecken sich oft Kostenfallen, die sich erst nach 5 oder 10 Jahren bemerkbar machen, wenn die Versicherer das fehlende Geld wieder reinholen müssen. Doch dann ist es (aus oben genannten Gründen) oft zu spät für einen erneuten PKV-Wechsel.
Beitragserhöhung erhalten? Prüfen Sie in 3 Minuten, ob ein Wechsel für Sie möglich ist.
Beantworten Sie unsere Gesundheitsfragen online. Sie erhalten sofort eine erste Einschätzung, und wir prüfen Ihre Angaben zunächst intern. Für Sie kostenfrei.
Jetzt Wechselchance prüfen2. Tarifwechsel beim jetzigen Versicherer
Bei jeder Beitragsanpassung wird Ihr Versicherer Sie immer auch über die Möglichkeit eines Tarifwechsels informieren. Denn jeder Privatversicherte hat nach § 204 VVG das Recht, innerhalb des Unternehmens in einen günstigeren Tarif zu wechseln – und das unabhängig von einer Erhöhung. Jedoch sollte hier genaustens geprüft werden, ob der Versicherungsschutz im neuen Tarif gleichwertig ist und langfristig die gewünschten finanziellen Vorteile bietet.
Vorteil: Beim internen Tarifwechsel bleiben Alterungsrückstellungen erhalten und es findet keine erneute Gesundheitsprüfung statt – außer der neue Tarif enthält höherwertiger Leistungen.
Vorsicht vor dem Pauschalangebot Ihrer PKV!
Die standardisierten Tarif-Empfehlungen im Informationsschreiben Ihrer Versicherung
sind nicht immer die beste Wahl. Oft werden gute Leistungen reduziert, gestrichen oder der Selbstbehalt erhöht. Der sicherste Weg ist es, den Tarifwechsel von einem unabhängigen PKV-Berater prüfen zu lassen.
3. Leistungen streichen
Die Beitragskosten der PKV lassen sich natürlich durch die Reduzierung von Versicherungsleistungen senken. Beispielsweise kann man Wahlleistungen im Krankenhaus (z.B. Einbettzimmer) oder höherwertige Zahnersatzleistungen abwählen.
Allerdings raten wir in der Regel davon ab, gute Leistungen zu streichen, um kurzfristig Beiträge einzusparen. Denn gerade die lebenslange Garantie auf einmal vertraglich vereinbarten Gesundheitsleistungen sind der entscheidende Vorteil in der PKV. Ändert sich der Gesundheitszustand oder steigt der Bedarf im Alter, kann der fehlende Versicherungsschutz nicht einfach wieder aktiviert werden. Möchten Sie die Leistungen nach ein paar Jahren wieder aufstocken, bedarf es einer erneuten Gesundheitsprüfung.
4. Erhöhung der Selbstbeteiligung
Ein höherer Selbstbehalt führt zu einer sofortigen Kostensenkung der PKV-Beiträge. Hier sollten Sie genau berechnen (lassen), welche Kosten durch die Eigenleistungen über die Gesamtlaufzeit entstehen können. Die monatliche Ersparnis muss deutlich höher ausfallen als die Selbstbeteiligung.
5. Beitragsentlastungstarif wählen
Der Beitragsentlastungstarif (BET) ist ein Zusatzbaustein in der PKV, mit dem Sie während Ihrer aktiven Erwerbszeit einen zusätzlichen Beitrag ansparen, um Ihre PKV-Kosten im Rentenalter (meist ab 65 oder 67 Jahren) dauerhaft senken. Der monatliche Mehrbetrag wird vom Versicherer verzinslich angelegt, sodass ab dem vereinbarten Alter der PKV-Beitrag um einen festen, garantierten Betrag reduziert wird.
6. Basistarif, Standardtarif und Notlagentarif
Wenn ein interner Wechsel in reguläre Tarife nicht mehr ausreicht und keine der anderen Maßnahmen helfen, greifen die klassischen gesetzlichen Auffangtarife: Standardtarif und Basistarif. Beide orientieren sich beim Leistungsniveau an der gesetzlichen Krankenversicherung. Der Beitrag im Basistarif ist gesetzlich gedeckelt, bei Beihilfeberechtigten anteilig zum Beihilfesatz. Wer schon vor 2009 privat versichert war, kann unter bestimmten Voraussetzungen in den Standardtarif wechseln.
Entstehen Beitragsrückstände, greift der Notlagentarif nach § 153 VAG. Die genannten Tarife bieten jedoch deutlich weniger Leistung und sollten die letzte Option sein.
7. Unabhängig beraten lassen
Lassen Sie sich professionell und ganz wichtig, von unabhängigen Versicherungsmaklern beraten. Berater, die im Auftrag eines Versicherungsunternehmens arbeiten, versprechen oftmals hohe Beitragsersparnisse, die sich aber langfristig ganz sicher rächen werden. Ungebundene Versicherungsexperten wie die Beamtenservice.de GmbH vertreiben keine eigenen Versicherungen und stehen rechtlich immer auf der Seite der Verbraucher.
Wir haben uns auf private Krankenversicherungen spezialisiert und prüfen Ihre Tarife kostenlos auf mögliche Einsparpotenziale, sei es durch eine interne Tarifoptimierung oder einen langfristig intelligenten Anbieterwechsel.
Fazit zur PKV Beitragserhöhung 2027: Nichts überstürzen, aber handeln
Die Beitragsanpassung in 2027 trifft nahezu alle Versicherten: gesetzlich wie privat Versicherte, Angestellte, Selbstständige und Beamte, Bestandskunden und Neukunden. Wichtig ist, jetzt Ruhe zu bewahren und nicht unüberlegt zu handeln. Vor allem sollte man sich nicht von einem Vermittler zu einem PKV-Wechsel drängen lassen. Wir empfehlen einen Anbieterwechsel nur in Ausnahmefällen.
Erhöhungen sind in der PKV bis zu einem gewissen Maße ganz normal und wichtig. Sie bedeuten nicht das Ende einer guten Versicherung. Natürlich gibt es auch unter den Versicherungsgesellschaften leistungsschwache Kandidaten mit schlechter Beitragskalkulation. Ob Ihr Anbieter mit Ihrem PKV-Tarif dazuzählt, lässt sich über einen professionellen Tarifvergleich herausfinden.
Ob Beamter, Angestellter oder Selbstständiger: Lassen Sie Ihre Beitragserhöhung kostenlos bei uns prüfen. Mit professioneller Unterstützung und einer strategischen Tarifoptimierung lassen sich Beitragskosten oftmals langfristig optimieren.
Beitragserhöhung erhalten? Prüfen Sie in 3 Minuten, ob ein Wechsel für Sie möglich ist.
Beantworten Sie unsere Gesundheitsfragen online. Sie erhalten sofort eine erste Einschätzung, und wir prüfen Ihre Angaben zunächst intern. Für Sie kostenfrei.
Jetzt Wechselchance prüfenInhaltsverzeichnis
Was unsere Mandanten sagen
Über 119 verifizierte Bewertungen mit einer Durchschnittsnote von 5,00 / 5,00 auf ProvenExpert. Beamtinnen, Beamte und Anwärter berichten von ihrer Beratung – ehrlich, persönlich und auf den öffentlichen Dienst zugeschnitten.
Häufige Fragen (FAQ) zur PKV Beitragserhöhung
Ist die Beitragserhöhung 2027 rechtens?
Ja, wenn die gesetzlichen Vorgaben nach § 203 VVG eingehalten sind und die Begründung korrekt erfolgt.
Kann ich widersprechen?
Ein klassischer Widerspruch ist nicht möglich. Aber Sie haben ein zweimonatiges Sonderkündigungsrecht.
Werden die Beiträge der PKV im Jahr 2027 für alle Kunden erhöht?
Nein. Beitragserhöhungen sind zwar ein fester Bestandteil jeder Krankenversicherung, finden aber nur statt, wenn in einem Tarif Schwellenwerte überschritten wurden. Die Anpassungen der Prämien können je nach Tarifbaustein, Eintrittsalter und Leistungsumfang sehr unterschiedlich ausfallen.
Wie und wann erfahre ich, wie stark mein Beitrag steigt?
Die Informationsschreiben der Versicherer kommen per Post und in der Regel im Oktober oder November 2026 bei den Kunden an. Die Beitragsanpassung gilt bei fast allen Anbietern ab dem 01.01.2027. Nur wenige Gesellschaften – beispielsweise die DKV und die HUK – erhöhen ab dem 01.03.2027 ihre Beiträge.
Was bringt ein interner Tarifwechsel?
Sie sparen Beiträge, behalten Ihre Altersrückstellungen und vermeiden eine erneute Gesundheitsprüfung.
Kann man immer intern den PKV-Tarif wechseln?
Theoretisch ja, denn jeder Privatversicherte hat das Recht innerhalb der Gesellschaft in einen günstigeren Tarif zu wechseln – auch unabhängig von der Beitragsanpassung. Voraussetzung ist jedoch, dass es einen weiteren Tarif in der Sparte gibt.
Kann ich zurück in die GKV?
Nur in Ausnahmefällen (z. B. unter 55 Jahre und bei neuem Angestelltenverhältnis mit Einkommen unter der Versicherungspflichtgrenze).
Lohnt sich ein Anbieterwechsel?
Für verhältnismäßig junge, gesunde und wenige Jahre privat Versicherte kann sich ein PKV-Wechsel langfristig rechnen. Man sollte jedoch sorgfältig Beitragsstabilität, Leistungsniveau und Mehrkosten durch die erneute Gesundheitsprüfung kalkulieren und Anbieter vergleichen. Für langjährig Versicherte mit hohen Altersrückstellungen ist ein interner Tarifwechsel meist sinnvoller.
Kostenlosen Vergleich anfordern
Wir vergleichen für Sie das Kleingedruckte und beraten zu 100% neutral und ungebunden.
Kostenlose Beamten-Beratung vereinbaren
PKV, Beihilfe-Ergänzung, Dienstunfähigkeit & Pflege – ein Ansprechpartner, alle Anbieter.
- Antwort innerhalb 24 h
- 100 % neutral & ungebunden
- Spezialmakler seit 1998
„*“ zeigt erforderliche Felder an