Ratgeber PKV · Stand Oktober 2026
DBV Beitragserhöhung 2027: Lohnt sich die PKV der Deutschen Beamtenversicherung noch?
Die DBV erhöht 2027 die Beiträge der Privaten Krankenversicherung für Beamte. Ist die PKV der Deutschen Beamtenversicherung jetzt noch eine kluge Wahl?
Spezialisiert ausschließlich auf den öffentlichen Dienst seit 2008.
Versicherungsmakler nach §34d GewO mit laufender IDD-Weiterbildung.
Beamtinnen, Beamte, Anwärter und Pensionäre aus allen Bundesländern.
Wir sind nicht an Versicherer gebunden und beraten anbieterneutral.
Home » DBV Beitragserhöhung 2027 – Lohnt sich die PKV der Deutschen Beamtenversicherung noch?
Shahryar Honarbakhsh, unabhängiger Versicherungsmakler für Beamte (§ 34d GewO). Spezialisiert auf Beihilfe und private Krankenversicherung für Beamte seit 2008. Mitglied im Bundesverband der Sachverständigen für das Versicherungswesen e.V.
Stand: 14.10.2026
Das Wichtigste in Kürze
- Die DBV (Deutschen Beamtenversicherung) wird ab Januar 2027 Erhöhungen in ihren PKV-Tarifen für den öffentlichen Dienst vornehmen.
- In diesem Jahr wird vor allem der Tarif BS teurer. Die Höhe der Beitragssteigerung ist abhängig vom Eintrittsjahr, vom Alter sowie von den gewählten Tarifbausteinen.
- Wiederkehrende Beitragsanpassungen sind in der PKV vom Gesetzgeber vorgeschrieben und werden treuhänderisch geprüft. Doch immer akzeptieren muss man die Erhöhung nicht: Oft gibt es gute Möglichkeiten, Beitragskosten zu reduzieren oder zumindest langfristig zu stabilisieren.
- Die PKV zu kündigen ist für ältere und länger Versicherte wirtschaftlich nachteilig: Oft kann man die finanzielle Belastung über einen internen Tarifwechsel senken. Seltener sind gezielte Leistungsanpassungen eine Alternative.
- Die DBV gilt als solide kalkulierender Krankenversicherer mit restriktiverer Annahmepolitik. Trotzdem gibt die Beitragsanpassung Anlass zur Tarifprüfung und für einen Vergleich mit gleichwertigen PKV-Tarifen anderer Anbieter.
DBV Krankenversicherung: Passen Preis und Leistung der PKV jetzt noch zusammen?
Zum 01. Januar 2027 erhöht die DBV (Deutschen Beamtenversicherung, AXA Konzern) die Beiträge für die private Krankenversicherung in den Beamtentarifen.
Die betroffenen Kunden werden voraussichtlich im November 2026 schriftlich informiert. Jede Beitragserhöhung ist erstmal ärgerlich und es ist nicht verwunderlich, dass viele Versicherter sich zum jetzigen Zeitpunkt fragen, ob das Preis-Leistungsverhältnis der Krankenversicherung noch angemessen ist. Doch lohnt sich ein Wechsel zu einer anderen PKV? Und wie schlagen sich die Leistungen der DBV im Vergleich zu den anderen Beamtenversicherern? Wir beantworten die wichtigsten Fragen zu den aktuellen Beitragserhöhungen.
Möchtest du lieber direkt zu den DBV- oder anderen PKV-Tarifen beraten werden? Gerne prüfen wir deine Beitragserhöhung und die Möglichkeiten, deine Beitragskosten langfristig zu optimieren:
Unser Beratungsangebot für DBV-Kunden
✓ Analyse deiner Beitragsanpassung
✓ Vergleich beihilfekonformer PKV- und Ergänzungstarife
✓ schriftliche Auswertung mit klaren Empfehlungen
✓ auf Wunsch laufende Betreuung bei Änderungen (Familienzuwachs, Wechsel des Dienstherrn, Ruhestand)
Welche PKV Tarife der DBV werden zum 01. Januar 2027 erhöht?
Die Deutsche Beamtenversicherung (DBV) erhöht zum 01.01.2027 die PKV-Beiträge in ihren beihilfekonformen Tarifen für den Öffentlichen Dienst.
Von der Beitragserhöhung sind Beihilfetarife für Beamte und Beamtenanwärter sowie Tarife für Kinder und Jugendliche betroffen. Darunter fallen Restkosten-Tarife, Ergänzungstarife und einzelne Tarifbausteine. Es können sowohl geschlossene als auch offene PKV-Tarife erhöht werden, die Anpassung trifft Bestandskunden genau wie Neukunden der DBV.
Beitragserhöhungen: Diese DBV-Tarife werden 2027 für folgende Personengruppen teurer
Tarif Vision B-U:
- Vision B10-50-U Erwachsene
Tarif BS-UA:
- BS10-50-UA Erwachsene/Jugendliche
Tarif BS(G)-U:
- BS10-55-U Erwachsene/Kinder/Jugendliche
- BSG10-50-U Erwachsene/Kinder/Jugendliche
Tarif BZ-U
- BZ10-50-U Erwachsene/Kinder/Jugendliche
Tarif B3-U
- B3 10-50-U Erwachsene
Beitragssenkungen: Folgende DBV-Tarife werden 2027 günstiger
Tarif BZ-UA:
- BZ 10-20 Erwachsene/Jugendliche
Hinweis: Wir ergänzen die durchschnittlichen Prozentsätze an dieser Stelle, sobald uns die Zahlen für die jeweilige Tarifreihe vorliegen.
Wie steht es um die Beitragsstabilität der DBV-Tarife?
Zum Vergleich: Im Jahr 2026 gab es folgende Anpassungen:
- Für Versicherte im Tarif Vision B gab es eine Erhöhung von ca. 15-16 %, was durchschnittlich ca. 40 Euro bedeutete.
- Der (von Grund auf höherpreisige) Tarif BS stieg etwas weniger: im Schnitt um ca. 25 Euro, was ca. 6% entsprach.
- Die Anpassungen der Tarife für Kinder fielen niedriger aus.
- Wichtig: Die genauen Zahlen variieren individuell je nach Altersstufe und gewählten Tarifbausteinen.
Beitragsentwicklung der DBV-Tarife über die Jahre hinweg
Beitragsverlauf Vision B50T-U, Eintrittsalter 27 Jahre
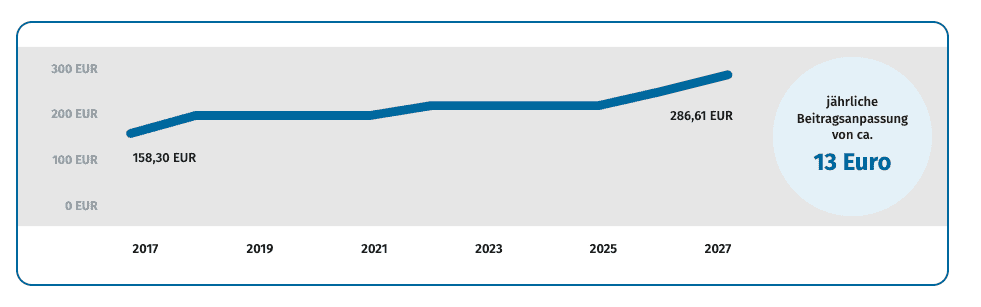
Beitragsverlauf in der Tarifgruppe B 50-UA (BS 50-UA, BZ 50-UA, B3 50-UA) Eintrittsalter 23 Jahre
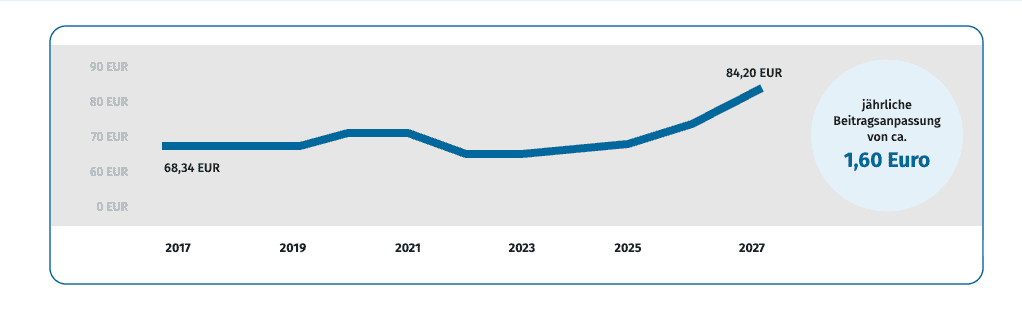
Beitragsverlauf in der Tarifgruppe B-U (BS 50-U, BZ 50-U, B3 50T-U), Eintrittsalter 27 Jahre
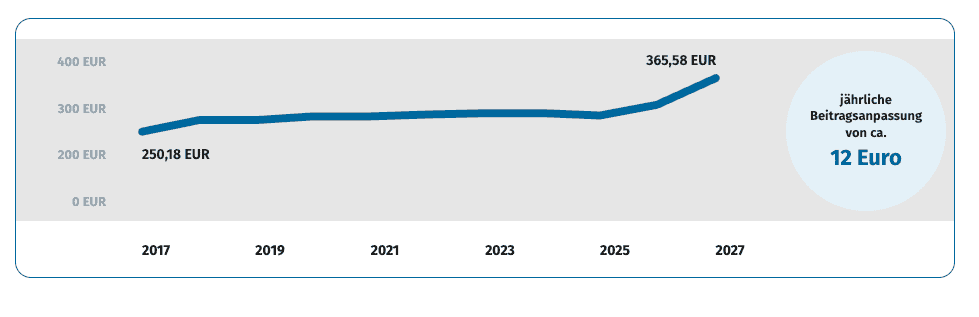
Im Folgenden ein paar Beispiele realer Zahlen für Beamte in verschiedenen Tarifkombinationen und Altersstufen:
Beispielrechnung für Beamte im Tarif Vision B:
Beamter, 52 Jahre, 50% Beihilfe
| Tarif | Beitrag alt | Beitrag neu | Veränderung absolut | Letzte Anpassung |
|---|---|---|---|---|
| VB50T | 254,34 € | 304,95 € | 2023 | |
| BW250TN | 17,95 € | 17,95 € | 2024 | |
| B1BN350 | 0,99 € | 0,99 € | 2021 | |
| KHTEN#25 | 6,67 € | 6,67 € | 2025 | |
| PVB | 44,87 € | 47,10 € | 2024 | |
| 324,82 € | 377,66 € | 52,84 € |
Beamter, 39 Jahre, , 50% Beihilfe
| Tarif | Beitrag alt | Beitrag neu | Veränderung absolut | Letzte Anpassung |
|---|---|---|---|---|
| VB50TU | 235,22 € | 279,52 € | 2022 | |
| BW250TU | 18,86 € | 18,86 € | 2024 | |
| BWEU | 8,76 € | 8,76 € | 2025 | |
| BN3150U | 1,10 € | 1,10 € | 2021 | |
| KURTU#100 | 0,99 € | 0,99 € | 2024 | |
| KHTU#25 | 5,88 € | 5,88 € | 2024 | |
| PVB | 36,52 € | 37,92 € | 2024 | |
| 307,33 € | 353,03 € | 45,70 € |
Beamtin 32 Jahre, , 50% Beihilfe
| Tarif | Beitrag alt | Beitrag neu | Veränderung absolut | Letzte Anpassung |
|---|---|---|---|---|
| VB50TU | 213,71 € | 252,34 € | 2022 | |
| BW250TU | 14,92 € | 14,92 € | 2024 | |
| BN3150U | 1,16 € | 1,16 € | 2021 | |
| KURTU#100 | 0,61 € | 0,61 € | 2024 | |
| BEAU#80 | 26,01 € | 26,01 € | 2023 | |
| KHTU#25 | 4,14 € | 4,14 € | 2024 | |
| PVB | 33,82 € | 34,85 € | 2024 | |
| 294,37 € | 334,03 € € | 39,66 € |
Beamtin 33 Jahre, 2 Kinder,70% Beihilfe
| Tarif | Beitrag alt | Beitrag neu | Veränderung absolut | Letzte Anpassung |
|---|---|---|---|---|
| VB30 | 171,41 € | 186,20 € | 2022 | |
| BW230N | 10,49 € | 10,49 € | 2024 | |
| B1BN330 | 1,06 € | 1,06 € | 2021 | |
| KHTEN#25 | 3,77 € | 3,77 € | 2025 | |
| PVB | 34,00 € | 35,09 € | 2024 | |
| 312,45 € | 339,59 € | 27,14 € |
Pensionär, 74 Jahre, 70% Beihilfe
| Tarif | Beitrag alt | Beitrag neu | Veränderung absolut | Letzte Anpassung |
|---|---|---|---|---|
| VB30U | 178,04 € | 234,12 € | 2022 | |
| BW230U | 20,79 € | 20,79 € | 2024 | |
| PVB | 71,01 € | 77,86 € | 2024 | |
| 269,84 € | 332,77 € | 62,93 € |
Beispielrechnung für Beamte im Tarif BS
Beamter, 38 Jahre, 50% Beihilfe
| Tarif | Beitrag alt | Beitrag neu | Veränderung absolut | Letzte Anpassung |
|---|---|---|---|---|
| BS50TU | 175,68 € | 175,68 € | 2018 | |
| BZ50U | 37,47 € | 37,47 € | 2025 | |
| B350TU | 80,46 € | 103,86 € | 2023 | |
| BW200U | 39,79 € | 39,79 € | 2023 | |
| BNBU | 18,80 € | 18,80 € | ||
| KURTU#200 | 1,22 € | 1,22 € | 2024 | |
| PVB | 33,98 € | 34,75 € | 2024 | |
| 387,40 € | 411,57 € | 24,17 € |
Beamter, 23 Jahre, 50% Beihilfe
| Tarif | Beitrag alt | Beitrag neu | Veränderung absolut | Letzte Anpassung |
|---|---|---|---|---|
| BS50TU | 217,56 € | 217,56 € | 2018 | |
| BZ50U | 34,34 € | 34,34 € | 2025 | |
| B350TU | 83,45 € | 104,13 € | 2023 | |
| BW200U | 40,45 € | 40,45 € | 2023 | |
| BN1150U | 5,09 € | 5,09 € | 2021 | |
| KURTU#215 | 2,55 € | 2,55 € | 2024 | |
| PVB | 31,47 € | 32,23 € | 2024 | |
| 414,91 € | 436,35 € | 21,44 € |
Beispielrechnung für beihilfeberechtigte Kinder:
Kind, 7 Jahre, 80% Beihilfe
| Tarif | Beitrag alt | Beitrag neu | Veränderung absolut | Letzte Anpassung |
|---|---|---|---|---|
| VB20U | 43,13 € | 48,76 € | 2025 | |
| BW220U | 1,28 € | 1,28 € | 2024 | |
| BN3120U | 0,15 € | 0,15 € | 2021 | |
| KHTU#25 | 1,30 € | 1,30 € | 2025 | |
| PVB | 0,00 € | 0,00 € | 2024 | |
| 45,86 € | 51,49 € | 5,63 € |
Warum kommt es zu Beitragserhöhungen in der PKV?
Die Gründe für eine Beitragserhöhung sind immer dieselben und gelten für jede Versicherungsgesellschaft. Einfach gesagt: Die Beitragseinnahmen reichen nicht aus, um die Leistungsausgaben zu decken.
Einflussfaktoren für diese Ausgaben sind steigende Kosten im Gesundheitswesen wie z.B. höhere Preise für ärztliche Leistungen, Medikamente, Krankenhausbehandlungen und andere Gesundheitsprodukte sowie die allgemeine Inflation. Hinzu kommt die durchschnittlich steigende Lebenserwartung der Versicherten, die mehr Gesundheitsleistungen im Alter in Anspruch nehmen.
Mindestens einmal im Jahr werden für jeden Tarif die kalkulierten mit den zukünftig erforderlichen Ausgaben der Versichertengruppe von einem unabhängigen Treuhänder geprüft. Tritt einer der oben genannten Fälle ein, müssen nach den gesetzlichen Vorgaben auch alle anderen Rechnungsgrundlagen (somit auch der Rechnungszins) auf den neuesten Stand gebracht werden. Daher können die Beiträge nicht jedes Jahr an das aktuelle Zinsniveau angepasst werden. Konnten die Beiträge in einem Tarif schon länger nicht mehr angepasst werden, ergeben sich deshalb oft höhere Beitragssteigerungen.
Ist die Beitragserhöhung der DBV gerechtfertigt?
Die Beiträge für die PKV werden je nach Eintrittsalter, Tarifkombination und Gesundheitszustand festgelegt. Man kann nun vermuten, dass die Tarife der DBV vor der Markteinführung nicht besonders gut bzw. vorausschauend kalkuliert wurden und sich fragen: Ist das noch verhältnismäßig?
Wir sagen in diesem Fall: Ja. Auf der einen Seiten ergeben sich immer höhere Aufwendungen für bessere, aber auch teurere Diagnose- und Therapieverfahren durch den medizinischen Fortschritt. Auf der anderen Seite hatten wir im Jahresdurchschnitt 2024 eine Inflation von 2,2% und 2023 eine Inflation von 5,9%. Im Jahr 2025 lagen wir ebenfalls bei einer Rate von 2,2% und 2026 landen wir voraussichtlich bei 3,3%. Wer hätte das bei Tarifeinführung erahnen, geschweige denn kalkulieren können? Zur Erinnerung: Beitragsanpassungen in der PKV finden immer nur statt, wenn Schwellenwerte überschritten werden – Sie sind also ein Ergebnis von „angehäuften“ Kostensteigerungen der vergangenen Beitragsjahre.
Entscheidend ist aber: Im Vergleich zu anderen Anbietern und auf die Beitragshistorie gesehen, fällt die Beitragsanpassung der DBV noch moderat aus. Einige Versicherungsgesellschaften müssen ihre Prämien nahezu jährlich erhöhen, weil bei den Leistungsausgaben Schwellenwerte überschritten werden. Andere Versicherer wie die Debeka PKV schlagen dann mit einer Erhöhung von bis zu 40% zu – was die Versicherten besonders hart trifft.
Hinzurechnen muss man in jedem Fall den Leistungsumfang im jeweiligen PKV-Tarif. Hat man einen Anbieter mit einem im Vergleich leistungsstarken Tarif fallen natürlich die Eigenanteile und Zuzahlungen deutlich niedriger aus. Genauer erklären wir das Preis- und Leistungsgefälle in diesem Vergleich: DBV oder Debeka – Welche PKV ist für Beamte die bessere Wahl?
Kostenlose & unverbindliche Online-Beratung
Muss man in Zukunft mit weiteren Beitragsanpassungen rechnen?
Wie in jedem anderen Wirtschaftszweig muss man immer mit Beitragsanpassungen rechnen. Nichts anderes gilt für Krankenkassen – egal ob gesetzlich oder privat.
Doch im Gegensatz zur gesetzlichen Krankenversicherung steigt mit einer Beitragserhöhung in der Privaten Krankenversicherung auch der Wert des versicherten Tarifes. Ein Großteil der Beitragsanpassungen fließt beispielsweise in die sogenannten Alterungsrückstellungen. Diese finanzieren den höheren Leistungsbedarf im fortgeschrittenen Alter. Deswegen kann man davon ausgehen, dass preiswertere PKV Tarife zukünftig eher angepasst werden müssen als die wertvolleren „Hochleistungstarife“. So sind auch die Tarife „BS“ und „BSG“ der DBV über die Jahre hinweg von geringeren Anpassungen betroffen gewesen. Hier liegt auf der Hand, dass durch höhere Prämien mehr Puffer vorhanden ist – die Alterungsrückstellungen waren von vornherein höher.
Kann man gegen die Beitragserhöhung der DBV Widerspruch einlegen?
Generell kannst du Beitragserhöhungen in der Privaten Krankenversicherung nicht widersprechen, da diese durch den Gesetzgeber und in der Vereinbarung der Allgemeinen Versicherungsbedingungen vertraglich geregelt werden. Bist du bei deiner PKV von der Beitragserhöhung 2027 betroffen, kannst du innerhalb von zwei Monaten – nachdem dich die Mitteilung erreicht hat – von einem Sonderkündigungsrecht Gebrauch machen.
Aber: Ein Wechsel der privaten Krankenversicherung sollte gut durchdacht und kalkuliert sein, denn er bringt nicht immer Vorteile mit sich. Im Gegenteil: Eine erneute Gesundheitsprüfung kann höhere Risikozuschläge nach sich ziehen. Deine angesparten Alterungsrückstellungen gehen ggf. sogar komplett verloren. Wir beraten dich in diesem Fall gerne und überprüfen, ob ein Wechsel deiner Versicherung überhaupt sinnvoll ist. Hast du bereits krankhafte Diagnosen, chronische Erkrankungen oder auffällige Befunde in deiner Patientenakte, können wir eine anonyme Risikovoranfrage bei den Anbietern durchführen. So erfährst du, zu welchen Konditionen die PKV dich aufnehmen würde, bevor du einen offiziellen namentlichen Antrag stellst und eine Ablehnung riskierst.
Wichtig: Kündige deine Private Krankenkasse auf keinen Fall, bevor du nicht die schriftliche Bestätigung für die Aufnahme in einer neuen PKV erhalten hast.
Wie unterscheiden sich die Beamtentarife der DBV?
Die Deutsche Beamtenversicherung unterscheidet zwischen drei Tarifen: „Vision B“, „BS“ und „BSG“. Alle drei Tarife sind mit Blick auf den Leistungsumfang recht hoch angesiedelt. Der Tarif „Vision B“ besticht durch eine günstigere Prämie. Dafür fallen die Altersrückstellungen und das Leistungsspektrum etwas geringer aus. Der Bausteintarif „BS“ ist dagegen viel leistungsorientierter und hat dadurch einige Vorzüge – z.B. die Abrechnung über den Höchstsätzen im ambulanten Bereich. Der Tarif „BSG“ enthält dieselben hochwertigen Leistungen wie „BS“, allerdings mit einer Selbstbeteiligung von 275 Euro im Jahr.
Ist der Tarif „Vision B“ jetzt noch eine gute Wahl?
Natürlich fragen sich nun auch einige Kunden, ob das Verhältnis zwischen Beitrag und Leistung bei dem „Vision B“ noch passt. Schließlich konnte dieser Tarif in der Vergangenheit vor allem durch sein niedriges Preisniveau überzeugen. Doch die tariflich zugesicherten Leistungen sind für eine Private Krankenversicherung durchweg solide und nicht mit Billiganbietern zu vergleichen. Ob der „Vision B“ nun noch als gut und günstig zu bewerten ist, hängt von vielen Faktoren – wie den gewählten Tarifbausteinen und dem eigenen Gesundheitszustand – ab. Für viele Versicherte ist der Vision B genau die richtige Lösung, wenn er den eigenen Bedürfnissen angepasst wurde.
Alle Tarifreihen der DBV können mit verschiedenen Wahlleistungen und Ergänzungstarifen individuell gestaltet werden. Einzelne Bausteine können hinzugefügt oder herausgenommen werden. Welcher Tarif zu dir sowie zu deinen beruflichen und privaten Rahmenbedingungen am besten passt, zeigen wir dir gerne in einem persönlichen Gespräch auf.
Kostenloser Schnell-Check: Ist der DBV-Tarif noch die optimale Wahl für dich?
✓ Unverbindliche Online-Beratung
✓ Anbieterunabhängiger PKV-Vergleich
✓ Tipps von Spezialisten für den Öffentlichen Dienst
Wie ist das Niveau der DBV im Vergleich zu anderen Gesellschaften?
Die DBV gehört zum AXA Konzern ist neben der Debeka eine der beliebtesten Versicherungsgesellschaften bei Beamten und Beamtenanwärtern:
Von jährlich ca. 120.000 Neueinstellungen im Öffentlichen Dienst entscheiden sich rund 20% für die DBV. Wie die Debeka hat sich die Deutsche Beamtenversicherung als eigene Marke auf die Versorgungssituation und den Versicherungsbedarf der Beschäftigten im Öffentlichen Dienst spezialisiert.
Vergleicht man die Beamtentarife und Prämien der Mitbewerber ist die Beitragserhöhung 2027 der DBV aufgrund ihrer soliden Konditionen vertretbar. Die monatlichen Prämien passen zur Qualität der Versicherung: Der „Vision B“ trumpft im Vergleich zur Konkurrenz an den relevanten Stellen durch einen umfangreicheren Leistungskatalog – ergo – weniger Eigenanteile. Einige Gesellschaften sind für kleine Wehwehchen und harmlose Erkrankungen bestens aufgestellt. Sobald aber hohe Krankheitskosten z.B. durch eine Kur oder teure Hilfsmittel anfallen, zeigen sich die Lücken bei den Leistungen – dann zahlen Versicherte deutlich drauf. Hier liegt ein klarer Mehrwert bei der DBV.
Fazit: Wie bewerten wir als Experten die Beitragsanpassung der DBV?
Durch die langjährige Zusammenarbeit mit unterschiedlichen Versicherungsgesellschaften können wir die Prämien der DBV mit Blick auf das Leistungsniveau auch nach der Beitragserhöhung als angemessen beurteilen. Die DBV muss (wie alle anderen Versicherer) ihre Beiträge entsprechend den steigenden Ausgaben für Leistungen erhöhen. Betrachtet man die Beitragsentwicklung im Durchschnitt über die Jahre hinweg, fällt der Beitragsanstieg moderat aus. Insgesamt können die Tarife der Deutsche Beamtenversicherung und im Vergleich zu anderen Gesellschaften als stabil bezeichnet werden. Auch bei dem „Vision B“-Tarif passt das Preis-Leistungsverhältnis.
Aber: Um dir eine genaue Einschätzung oder Empfehlung zu geben, sollten wir uns deine Situation und deinen Versicherungsumfang einmal genauer anschauen. Elementar ist hier, welche Tarifbausteine du abgesichert hast.
Sollte ich jetzt die PKV wechseln?
Die Frage können wir pauschal nicht beantworten. Ob sich ein Wechsel der Privaten Krankenversicherung lohnt, muss in jedem Fall individuell bewertet werden: Es kommt auf deinen Gesundheitszustand an und darauf, wie lange du bereits in deiner PKV versichert bist, z.B. aufgrund der Portabilität der Alterungsrückstellungen. Nicht zuletzt spielen deine persönlichen Bedürfnisse und Erwartungen an deinen Versicherungsschutz eine entscheidende Rolle: Auf welche Punkte legst du besonderen Wert? Welche Leistungen sind für dich überflüssig? Geht es dir „nur“ um den Beitrag? Möchtest du ein kurz- oder langfristiges Konzept? Bist du bereit, einen (kleinen) Eigenanteil in Kauf zu nehmen?
Das sind die spannenden Fragen, die wir gerne mit dir zusammen besprechen und ergründen wollen. Melde dich gerne unverbindlich bei uns und wir schauen uns deine Tarife gemeinsam an, um das Bestmögliche aus deiner PKV herauszuholen.
Inhaltsverzeichnis
- Welche DBV-Tarife werden 2027 teurer?
- Wie steht es um die Beitragsstabilität der DBV-Tarife?
- Warum kommt es zu Beitragserhöhungen bei der DBV?
- Ist die Beitragserhöhung der DBV gerechtfertigt?
- Kann man gegen die Erhöhung Widerspruch einlegen?
- Wie unterscheiden sich die Tarife der DBV?
- Wie ist das Niveau der DBV im Vergleich zu anderen PKV?
- Fazit: Sollte man jetzt die PKV wechseln?
Was unsere Mandanten sagen
Über 119 verifizierte Bewertungen mit einer Durchschnittsnote von 5,00 / 5,00 auf ProvenExpert. Beamtinnen, Beamte und Anwärter berichten von ihrer Beratung – ehrlich, persönlich und auf den öffentlichen Dienst zugeschnitten.
Kostenlosen Vergleich anfordern
Wir vergleichen für Sie das Kleingedruckte und beraten zu 100% neutral und ungebunden.
Kostenlose Beamten-Beratung vereinbaren
PKV, Beihilfe-Ergänzung, Dienstunfähigkeit & Pflege – ein Ansprechpartner, alle Anbieter.
- Antwort innerhalb 24 h
- 100 % neutral & ungebunden
- Spezialmakler seit 1998
„*“ zeigt erforderliche Felder an