Ratgeber PKV · Stand Oktober 2026
Debeka Beitragserhöhung 2027: Was tun gegen steigende PKV-Tarife?
Auch 2027 hat für Debeka Kunden nichts Gutes im Gepäck: Eine Beitragserhöhung in der PKV. Nachdem es im letzten Jahr die Angestellten und Selbstständigen härter getroffen hat, sind es in diesem Jahr wieder die Beamtentarife, die im Schnitt um 10,9 % teurer werden. Betroffene PKV-Tarife für Nichtbeihilfeberechtigte steigen durchschnittlich um 8,5%. Die Gründe bleiben dieselben. Doch einfach hinnehmen müssen Sie diese Anpassung nicht.
Spezialisiert ausschließlich auf den öffentlichen Dienst seit 2008.
Versicherungsmakler nach §34d GewO mit laufender IDD-Weiterbildung.
Beamtinnen, Beamte, Anwärter und Pensionäre aus allen Bundesländern.
Wir sind nicht an Versicherer gebunden und beraten anbieterneutral.
Home » Debeka Beitragserhöhung 2027: Was tun gegen steigende PKV Tarife?
Shahryar Honarbakhsh, unabhängiger Versicherungsmakler für Beamte (§ 34d GewO). Spezialisiert auf Beihilfe und private Krankenversicherung für Beamte seit 2008. Mitglied im Bundesverband der Sachverständigen für das Versicherungswesen e.V.
Stand: 29.10.2026
Das Wichtigste in Kürze
- Die Debeka Krankenversicherung wird ab Januar 2027 Erhöhungen in ihren PKV-Tarifen vornehmen – Beamtentarife steigen durchschnittlich um 10,9 %, betroffene Nichtbeihilfeberechtigte 8,5 %. Der konkrete Betrag der Beitragsanpassung ist abhängig von Tarifbausteinen, Alter und Eintrittsjahr.
- Beitragsanpassungen der PKV sind zwar gesetzlich vorgeschrieben und werden treuhänderisch geprüft. Doch häufen sich die Erhöhungen in wenigen Jahren, sollte man seinen PKV-Tarif ernsthaft hinterfragen. Oft gibt es Optionen, die Beitragskosten zu senken oder zumindest stabil zu halten.
- Manchmal kann man die finanzielle Belastung über einen Tarifwechsel oder gezielte Leistungsanpassungen verringern. Für junge und gesunde Versicherte kann sich ein PKV-Wechsel auf lange Sicht bezahlt machen.
- Die Beitragsanpassung ist ein guter Anlass zur Tarifprüfung und für einen Vergleich mit gleichwertigen PKV-Tarifen anderer Gesellschaften.
- Dieser Beitrag gilt – genauso wie unser Beratungs- und Vergleichsangebot – natürlich für alle betroffenen Versicherten der Debeka: für Angestellte, Selbstständige, Freiberufler genau wie für Beamte.
PKV Beitragserhöhung bei der Debeka – Was kann man tun?
Was viele Finanzexperten für die Beitragsentwicklung 2027 der privaten Krankenversicherungen prophezeit haben, haben die Kunden der Debeka im Oktober, spätestens im November 2026 schwarz auf weiß vorliegen: Die Beiträge der PKV für Beamte, Angestellte und Selbstständige werden zum 01. Januar 2027 erhöht.
Doch sind diese ständigen Beitragserhöhungen überhaupt gerechtfertigt? Und kann man diesen womöglich durch einen Widerspruch oder besser über einen Tarifwechsel innerhalb der Versicherung entkommen? Was passiert mit meinen Alterungsrückstellungen, wenn ich jetzt die PKV wechsle? Wir beantworten die wichtigsten Fragen rund um die aktuellen Beitragsanpassungen, die natürlich nicht nur für die Debeka gelten.
Beitragserhöhungen in der PKV sind normal – bis zu einem gewissen Maße
Selbstverständlich gehören Beitragserhöhungen (leider) zum täglichen Leben. Ob Gas-, Strom-, Rundfunk- oder Versicherungsbeiträge. Manche Anpassungen sind aufgrund der allgemein steigenden Kosten in entsprechenden Branchen nachvollziehbar, andere Preiserhöhungen wiederum einfach nur gefühlte Abzocke. So fühlen sich vermutlich aktuell wieder viele Kunden der Debeka Krankenversicherung mit Blick auf die neuen Prämien ihres PKV-Tarifs.
Debeka Beitragserhöhung 2027: Wie hoch fällt die Anpassung aus?
Die Debeka Krankenversicherung, die nicht nur bei Beamten lange beliebt war, verliert durch die ständigen und heftigen Beitragsanpassungen der letzten Jahre extrem an Anklang. Bereits 2025 hat es die Beamtentarife der PKV mit einer massiven Beitragserhöhung um bis zu 40% ziemlich hart getroffen. Doch auch da kamen bereits einige Angestellte und Selbstständige mit ähnlich heftigen Anpassungen in unsere Beratung. Die für 2027 bekannten Beitragserhöhungen in den betroffenen PKV-Tarifen liegen im Schnitt zwischen 8 und 11 %. Die Debeka nennt zwei Durchschnittswerte, die sich auf unterschiedliche Gruppen beziehen:
- Betroffene Beihilfeberechtigte zahlen im Schnitt 10,9 % mehr im Monat
- Betroffene Nichtbeihilfeberechtigte zahlen im Schnitt 8,5 % mehr im Monat
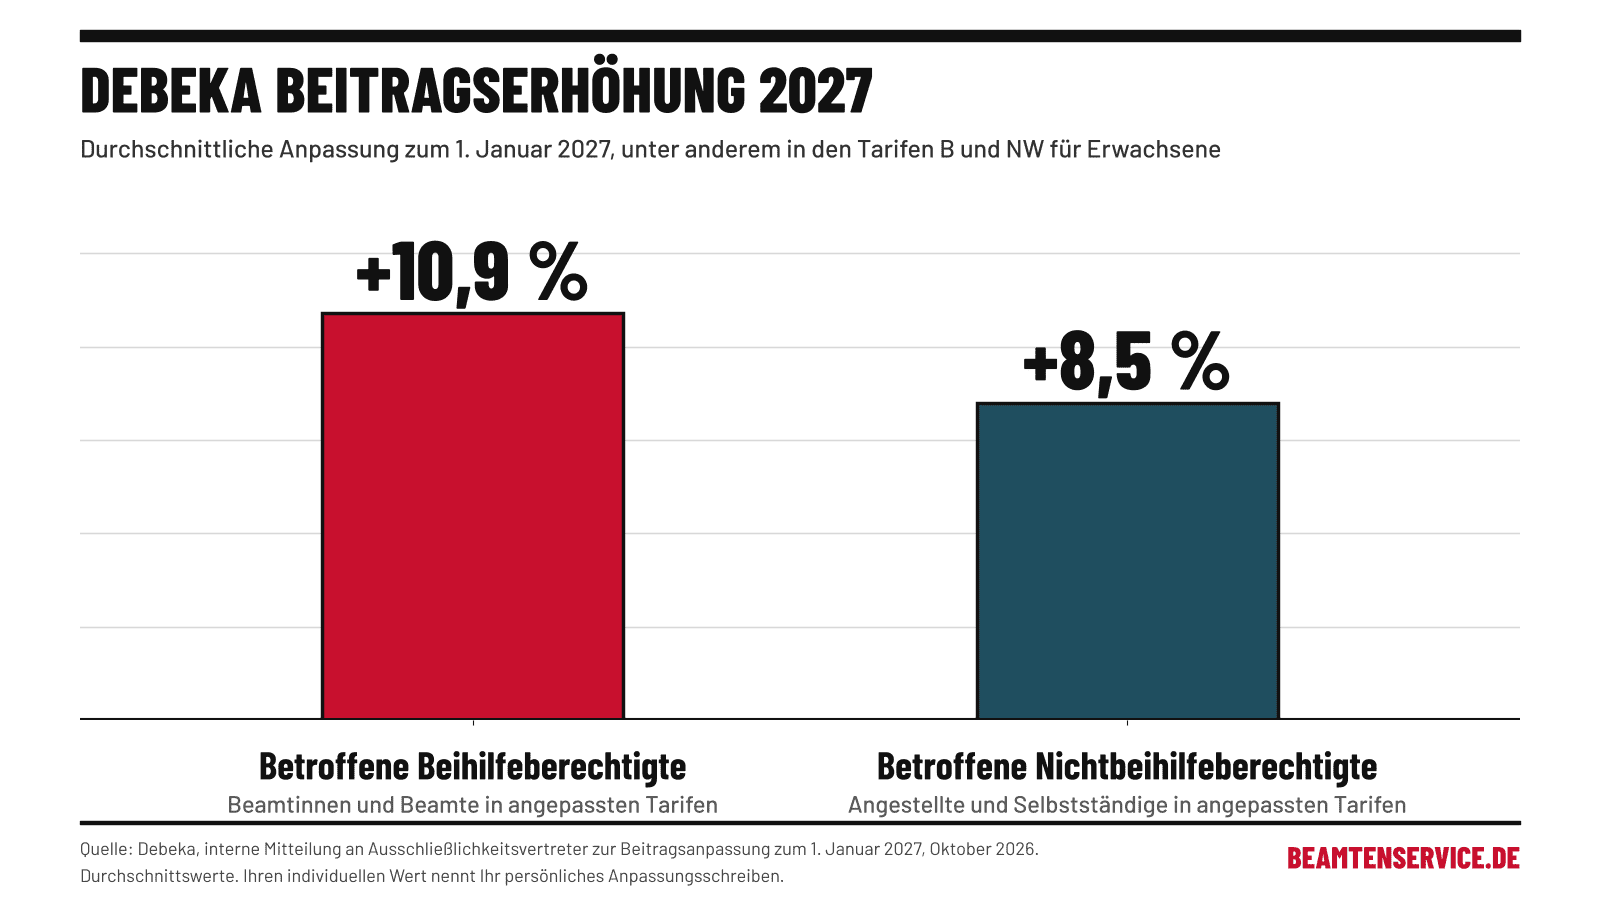
Wohlgemerkt: Hier handelt es sich um Durchschnittswerte. Einzelne Beitragssteigerungen können daher stark nach oben oder unten abweichen. Die exakte Höhe der Beitragsanpassung ist abhängig von Ihren Tarifbausteinen, Eintrittsalter und dem gewählten Leistungsumfang.
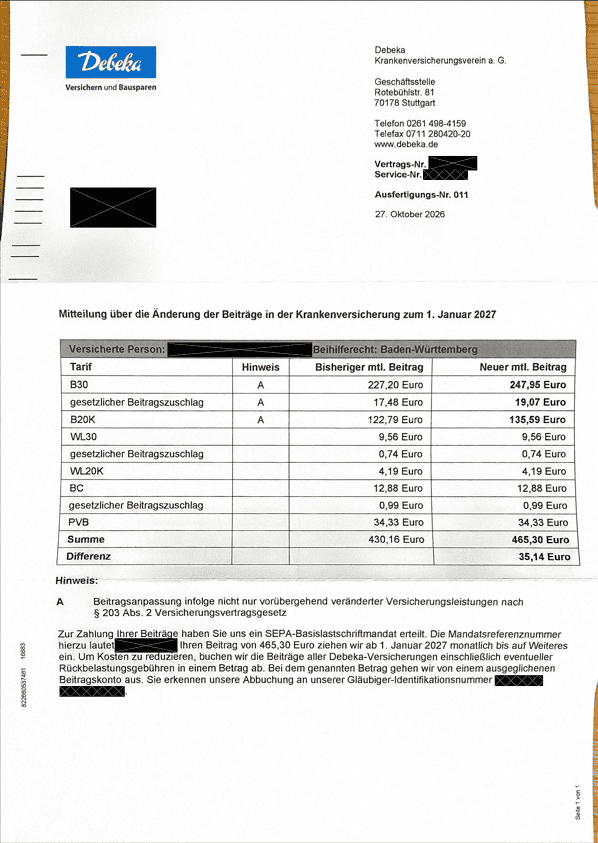
Beispiel: Ein aktuelles Mitteilungsschreiben der Debeka über die Beitragserhöhung einer Kundin
Die 28-jährige Beamtin aus Baden-Württemberg mit 50% Beihilfe würde ab Januar 2027 monatlich 35,14 Euro, also jährlich 421,68 Euro mehr für ihre PKV bezahlen.
Welche Debeka-Tarife sind 2027 betroffen?
In ihrem internen Informationsschreiben der Debeka werden die PKV-Tarife B und NW für Erwachsene explizit genannt, allerdings mit dem Zusatz „unter anderem“. Der Tarif B ist der Beihilfetarif für Beamte, NW ist ein Tarif für Personen ohne Beihilfeanspruch. Es können also durchaus weitere Tarife betroffen sein. Welche Tarifbausteine aus Ihrem Vertrag erhöht werden oder unverändert bleiben, erfahren Sie aus Ihrem persönlichen Anpassungsschreiben. Die neuen Beiträge gelten ab dem 01. Januar 2027.
Tipp: Das Informationsschreiben der Debeka gründlich prüfen
✓ Welcher Tarif oder welche Bausteine sind betroffen?
✓ Welche Selbstbeteiligung gilt aktuell?
✓ Gibt es Sonderregelungen oder Limitierungen im Bestand?
Möchten Sie lieber sofort zu Ihrem Debeka-Tarif beraten werden? Schicken Sie uns Ihr Anpassungsschreiben und wir prüfen unverbindlich Ihre Möglichkeiten zur Beitragssenkung:
Unsere kostenlose & unverbindliche Online-Beratung gilt auch für
✓ Angehörige von Beamten
✓ Angestellte & Selbstständige
✓ Tarife für Kinder & Jugendliche
Beitragserhöhungen 2025, 2026 und 2027 im Vergleich
Die Anpassung 2027 ist nicht die erste kräftige Erhöhung der letzten Jahre. Der Überblick zeigt, wie unterschiedlich Beamte sowie Angestellte und Selbstständige betroffen waren:
| Jahr | Beamte (Beihilfeberechtigte) | Angestellte und Selbstständige |
|---|---|---|
| 2025 | deutliche Erhöhung, je nach Tarif bis zu 40 %, in unseren Beispielen rund 17 % im Gesamtbeitrag | ähnlich heftige Anpassungen in einzelnen Tarifen |
| 2026 | geringe Anpassung, nur in älteren Bisex Tarifen | stärkere Erhöhung, in unseren Beispielen rund 87 Euro im Monat |
| 2027 | betroffene Tarife im Schnitt 10,9 % | betroffene Tarife im Schnitt 8,5 % |
Debeka Beitragserhöhung 2025 bei Beamten
Gerade Beamte, bei denen die Debeka Krankenversicherung besonders beliebt war, traf es in den Beamtentarifen der PKV mit der massiven Beitragserhöhung um bis zu 40 % ziemlich hart. Betroffen waren die Bisex-Tarife UND die Unisex-Tarife. So mussten die Kunden je nach Tarif zwischen 50 und 80 Euro im Monat draufzahlen. Da die Höhe der Beitragsanpassung immer vom gewählten Tarif abhängt, legen wir zur besseren Nachvollziehbarkeit ein paar Beispielrechnungen (Angaben ohne Gewähr) vor:
Beispiel 1: Bundesbeamter mit 50% Beihilfe, geb. 22.11.2000 (24 Jahre)
| Tarif | Monatsbeitrag bei Versicherungsbeginn in 2024 | Monatsbeitrag bei Versicherungsbeginn ab 01.01.2025 | Beitragserhöhung in Prozent |
|---|---|---|---|
| Tarif B30 | 138,17 Euro | 191,21 Euro | 27,74% |
| Tarif B20K | 74,09 Euro | 93,99 Euro | 21,17% |
| Tarif BC (Ergänzungstarif) | 16,49 Euro | 18,14 Euro | 9,1% |
| Tarif PVB (Private Pflegeflicht-versicherung) | 33,50 Euro | 33,50 Euro | – |
| Gesamtbetrag (inkl. gesetzl. Zuschlag) | 277,72 Euro | 336,84 Euro | 17,55% |
Fazit: Durch die Beitragsanpassung der Debeka musste unser Bundesbeamter ab dem 01.01.2025 knapp 60,- Euro im Monat mehr zahlen, also 720,- Euro im Jahr.
Beispiel 2: Beamter mit 50% Beihilfe, geb. 01.05.1990 (35 Jahre)
| Tarif | Monatsbeitrag bei Versicherungsbeginn in 2024 | Monatsbeitrag bei Versicherungsbeginn ab 01.01.2025 | Beitragserhöhung in Prozent |
|---|---|---|---|
| Tarif B30 | 170,35 Euro | 215,69 Euro | 21,02% |
| Tarif B20K | 80,88 Euro | 102,55 Euro | 21,13% |
| Tarif WL30 (Wahlleistungen) | 9,49 Euro | 9,64 Euro | 1,56% |
| Tarif WL20K (Wahlleistungen) | 3,59 Euro | 3,61 Euro | 0,55% |
| Tarif BC (Ergänzungstarif) | 21,59 Euro | 22,01 Euro | 1,91% |
| Tarif KHT 15 (Krankenhaustagegeld) | 2,63 Euro | 2,69 Euro | 2,23% |
| Tarif PVB (Private Pflegeflicht-versicherung) | 37,60 Euro | 38,15 Euro | 1,44% |
| Gesamtbetrag | 326,13 Euro | 394,34 Euro | 17,3% |
Fazit: Durch die aktuelle Beitragsanpassung der Debeka musste unser Beamter ab dem 01.01.2025 rund 68,- Euro im Monat mehr zahlen, also 818,- Euro im Jahr.
Debeka Beitragserhöhung 2026 bei Beamten
Nach der extremen Anpassung im Jahr zuvor, fiel die Erhöhung für Beihilfeberechtigte in 2026 vergleichsweise niedrig aus. Es wurden nur die alten Bisex-Tarife („P“-Tarife) erhöht. Die Unisex-Tarife für Beamte blieben im vergangenen Jahr beitragsstabil. Anbei ein Beispiel eines Debeka-Kunden im Beihilfe-Tarif:
Beispiel Beamter, Beihilfe NRW, 39 Jahre:
| Tarif | Hinweis | Alter Beitrag | Neuer Beitrag | Absolute Differenz |
|---|---|---|---|---|
| P30+P20W | A | 201,80 € | 206,20 € | |
| gesetzl. Beitragszuschlag | A | 13,70 € | 13,98 € | |
| Z30+Z20 | A | 20,16 € | 26,49 € | |
| gesetzl. Beitragszuschlag | A | 1,28 € | 1,68 € | |
| BE/S1 | A | 6,39 € | 8,48 € | |
| gesetzl. Beitragszuschlag | A | 0,64 € | 0,85 € | |
| PVB | A | 36,10 € | 37,81 | |
| Summe | 280,07 € | 295,49 € | 15,42 € |
Fazit: Durch die aktuelle Beitragsanpassung der Debeka hat dieser Beamte ab dem 01.01.2026 gut 15,- Euro im Monat mehr gezahlt, also 180,- Euro im Jahr.
Debeka Beitragserhöhung 2026 bei Angestellten und Selbstständigen
Viele Bestandskunden, die uns Ihr Schreiben der Debeka vorgelegt haben, berichteten von einer Beitragsanpassung von rund 90 Euro im Monat. Da die Höhe der Beitragsanpassung immer vom Eintrittsalter und gewählten Tarifbausteinen abhängt, legen wir zur besseren Nachvollziehbarkeit ein paar Rechnungen aktueller Beispiele vor:
Beispiel 1:
| Tarif | Hinweis | Alter Beitrag | Neuer Beitrag | Absolute Differenz |
|---|---|---|---|---|
| PN | A | 560,03 € | 629,30 € | |
| gesetzl. Beitragszuschlag | A | 56,00 € | 62,93 € | |
| PNM65/255 | N | 82,73 € | 82,74 € | |
| PNE | A | 17,62 € | 19,86 € | |
| gesetzl. Beitragszuschlag | A | 1,76 € | 1,99 € | |
| TG43/219, Ruhen | 0,00 € | 0,00 € | ||
| TK55 | 6,76 € | 6,76 € | ||
| EPG697 | A | 28,28 € | 29,69 € | |
| EPC1743 | A | 67,77 € | 68,94 € | |
| PVN | A | 67,47 € | 73,19 € | |
| RUHEN | 1,00 € | 1,00 € | ||
| Summe | 889,43 € | 976,40 € | 86, 98 € |
Fazit: Durch die Beitragsanpassung der Debeka zahlt dieser Versicherte ab dem 01.01.2026 genau 86,98 Euro im Monat mehr. Das bedeutet 1.043,76 Euro Mehrkosten im Jahr.
Beispiel 2:
| Tarif | Hinweis | Alter Beitrag | Neuer Beitrag | Absolute Differenz |
|---|---|---|---|---|
| N | A | 662,95 € | 732,95 € | |
| gesetzl. Beitragszuschlag | A | 66,30 € | 73,30 € | |
| NM67/320 | N | 87,01 € | 86,66 € | |
| NC | A | 24,73 € | 28,23 € | |
| gesetzl. Beitragszuschlag | A | 2,47 € | 2,82 € | |
| KT43/115 | 44,87 € | 44,87 € | ||
| PVN | A | 72,70 € | 78,99 € | |
| Summe | 961,04 € | 1.047,82 € | 86, 78 € |
Fazit: Durch die Beitragsanpassung der Debeka zahlt dieser Kunde ab dem 01.01.2026 ebenfalls rund 87,- Euro im Monat mehr, also 1.044,- Euro im Jahr.
Als Neukunde steigen Sie natürlich zu den hohen, angepassten Beiträgen der Debeka ein, bekommen aber – gerade als Beamter oder Beamtin – keine besseren Konditionen als bei anderen Gesellschaften mit niedrigeren PKV Beiträgen. Die Details zum lückenhaften Leistungsumfang der Debeka erläutern wir in diesen beiden Ratgebern genauer:
- Erfahrungen mit der Debeka – Wie gut ist sie wirklich?
- Debeka Beihilfeergänzungstarif: Was er leistet und was nicht
Tipp: Lassen Sie sich vor Abschluss Ihrer privaten Krankenversicherung nicht nur zu den Leistungen der Grund- Ergänzungstarife beraten, sondern fordern Sie von Ihrem Wunschtarif eine Beitragshistorie über die letzten 15 Jahre an.
Wie steht die Beitragserhöhung der Debeka im Vergleich zu anderen Versicherern?
Natürlich werden nicht nur bei der Debeka die Beiträge erhöht. Auch bei den anderen Gesellschaften werden regelmäßig Beitragsanpassungen in den Tarifen der privaten Krankenversicherung vorgenommen. Warum die Beiträge zum 01. Januar 2027 bei vielen Anbietern steigen und wie Betroffene reagieren können, haben wir hier im Detail erläutert: Beitragserhöhung in der PKV – Gründe, Fristen, Handlungsempfehlungen
Doch schaut man sich die Zahlen der letzten Jahre genauer an, so waren die Sprünge bei der Debeka schon vor vier Jahren mit 19 Prozent und im vorletzten Jahr mit bis zu 40 Prozent enorm. Zum Vergleich: Die Beitragserhöhung in der PKV liegt im Durchschnitt zwischen 3 und 4 Prozent pro Jahr, bei Beamten sogar oft noch etwas niedriger. Dass die Debeka innerhalb von nur drei Jahren so extreme Anpassungen vornimmt, ist kaum mehr zu entschuldigen.
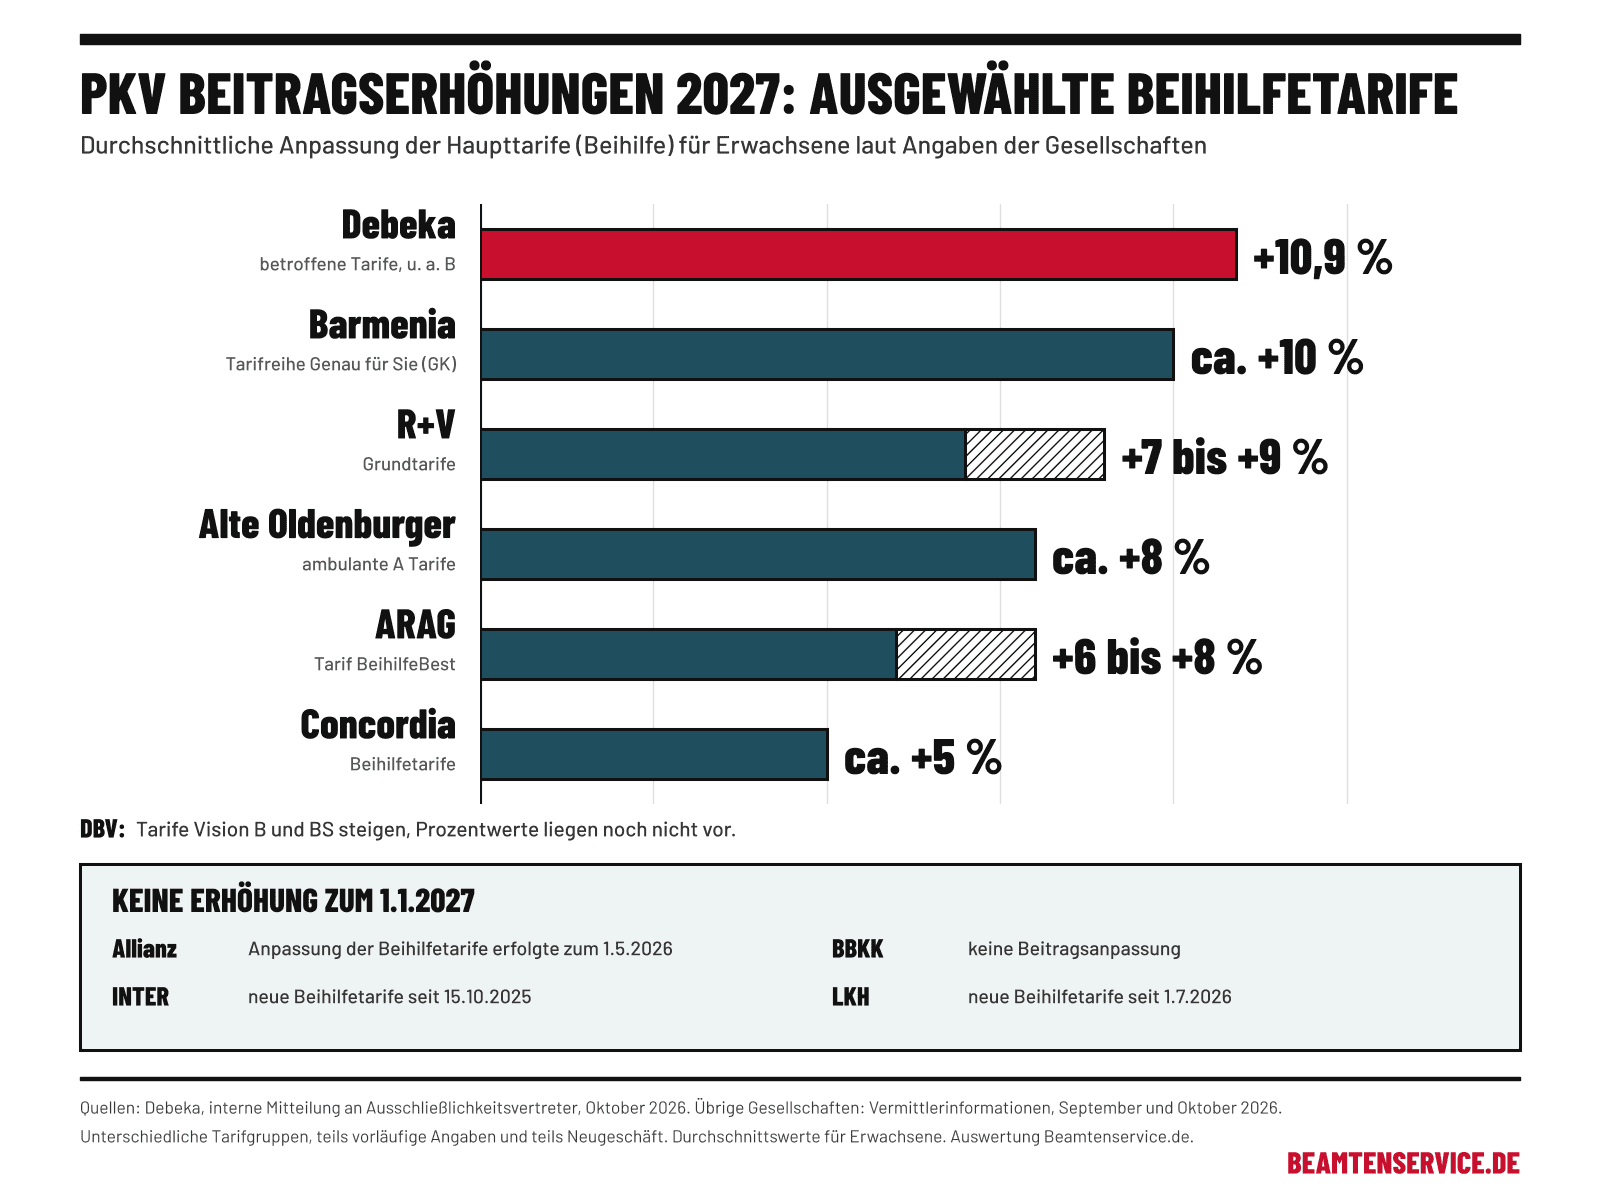
Hinweis: Die Grafik vergleicht ausgewählte Haupttarife der Beihilfe. Die Tarifgruppen der Gesellschaften sind unterschiedlich, die Angaben teilweise vorläufig und teils auf das Neugeschäft bezogen. Ein direkter Durchschnitt aller Beihilfetarife ist daraus nicht ableitbar, ebenso wenig eine Aussage über die langfristige Beitragsstabilität.
Höhere Beiträge rechtfertigen nicht die Leistungen
Bis vor einigen Jahren konnte die Debeka Krankenversicherung durch ihre niedrigen Beiträge und deren Stabilität noch bei den Versicherten punkten und in zahlreichen Testergebnissen glänzen. Ebenso mit ihrer gönnerhaften Annahmepolitik, die ihr bei den Leistungsausgaben vermutlich nun zum Verhängnis wird (siehe unten). Das Verhältnis der Beiträge nach dieser drastischen Erhöhung passt nun aber vorne und hinten nicht mehr zu den Konditionen der privaten Krankenversicherung. Gerade bei den PKV-Tarifen für Beamte weisen die erbrachten Leistungen der Debeka erhebliche Lücken auf. Mehr dazu lesen Sie hier: Wie gut ist die Debeka wirklich?
Bei anderen Gesellschaften können Kunden bei vergleichbaren Konditionen locker bis zu 60 Euro im Monat (!) sparen.
Besser noch: Vergleicht man die Beiträge 2027 der Debeka, erhalten Privatversicherte bei anderen Versicherern deutlich mehr (z.B. durch Zuschüsse & Erstattungen) für weniger Geld. Wir vergleichen für Sie kostenlos Ihren PKV-Tarif (auch für alle Nicht-Beamten) und zeigen Ihnen gerne die möglichen Alternativen auf.
Ihre Beitragsanpassung unabhängig prüfen lassen
Wir prüfen Ihre Debeka-Tarife individuell und unverbindlich, analysieren mögliche Einsparpotenziale und zeigen auf, ob ein interner Tarifwechsel möglich, eine Anpassung oder ein Anbieterwechsel sinnvoll ist.
Warum erhöht die Debeka ihre Beiträge erneut?
Allgemein ist die Anpassung der Versicherungsbeiträge gesetzlich geregelt und rechtens, wenn bestimmte, sogenannte „auslösende“ Faktoren zutreffen. Bei der PKV-Beitragsanpassung wird sich laut Verband der Privaten Krankenversicherung auf folgende Regelung berufen: Eine private Versicherung kann ihre Prämien erst anpassen, wenn die Leistungsausgaben (in einer Versichertengruppe eines Tarifs) mindestens 10 Prozent höher liegen als ursprünglich kalkuliert wurde. Alle Daten und damit verbundenen Prämienanpassungen werden durch einen unabhängigen Treuhänder geprüft und von der Bundesanstalt für Finanzdienstleistungsaufsicht überwacht.
Wichtig: Der Kundenstamm wird in der privaten Krankenversicherung in Tarife und Kollektive unterteilt. Deswegen kann es bei zwei Kunden des gleichen Anbieters zu unterschiedlichen Beitragserhöhungen in der PKV kommen.
Beispielsweise werden die sprunghaften Anstiege etlicher PKV-Tarife damit erklärt, dass es in den Jahren zuvor zwar gestiegene Kosten (durch Inflation und medizinischen Fortschritt), aber keine Beitragsanpassungen gab, da die 10%-Hürde nicht erreicht wurde. Wird im darauffolgenden Jahr jedoch die entscheidende Prozenthürde überschritten, wird die Anpassung der letzten Jahre nachgeholt. Die Kunden der privaten Krankenkassen erwischt es somit „auf einen Schlag“. Ähnlich schmerzhaft hat es auch die Kunden der Debeka mit der aktuellen Beitragserhöhung getroffen.
Bei der Debeka wurde die letzte Beitragsanpassung ebenfalls mit den gestiegenen Versicherungsleistungen begründet. Die seit vielen Jahren anhaltende Niedrigzinslage sorgt für niedrigere Erträge bei den Kapitalanlagen. Im Fall der privaten Krankenkassen sind die Altersrückstellungen der PKV-Tarife die verzinsten Rücklagen.
Faktoren für die Beitragserhöhung eines PKV-Tarifs:
- gestiegene Lebenserwartung
- steigende Kosten durch teuren medizinischen Fortschritt
- anhaltende Niedrigzinslage auf dem Kapitalmarkt
- Inflation
Doppelte Verlierer: Auch Beitragsrückerstattung wurde bei Debeka gekürzt
Wer bei der letzten Erhöhung auf eine großzügige Rückerstattung seiner Beiträge setzte, bekam bei der Debeka den zweiten Dämpfer verpasst. Die Beitragsrückerstattung (BRE) der Debeka wurde für das Beitragsjahr 2025 auf 2,0 Monatsbeiträge gekürzt (nachdem sie zuvor bereits von bis zu 4 Monatsbeiträgen auf 2,5 Monatsbeiträge reduziert worden war). Eine Versicherungsgesellschaft prüft jedes Jahr aufs Neue, ob und in welcher Höhe eine Beitragsrückerstattung ausgezahlt wird. Auch diese Entwicklung sollte den Kunden zu denken geben.
Prognose: Wird es auch in den Folgejahren zu Beitragserhöhungen kommen?
Durch oben genannte Faktoren müssen Sie, genauso wie Kunden einer gesetzlichen Krankenversicherung, auch zukünftig mit regelmäßigen Beitragsanpassungen rechnen. Der Vorteil für privat Versicherte: Die im Tarif festgelegten Leistungen sind garantiert und dürfen nicht gekürzt werden (im Gegensatz zu den Leistungen der GKV). Doch ob und in welcher Höhe Prämien in den kommenden Jahren steigen werden, hängt eben auch eng mit den Ausgaben eines Versicherers zusammen.
So kann man vermuten, dass hohe Leistungsausgaben durch eine besonders großzügige Annahmepolitik einer privaten Krankenversicherung (wie z.B. bei der Debeka) entstehen und sich irgendwann „rächen“. Denn die Mitglieder in einem Tarif werden, wie bereits erwähnt, als Kollektiv betrachtet: Die Gesunden stehen für die Kranken ein. Je kränker das Kollektiv, desto höher die Ausgaben. Somit lässt sich an dem Beispiel der Debeka ebenfalls gut veranschaulichen, dass sich über die Größe eines Versicherers (mit der die Berater durchaus gerne werben,) KEINE Aussage über die Beitragsstabilität der Gesellschaft treffen lässt. In diesem Artikel erläutern wir ausführlich, warum die heute günstigsten Tarife im Alter gewiss zu den teuersten gehören werden: Was kostet eine Private Krankenversicherung für Beamte?
Was können Versicherte gegen die Debeka Beitragserhöhung tun?
Gegen die eigentliche Beitragsanpassung können Sie nichts unternehmen, aber gegen die Folgen. Prüfen Sie zuerst Ihre schriftliche Mitteilung, welche Bausteine um wieviel steigen und ob Ihr Versicherungsschutz noch zu Ihrer Situation passt. Anschließend gibt es verschiedene Wege, die Beiträge zu senken oder mindestens langfristig zu stabilisieren: einen Tarifwechsel innerhalb der Debeka oder der Wechsel zu einer anderen Gesellschaft. Welcher Weg für Sie der richtige ist, hängt insbesondere von Ihrem Alter, der Dauer Ihrer Versicherung und Ihrem Gesundheitszustand ab.
Ist ein Widerspruch zur PKV Beitragserhöhung der Debeka möglich?
Leider können Sie gegen die Beitragserhöhung keinen Widerspruch einlegen, da diese in der Vereinbarung der Allgemeinen Versicherungsbedingungen vertraglich und durch den Gesetzgeber geregelt sind (siehe oben). Sind Sie aber mit Ihrer PKV von der Beitragserhöhung 2027 betroffen, haben Sie ein Sonderkündigungsrecht innerhalb von zwei Monaten, nachdem Sie die Mitteilung zu Ihrer Beitragsanpassung erreicht hat. Ein Wechsel des privaten Krankenversicherers bringt jedoch nicht immer Vorteile. Hier gilt es, Ihre Möglichkeiten zu prüfen – siehe unten.
Achtung: Kündigen Sie Ihre PKV nicht, bevor Sie die schriftliche Bestätigung der Aufnahme Ihrer neuen Krankenversicherung erhalten haben!
Ihre Beitragsanpassung unabhängig prüfen lassen
Wir prüfen Ihre Debeka-Tarife individuell und unverbindlich, analysieren mögliche Einsparpotenziale und zeigen auf, ob ein interner Tarifwechsel möglich, eine Anpassung oder ein Anbieterwechsel sinnvoll ist.
Niedrigere Beiträge durch Versicherungswechsel?
Ältere und langjährige Bestandskunden können bei einem Anbieterwechsel anteilig ihre angesparten Altersrückstellungen verlieren. Dadurch erhöhen sich die Beiträge insgesamt wieder. In jedem Fall müssen Sie sich einer neuen Gesundheitsprüfung stellen. So können mögliche Vorerkrankungen oder neue Krankheiten, die bei Vertragsabschluss noch nicht vorhanden waren, ebenfalls zu einer Beitragserhöhung führen. Im schlimmsten Fall wird der Wechsel der Versicherung durch höhere Risikozuschläge für Sie teurer. Für junge und gesunde Kunden oder jene, die erst kurze Zeit privat krankenversichert sind, kann sich ein Wechsel in eine andere Gesellschaft jedoch lohnen. Sprechen Sie uns an für einen kostenlosen Vergleich!
Was passiert mit meinen Alterungsrückstellungen, wenn ich die Debeka PKV kündige?
Was die Mitnahme der Alterungsrückstellungen betrifft, kursieren im Netz leider viele Falschinformationen. Ob diese wissentlich verbreitet werden, um Ängste zu schüren oder aus Unwissenheit, können wir nicht beurteilen. Daher eine kurze Aufklärung: Bei einem Wechsel zu einer anderen privaten Krankenversicherung können Alterungsrückstellungen teilweise übertragen werden. Entscheidend ist, wann der Versicherungsvertrag abgeschlossen wurde:
- Vertragsbeginn vor 2009: Bei einem heutigen PKV-Wechsel können keine Alterungsrückstellungen aus der privaten Krankenversicherung übertragen werden. Eine gesetzliche Ausnahmeregelung für einen Wechsel in den Basistarif eines anderen Versicherers galt nur im ersten Halbjahr 2009.
- Vertragsbeginn zwischen 2009 und November 2012 (Bisex-Tarife): Sie können den sogenannten Übertragungswert mitnehmen. Dieser entspricht den Alterungsrückstellungen, die im Umfang des Basistarifs gebildet worden wären.
- Vertragsbeginn ab Dezember 2012 (Unisex-Tarife): Es gelten dieselben gesetzlichen Übertragungsregeln wie für die Bisex-Tarife ab 2009. Alterungsrückstellungen, die über den übertragbaren Basistarif-Anteil hinausgehen, verbleiben beim bisherigen Versicherer. Unter bestimmten Voraussetzungen können sie dort auf einen ergänzenden Zusatztarif angerechnet werden.
Wichtig: Bei einem Wechsel der privaten Pflegepflichtversicherung werden die hierfür gebildeten Alterungsrückstellungen vollständig übertragen. Bei einem internen Tarifwechsel innerhalb der Debeka nach § 204 VVG werden die erworbenen Alterungsrückstellungen vollständig angerechnet, sofern der Versicherungsschutz gleichartig ist. Deshalb sollte vor einem Wechsel zu einer anderen Gesellschaft immer auch ein interner Tarifwechsel geprüft werden.
Niedrigere Beiträge durch Tarifwechsel
Gerade für langjährige Kunden macht bei einer Beitragserhöhung ein Tarifwechsel innerhalb der eigenen Versicherungsgesellschaft – auch bei der Debeka – meist mehr Sinn. Die Altersrückstellungen bleiben Ihnen erhalten, eine neue Gesundheitsprüfung ist nicht erforderlich. Viele private Krankenversicherungen bieten regelmäßig neue attraktive PKV-Tarife auf dem Markt an, sodass sich – auch ohne eine Beitragserhöhung in 2027 – eine regelmäßige Überprüfung der Leistungen lohnt. Hier schlummert vor allem für Ältere und Bestandskunden ein großes Sparpotential. Denn: Laut Gesetzgeber haben Sie als Privatversicherter das Recht, von einem teureren in einen günstigeren Tarif mit vergleichbaren Leistungen zu wechseln! Der Tarifwechsel ist nicht an Fristen gebunden und jederzeit möglich.
Als Neukunde Beitragsentwicklungen der PKV beachten
Beabsichtigen Sie jetzt erst von der gesetzlichen in die private Krankenversicherung wechseln, lohnt sich also nicht nur der Vergleich der aktuellen Tarife. Verschaffen Sie sich ebenfalls einen Überblick über die Beitragsanpassungen und Beitragsrückerstattungen der letzten Jahre. Das Beispiel der Debeka zeigt aber leider auch: Gerade Gesellschaften, die auf Dauer eine überdurchschnittlich niedrige Beitragserhöhung vorweisen, können die versäumten Anpassungen der vergangenen Jahre mit einem Schlag nachholen.
Wir kennen uns mit der Beitragsentwicklung auf dem Markt aus!
Die Beitragsentwicklung der PKV Tarife ist für Laien leider sehr undurchsichtig und für den Versicherten bei Vertragsabschluss kaum vorhersehbar. Als unabhängige Experten haben wir Tarife und Beitragserhöhungen aller Gesellschaften dauerhaft und genau im Blick. Lassen Sie sich bei der Wahl Ihrer privaten Krankenversicherung beraten, denn ein späterer Wechsel kann – wie oben erläutert – noch weitaus höhere Kosten mit sich bringen.
Wir helfen Ihnen (kostenlos!) dabei, von Anfang an den passenden PKV-Tarif mit langfristig stabilen Beiträgen zu finden.
Rechtsgrundlagen, Quellen & weiterführende Informationen
- Debeka Krankenversicherung: interne Mitteilung an Ausschließlichkeitsvertreter zur Beitragsanpassung zum 1. Januar 2027, Oktober 2026
- Eigene Berechnung Beamtenservice.de mit psponline Beitragshistorie (iwv Gesundheit und Vorsorge GmbH und Co. KG), Abruf 29.10.2026
- Versicherungsvertragsgesetz (VVG): § 203 Beitragsanpassung,
- Versicherungsvertragsgesetz (VVG): § 204 Tarifwechsel,
- Versicherungsvertragsgesetz (VVG): § 205 Kündigung
- Versicherungsaufsichtsgesetz (VAG): § 155 Prämienanpassung
Inhaltsverzeichnis
- Debeka Beitragserhöhung 2027: Wie hoch fällt die Anpassung aus?
- Welche Debeka Tarife sind 2027 betroffen?
- Beitragserhöhungen 2025, 2026 und 2027 im Vergleich
- In welchem Verhältnis steht die Erhöhung der Debeka zu anderen?
- Warum erhöht die Debeka ihre Beiträge erneut?
- Was können Versicherte gegen die Debeka Beitragserhöhung tun?
Was unsere Mandanten sagen
Über 119 verifizierte Bewertungen mit einer Durchschnittsnote von 5,00 / 5,00 auf ProvenExpert. Beamtinnen, Beamte und Anwärter berichten von ihrer Beratung – ehrlich, persönlich und auf den öffentlichen Dienst zugeschnitten.
Kostenlosen Vergleich anfordern
Wir vergleichen für Sie das Kleingedruckte und beraten zu 100% neutral und ungebunden.
Kostenlose Beamten-Beratung vereinbaren
PKV, Beihilfe-Ergänzung, Dienstunfähigkeit & Pflege – ein Ansprechpartner, alle Anbieter.
- Antwort innerhalb 24 h
- 100 % neutral & ungebunden
- Spezialmakler seit 1998
„*“ zeigt erforderliche Felder an